
US-Wirtschaftsdaten entfachen neue Hoffnung auf eine „sanfte Landung“, aber in der nächsten Phase kommt es auf den neuen Vorsitzenden der Federal Reserve an?

Die US-Wirtschaft zeigt derzeit die klarste Kombination seit der Zeit vor der Pandemie: sinkende Inflation, stabile Beschäftigung und solides Wachstum – das entfacht die Hoffnung, dass eine „weiche Landung“ vielleicht in greifbare Nähe rückt.
Die jüngsten Daten verstärken die Einschätzung, dass die Inflation schrittweise in Richtung des 2%-Ziels der Federal Reserve zurückgehen könnte, ohne eine Rezession auszulösen. Dennoch bleiben die politischen Entscheidungsträger und Prognoseinstitutionen vorsichtig und vermeiden es, einen zu frühen Sieg zu verkünden.
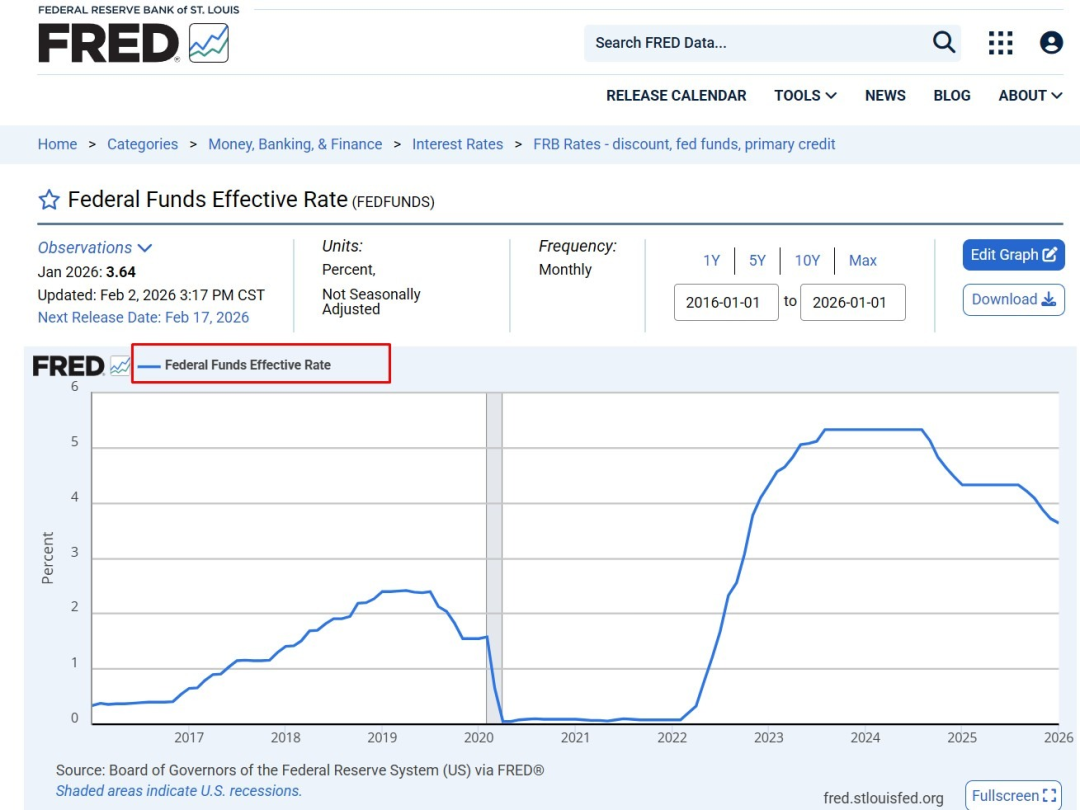
(Quelle: Federal Reserve)
Der Inflationsbericht für Januar zeigt, dass der zugrunde liegende Preisdruck weiterhin nachlässt. Die Kernverbraucherpreise stiegen im Jahresvergleich um 2,5 % und erreichten damit den niedrigsten Stand seit 2021. Auch wenn ein Teil der Verbesserung auf technische Faktoren zurückzuführen ist, bedeutet dieser Wert, dass die in den letzten Jahren zu Jahresbeginn typischen, den Markt beunruhigenden „Reinflations“-Anzeichen abgenommen haben. Was den Arbeitsmarkt betrifft, so ist die Arbeitslosenquote auf 4,3 % gesunken, und außerhalb der Landwirtschaft wurden etwa 130.000 neue Arbeitsplätze geschaffen, was darauf hindeutet, dass sich der Arbeitsmarkt abkühlt, aber noch nicht „gebrochen“ ist.
Das Vertrauen bleibt jedoch eingeschränkt, da die von der Federal Reserve bevorzugten Inflationskennzahlen (wie der PCE-Index) immer noch näher bei 3 % als bei 2 % liegen und der Rückgang der Inflation seit Mitte 2025 nicht gleichmäßig verlaufen ist.
Einige Prognostiker erwarten, dass die Inflation in diesem Jahr hartnäckiger bleiben könnte, da zollbezogene Kosten entlang der Lieferkette weitergegeben und in die Einzelhandelspreise eingepreist werden. Vor diesem Hintergrund hat sich die Sorge der Federal Reserve von einer „erneuten Inflationswelle“ hin zu einem anderen Risiko verlagert: dass sich die Inflation dauerhaft über dem Zielwert stabilisieren könnte.
Auch die Widerstandsfähigkeit des Arbeitsmarktes wirft Fragen auf. Revidierte Daten zeigen, dass die Beschäftigung im vergangenen Jahr nach historischen Maßstäben nicht besonders stark gestiegen ist und sich auf wenige Branchen konzentrierte. Die stabile Arbeitslosenquote ist teilweise darauf zurückzuführen, dass Unternehmen ihre Einstellungen verlangsamen, aber es gab keine weit verbreiteten Entlassungen – dieses fragile Gleichgewicht könnte sich jedoch rasch ändern, sollte das Wachstum oder die Unternehmensgewinne unter Druck geraten.
Mögliche Auslöser hierfür sind: Unternehmen, die im Zuge der von KI getriebenen „Neusortierung von Gewinnern und Verlierern“ ihre Kosten schneller senken; oder eine anhaltende Korrektur am Aktienmarkt, die das Vermögen und den Konsum der Haushalte belastet. Das unmittelbarere Inflationsrisiko könnte jedoch genau das Gegenteil sein: Wenn die Verbraucher stark genug bleiben, könnte die Dienstleistungsinflation hartnäckig bleiben und den Preisdruck über 2 % halten. Strukturell betrachtet gibt es Anzeichen für eine Abschwächung der Wohnungsinflation, aber die Nichtwohnungsdienstleistungen bleiben zäh, und in zollanfälligeren Warenkategorien gibt es Anzeichen für eine erneute Beschleunigung.
Insgesamt ist die US-Wirtschaft einer weichen Landung näher als viele vor einigen Jahren erwartet hätten, aber das Ergebnis ist keineswegs sicher. Sollte das Wachstum robust bleiben, könnten politische Gründe den Druck auf Zinssenkungen erhöhen, auch wenn die traditionellen Argumente dafür fehlen. Gleichzeitig steht die Federal Reserve vor einem Führungswechsel, sodass die künftige Entwicklung ebenso sehr von politischen Entscheidungen wie von den kommenden Wirtschaftsdaten abhängen dürfte.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der AI-Boom gestaltet die Struktur der Chipfertigung neu! UBS: Die explodierende Nachfrage beschleunigt die Expansion fortschrittlicher Produktionsverfahren, während die reifen Verfahren in einen Aufwärtszyklus eintreten.
Die UBS hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass im Markt für Wafer-Fertigung der TAM (Total Addressable Market) des N2 (2-Nanometer)-Knotens die Erwartungen deutlich übertrifft, die Expansion des A14 (1,4-Nanometer) beschleunigt wird und bereits ein Aufwärtszyklus für ausgereifte Fertigungsprozesse begonnen hat.
Das faltbare iPhone zum Preis von 1999 US-Dollar steht in den Startlöchern, doch Apple (AAPL.US) wurde zu einer Patentstrafe von über 5,7 Milliarden US-Dollar verurteilt.
Während Apple sein Engagement in den Bereichen faltbare Bildschirme und KI verstärkt, sieht sich das Unternehmen mit einem Patententschädigungsurteil über mehr als 5,7 Milliarden US-Dollar für haptische Technologien konfrontiert. Am 25. September stellte eine Bundesjury in Kalifornien fest, dass der in einigen iPhones und Apple Watches verwendete Taptic Engine zwei Patente von Taction Technology verletzt.
Die Aussichten für die Öffnung der Straße von Hormus bleiben düster, asiatische Anleihen stehen unter Druck: Die zweijährigen japanischen Staatsanleihen nähern sich einer Rendite von 2 %, die dreijährigen südkoreanischen Staatsanleihen erreichen das höchste Niveau seit 2022.
Die Ölpreise sind hoch, und die kurzfristigen Anleiherenditen in Südkorea und Japan steigen.
5% US-Staatsanleihen belasten globale Vermögenswerte, australische Staatsanleihen bieten jedoch eine Einstiegschance? Fixed-Income-Gigant Pimco warnt vor zu aggressiven Zinserhöhungserwartungen
Pacific Investment Management Company (Pimco) steht australischen Anleihen konstruktiv gegenüber und ist der Ansicht, dass die Erwartungen des Marktes hinsichtlich Zinserhöhungen zu hoch sind. Pimco erklärt, dass der Zinserhöhungszyklus in Australien bereits „vollständig eingepreist“ sei und sich in der Wirtschaft Risse zeigen, was australische Anleihen besonders attraktiv erscheinen lässt, insbesondere im Bereich der 5- bis 10-jährigen Laufzeiten der Renditekurve.
Krypto-Preise
Mehr


