
Jenseits von NVIDIA: 4 KI- und Quanten-Strategien mit großem Plattform-Potenzial für 2026

Die meisten Investoren im Jahr 2026 sind sich in einem Punkt einig: Die Investition in etablierte KI-Marktführer ist der klarste Weg, um vom anhaltenden Technologieboom zu profitieren. Unternehmen wie NVIDIA NVDA profitieren weiterhin direkt von den Investitionen in KI-Infrastruktur seitens Hyperscaler und Unternehmen. Die Schätzungen des Zacks Consensus deuten für das Geschäftsjahr 2026 auf einen Umsatz von nahezu 213 Milliarden US-Dollar hin, gestützt durch GPU-Plattformen der nächsten Generation und ein tief integriertes Software-Ökosystem. Mehrere milliardenschwere KI-Rechenzentrums-Erweiterungen führender Cloud-Anbieter untermauern die Nachfrageperspektive.
Die aktuelle Debatte dreht sich nun darum, wohin zusätzliches Kapital fließen sollte – in aufstrebende KI-Unternehmen mit beschleunigter Monetarisierung oder in spekulative Quantencomputing-Firmen, die ein asymmetrisches Aufwärtspotenzial bieten. In diesem Artikel betrachten wir zwei KI-orientierte Namen — SoundHound AI SOUN und Marvell MRVL, zusammen mit zwei Quantencomputing-Aktien IonQ IONQ und D-Wave Quantum QBTS. Zusammen repräsentieren sie unterschiedliche Risiko-Rendite-Pfade in den Bereichen KI-Software, KI-Halbleiter-Infrastruktur und Next-Generation Computing-Architekturen.
Schauen wir genauer hin.
Wachstumsstarke KI oder Quantum: Wohin das Kapital rotieren?
Auf der KI-Seite bieten SoundHound AI und Marvell Zugang zu zwei verschiedenen Ebenen der KI-Wertschöpfungskette mit messbaren Wachstumsperspektiven.
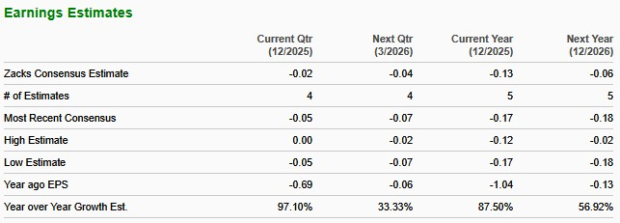
Die jüngsten Ergebnisse von SoundHound AI zeigen eine starke Umsatzdynamik, mit einem im dritten Quartal 2025 gemeldeten Umsatzwachstum von 68 % im Jahresvergleich und einer Prognose für 2025, die ein jährliches Wachstum von nahezu 98 % impliziert – wenn auch aus einer kleinen Ausgangsbasis und mit weiterhin bestehenden Nettoverlusten, da in Monetarisierung und Skalierung von Produkten wie der Amelia agentic AI-Plattform investiert wird. Für 2026 wird bei dieser mit Zacks Rank #3 (Hold) bewerteten Aktie ein Gewinnwachstum von 56,9 % bei einem Umsatzwachstum von 38,3 % erwartet.
Bildquelle: Zacks Investment Research
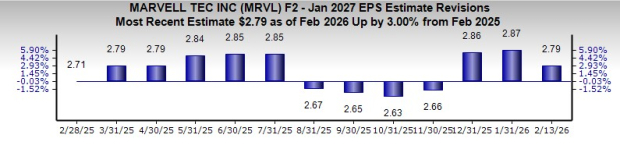
Das auf Infrastruktur fokussierte Modell von Marvell zeigt deutlich größere Skalierung und eine starke Nachfrage aus KI-Rechenzentren. Für das zweite Quartal des Geschäftsjahres 2026 meldete Marvell einen Umsatz von 2,006 Milliarden US-Dollar, ein Plus von 58 % im Vorjahresvergleich, wobei allein das Segment für Rechenzentren rund 74 % des Gesamtumsatzes ausmachte – getrieben von kundenspezifischen KI-Siliziumlösungen und Hochgeschwindigkeits-Verbindungsprodukten, die mit Hyperscaler-Einsätzen verbunden sind. Die Zahlen von Marvell spiegeln eine solide Skalierung und KI-getriebene Umsatzkonzentration wider und bieten Investoren einen Kontrast zwischen KI-Software-Expansion im Frühstadium und etabliertem Erfolg im Bereich KI-Infrastruktur innerhalb des breiteren Ökosystems. Im Geschäftsjahr 2027 (endet Januar 2027) wird für diese mit Zacks Rank #3 bewertete Aktie ein Gewinnwachstum von 23,3 % bei einem Umsatzwachstum von 22,8 % erwartet.
Bildquelle: Zacks Investment Research
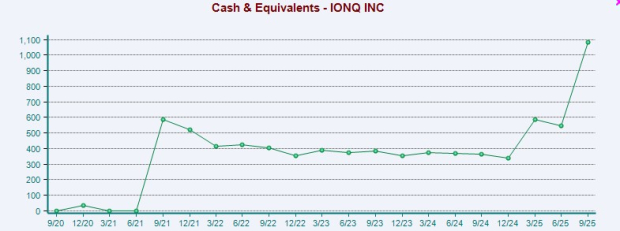
Im Vergleich dazu meldete IonQ in der Veröffentlichung des Ergebnisses für das dritte Quartal 2025 einen Umsatz von 39,9 Millionen US-Dollar, was einem Anstieg von 222 % im Jahresvergleich entspricht und das obere Ende der bisherigen Prognose um 37 % übertrifft. Diese starke Beschleunigung spiegelt ausgeweitete kommerzielle Partnerschaften und strategische Wachstumsinitiativen wider. Das Unternehmen meldete zudem einen Pro-forma-Bestand an Zahlungsmitteln, Zahlungsmitteläquivalenten und Investitionen von 3,5 Milliarden US-Dollar nach Abschluss eines Aktienangebots im Wert von 2 Milliarden US-Dollar, was einen erheblichen Spielraum für fortgesetzte Forschung & Entwicklung sowie Plattform-Skalierung schafft. IonQ arbeitet weiterhin mit Nettoverlusten, da stark in Technologieentwicklung und Ökosystem-Erweiterung investiert wird. Für 2026 wird bei dieser mit Zacks Rank #3 bewerteten Aktie ein Gewinnwachstum von 65,8 % bei einem Umsatzwachstum von 38,3 % erwartet.
Bildquelle: Zacks Investment Research
Die Ergebnisse von D-Wave im dritten Quartal 2025 zeigen grundlegende Umsatzsteigerungen in einer frühen Phase der kommerziellen Etablierung. Das Unternehmen meldete einen Umsatz von 3,7 Millionen US-Dollar, was einer Steigerung um 100 % im Vorjahresvergleich entspricht. Auch der Bruttogewinn stieg deutlich und das Unternehmen beendete das Quartal mit einem Rekord-Kassenbestand von 836 Millionen US-Dollar, was auf eine starke Liquidität nach vorherigen Finanzierungsmaßnahmen hinweist. Wie IonQ meldete auch D-Wave Nettoverluste, da weiterhin in Produktentwicklung und Marktausbau investiert wird. Für 2026 wird bei dieser mit Zacks Rank #3 bewerteten Aktie ein Gewinnwachstum von 8,7 % bei einem Umsatzwachstum von 67,8 % erwartet.
D-Wave Quantum Inc. Kurs und EPS-Überraschung
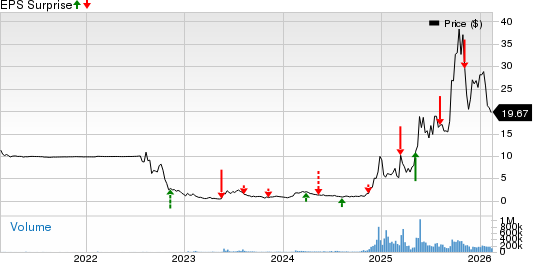
D-Wave Quantum Inc. Kurs-EPS-Überraschung | D-Wave Quantum Inc. Zitat
Der strukturelle Gegensatz bleibt bestehen
SoundHound AI und Marvell monetarisieren KI bereits heute und erzielen jeweils Umsätze von mehreren Dutzend Millionen bis hin zu Milliarden im Quartal, die direkt an Unternehmensimplementierungen und Rechenzentrums-Erweiterungen gekoppelt sind.
IonQ und D-Wave hingegen operieren aus einer deutlich kleineren Umsatzbasis und sind weiterhin stark forschungs- und entwicklungsgetrieben.
Dementsprechend unterscheiden sich auch die Bewertungsrahmen. KI-Infrastrukturunternehmen werden an Umsatzstabilität, Auftragsbestand und Margenentwicklung gemessen. Quantenunternehmen hingegen werden nach technischen Meilensteinen, Fortschritten bei Qubit-Leistungen, Zeitpunkten der Kommerzialisierung und langfristigen Annahmen zum adressierbaren Gesamtmarkt bewertet.
Das heißt, sollten sich ihre jeweiligen Technologien als grundlegend für die nächste Generation von KI- oder Quantenanwendungen etablieren, könnten alle vier Unternehmen das Potenzial haben, sich zu Plattform-Ökosystemen zu entwickeln – ähnlich wie NVIDIA –, bei denen Entwickler-Adoption, Infrastrukturzentralität und Softwareintegration exponentielle Wertschöpfung antreiben. Sie finden die vollständige Liste der heutigen Zacks Rank #1 (Strong Buy) Aktien hier.
Möchten Sie die neuesten Empfehlungen von Zacks Investment Research? Heute können Sie die 7 besten Aktien für die nächsten 30 Tage herunterladen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die FAA stoppt die Zertifizierung der Boeing 737 MAX 10, Aktienkurs fällt um fast 7%.
Die US-Luftfahrtbehörde FAA hat die Zertifizierung des Boeing 737 MAX 10-Modells ausgesetzt, da neue Mängel in der von GE Aerospace bereitgestellten Software festgestellt wurden. Diese könnten im Szenario eines erneuten Flugstarts die automatische Flugführung beeinträchtigen und die Arbeitsbelastung der Piloten erhöhen. Für den MAX 10 liegen über 1.500 Vorbestellungen vor; die Zertifizierung ist entscheidend für Boeings Verbesserung des Cashflows und den Wettbewerb mit Airbus. Der ursprünglich für Oktober erwartete Zeitplan für die Zertifizierung verzögert sich erneut. Die Boeing-Aktie fiel am Montag um 6,9 %.
Indirekte Verhandlungen zwischen USA und Iran? Iran gibt nach? Große Meinungsverschiedenheiten bleiben bestehen? Saudi-Arabien nimmt die Exporte wieder auf? Der Ölpreis schwankte über Nacht „zwischen Bullen- und Bärenstimmen“ und fiel
Am Montag erreichte WTI einen Höchststand von 96,54 US-Dollar und Brent sprang auf 108,83 US-Dollar, bevor beide innerhalb weniger Stunden mehr als 5 US-Dollar wieder abgaben. Die Wiederinbetriebnahme der Ost-West-Pipeline in Saudi-Arabien stellt den ersten substanziellen negativen Faktor dar; diplomatische Nachrichten aus den USA und dem Iran überschlagen sich: Trump soll angeblich bereit sein, Sanktionen für Zugeständnisse im Atomabkommen aufzuheben, was er jedoch selbst dementiert. Berichten zufolge hat der Iran einer Aussetzung der Urananreicherung zugestimmt, aber die US-Seite spricht von "enormen Differenzen". Außerdem glaubt der Iran im Geheimen, dass die Hoffnung auf eine Einigung vor den US-Wahlen gering ist. Es wird erwartet, dass die Konflikte nach der Wahl eskalieren könnten, weshalb die Risikoaufschläge auf dem Markt wohl nicht abnehmen werden.
Der Ölpreis von hundert Dollar löst die Logik der „Cashflow-Neubewertung“ aus! bp (BP.US) plant den Verkauf seines brasilianischen Biokraftstoffgeschäfts und beschleunigt die Konzentration auf Öl- und Gasvermögenswerte.
BP Plc erwägt verschiedene Optionen für sein brasilianisches Biokraftstoffgeschäft, darunter einen Verkauf. Gleichzeitig beschleunigt CEO Meg O'Neill die Neugestaltung des Geschäftsportfolios dieses Energiekonzerns.
Die sieben Giganten beenden beinahe das „Abschlachten der Bewertungen“! Muse und Astra entfachen „AI FOMO-Handel“, Technologieaktien stehen vor einer großen Gegenoffensive.
Während Meta Muse und OpenAI's GPT-6 Astra eine umfassende Welle der KI-Agenten auslösen, erlebt das „AI FOMO Trading“ (was bedeutet, dass Investoren aus Angst, die Kursgewinne von KI-bezogenen Assets zu verpassen, diese verstärkt kaufen oder zuvor verringerte Positionen wieder aufstocken) ein Comeback.

Krypto-Preise
Mehr


