
Albemarle kündigt die Stilllegung des Betriebs in der Kemerton-Verarbeitungsanlage an

Albemarle Corporation ALB hat kürzlich angekündigt, dass sie Train 1, die verbleibende in Betrieb befindliche Produktionslinie in ihrer Kemerton-Lithiumhydroxid-Produktionsanlage in Westaustralien, stilllegen und ab sofort in Pflege und Wartung versetzen wird. Diese Maßnahme folgt auf frühere Schritte im Jahr 2024, bei denen Train 2 bereits für Pflege und Wartung stillgelegt und die Expansionspläne für Train 3 und 4 gestoppt wurden.
Die Kemerton-Anlage verarbeitet Spodumen aus der Greenbushes-Mine, eine der besten Lagerstätten der Welt. Albemarle hält eine Beteiligung und die Hälfte der Abnahmerechte von Greenbushes über ein Joint Venture. Das Kemerton-Werk wurde eingerichtet, um die Entwicklung einer Lithium-Lieferkette in Westaustralien zu unterstützen und dabei die fortschrittliche Technologie des Unternehmens im kommerziellen Maßstab zu nutzen.
Die Entscheidung des Unternehmens ist das Ergebnis fortlaufender Bemühungen der letzten zweieinhalb Jahre, die Betriebskosten in Zeiten von Preisschwankungen zu senken. Die Verbesserung der Lithiumpreise reichte ebenfalls nicht aus, um die Herausforderungen der westaustralischen Hartgesteins-Lithiumverarbeitung auszugleichen.
Das Unternehmen erwartet eine höhere Flexibilität und mehr Optionen, die sich ab dem zweiten Quartal 2026 positiv auf das bereinigte EBITDA auswirken sollen. Für die prognostizierten Verkaufsvolumina im Jahr 2026 werden keine Auswirkungen erwartet. Albemarles australische Bergbauinteressen, einschließlich der Beteiligungen an Greenbushes und Wodgina sowie regionale Explorationsprojekte, bleiben ebenfalls unberührt, da sie zentraler Bestandteil der Unternehmensstrategie sind.
Die ALB-Aktie hat im vergangenen Jahr um 104,8 % zugelegt, während der Sektor einen Rückgang von 13,3 % verzeichnete.
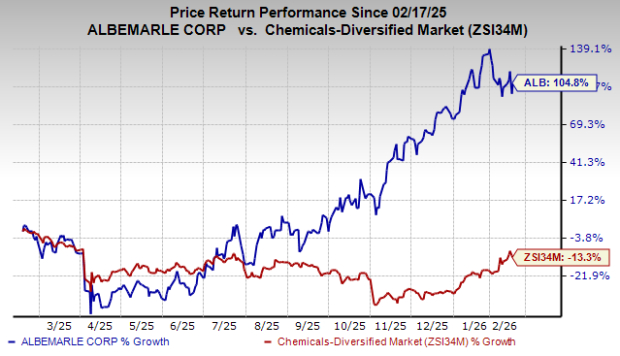
Bildquelle: Zacks Investment Research
ALBs Zacks Rank & Weitere wichtige Empfehlungen
ALB verfügt derzeit über einen Zacks Rank #1 (Starker Kauf).
Weitere Top-aktien im Bereich Basismaterialien sind Coeur Mining, Inc. CDE, Fortuna Mining Corp. FSM und Avino Silver & Gold Mines Ltd. ASM.
Sowohl CDE als auch FSM haben aktuell jeweils den Zacks Rank #1, während ASM einen Zacks Rank #2 (Kaufen) aufweist. Die vollständige Liste der heutigen Zacks #1 Rank Aktien finden Sie hier.
Die Zacks-Konsensschätzung für den Gewinn von CDE im Jahr 2025 liegt bei 91 Cent je Aktie, was einem Anstieg von 405,56 % gegenüber dem Vorjahr entspricht. Der Gewinn lag in zwei der letzten vier Quartale über und in den anderen beiden unter der Zacks-Konsensschätzung, mit einer durchschnittlichen Überraschung von 106,61 %. Die CDE-Aktien sind im letzten Jahr um 239,2 % gestiegen.
Die Zacks-Konsensschätzung für den Gewinn von FSM im Jahr 2025 liegt bei 73 Cent je Aktie, was einem Anstieg von 58,7 % im Jahresvergleich entspricht. Die Aktien haben im letzten Jahr um 114,6 % zugelegt.
Die Zacks-Konsensschätzung für den Gewinn von ASM im Jahr 2025 liegt bei 17 Cent je Aktie, was einem Anstieg von 13,33 % im Jahresvergleich entspricht. Die ASM-Aktien sind im letzten Jahr um 614,6 % gestiegen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


