
BKNG bereitet sich auf die Bekanntgabe der Ergebnisse für das vierte Quartal vor: Was steht der Aktie bevor?

Booking Holdings BKNG wird voraussichtlich am 18. Februar die Ergebnisse für das vierte Quartal 2025 veröffentlichen.
Für das vierte Quartal liegt die Zacks-Konsensschätzung für die Umsätze bei 6,11 Milliarden US-Dollar, was einem Wachstum von 11,73% gegenüber dem im Vorjahresquartal gemeldeten Wert entspricht.
Der Konsenswert für den Gewinn liegt bei 48,23 US-Dollar pro Aktie, was ein Wachstum von 16,08% gegenüber dem im Vorjahresquartal gemeldeten Wert bedeutet. Der Konsenswert ist in den letzten 30 Tagen um 5 Cent gestiegen.
Das Unternehmen hat in den letzten vier Quartalen die Gewinnerwartungen jeweils übertroffen, wobei der Durchschnitt bei 18,21% lag.
Booking Holdings Inc. Preis und EPS-Überraschung
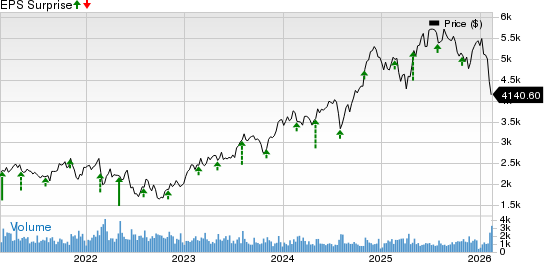
Booking Holdings Inc. price-eps-surprise | Booking Holdings Inc. Quote
Schauen wir uns an, wie sich die Dinge für die bevorstehende Veröffentlichung entwickelt haben.
Wichtige Faktoren für BKNG
Booking Holdings dürfte das vierte Quartal 2025 mit einer verstärkten operativen Dynamik begonnen haben, da strategische Initiativen in den Bereichen Loyalität und Multi-Vertikal-Expansion an Zugkraft gewannen. Es wird erwartet, dass das Genius-Loyalitätsprogramm weiterhin eine starke Nutzerbindung gezeigt hat, wobei Reisende der Stufen 2 und 3 einen zunehmenden Anteil an Übernachtungen ausmachen und dabei höhere Konversionsraten sowie ein stärkeres Wiederbuchungsverhalten zeigen. Der Anteil der Direktbuchungen, der sich im mittleren 60%-Bereich bewegt, dürfte bedeutende Effizienzgewinne im Marketing gebracht haben, wodurch die Kundenakquisitionskosten in den Kernmärkten gesenkt wurden.
Die Connected Trip-Vision dürfte im Quartal weiter an Fahrt gewonnen haben, da Mehrbranchen-Buchungsverhalten zugenommen hat. Flugtickets und Attraktionen wuchsen deutlich schneller als Unterkunftsbuchungen, wobei die Connected Trip-Transaktionen im mittleren 20%-Bereich zulegten. Das Zahlungsdienstleistungsgeschäft für Händler, das etwa 68% der gesamten Bruttobuchungen ausmacht, dürfte sich weiter ausgeweitet haben und gleichzeitig zusätzlichen Umsatz und Deckungsbeitrag generiert haben.
Allerdings dürften die Ergebnisse des vierten Quartals eine deutliche Verlangsamung des Wachstums widerspiegeln, da die Normalisierung des Buchungsfensters frühere Vorzieheffekte umkehrt. Das Wachstum bei den Übernachtungen wurde zwischen 4% und 6% erwartet, was einer deutlichen Abschwächung entspricht. Der US-Markt dürfte weiterhin eine schwache Preissetzungsmacht gezeigt haben, wobei die durchschnittlichen Tagesraten bei konstanten Wechselkursen etwa stabil blieben und die Aufenthaltsdauer im Jahresvergleich zurückging – was auf eine anhaltende Konsumzurückhaltung hindeutet. Das prognostizierte Umsatzwachstum zwischen 10% und 12% dürfte durch einen zunehmenden Anteil an margenärmeren Flug- und Attraktionsbuchungen verwässert worden sein, was die Gesamtrentabilität und die Margenexpansion trotz Einsparungen durch das Transformationsprogramm belastet hat.
Was unser Modell für die BKNG-Aktie sagt
Laut dem Zacks-Modell erhöht die Kombination aus einem positiven Earnings ESP und einem Zacks Rank #1 (Starker Kauf), #2 (Kaufen) oder #3 (Halten) die Wahrscheinlichkeit, die Gewinnerwartungen zu übertreffen.
Booking Holdings hat derzeit einen Earnings ESP von +1,01% und einen Zacks Rank #3. Mit unserem Earnings ESP Filter können Sie die besten Aktien zum Kaufen oder Verkaufen vor der Veröffentlichung der Ergebnisse finden.
Weitere interessante Aktien
Hier sind einige weitere Aktien im Zacks-Universum, die laut unserem Modell ebenfalls die richtige Kombination von Faktoren haben, um in dieser Saison die Gewinnerwartungen zu übertreffen.
Nutrien NTR weist einen Earnings ESP von +8,21% auf und hat derzeit einen Zacks Rank #1. Nutrien wird seine kommenden Ergebnisse am 18. Februar veröffentlichen. Die Zacks-Konsensschätzung für den Gewinn des vierten Quartals liegt bei 87 Cent pro Aktie und ist in den letzten 30 Tagen unverändert geblieben. Die Schätzungen für das EPS von Nutrien im vierten Quartal deuten auf einen Anstieg von 180,65% gegenüber dem Vorjahr hin.
Analog Devices ADI wird seine kommenden Ergebnisse am 18. Februar veröffentlichen. Die Aktie weist einen Earnings ESP von +1,57% auf und hat derzeit einen Zacks Rank #2.
Die Zacks-Konsensschätzung für den kommenden Gewinn von Analog Devices liegt bei 2,3 US-Dollar pro Aktie und ist in den letzten 30 Tagen um einen Cent gestiegen. Die Konsensschätzung für das EPS von Analog Devices im ersten Quartal des Geschäftsjahres impliziert einen Anstieg von etwa 41,1% gegenüber dem Vorjahr.
Moody’s MCO wird seine kommenden Ergebnisse am 18. Februar veröffentlichen. Die Aktie weist einen Earnings ESP von +0,83% auf und hat derzeit einen Zacks Rank #2.
Die Zacks-Konsensschätzung für den Gewinn von Moody’s im vierten Quartal liegt bei 3,46 US-Dollar pro Aktie, was in den letzten 30 Tagen um 5 Cent nach oben korrigiert wurde. Die Schätzungen für das EPS von Moody’s im vierten Quartal deuten auf ein Wachstum von 32,06% gegenüber dem Vorjahr hin.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nur wenige Aktien steigen! Goldman Sachs warnt: Die Marktbreite der US-Aktien ist auf dem schlechtesten Stand seit der Internet-Blase 2000, ungewöhnliche Divergenz in der Anleihen-Volatilität.
Laut Flood, Partner bei Goldman Sachs, stützen AI-Marktführer die Indexentwicklung, während der Medianwert der Aktien bereits 16% unter dem Höchststand liegt. Noch ungewöhnlicher ist, dass Garrett, Leiter des Derivatehandels bei Goldman Sachs, warnt, dass der Bond-Volatilitätsindex MOVE auf einem extrem hohen Perzentil steht, während der VIX weiterhin niedrig bleibt. Jonathan Krinsky, Stratege bei BTIG, weist darauf hin, dass der gesamte Hebel von Hedgefonds steigt, der Nettohebel jedoch sinkt – das Paradoxon „mehr Exposure, aber keine Richtung“ ist deutlich, und er warnt: „Irgendetwas muss nachgeben.“
Trump lehnt iranischen Verhandlungsvorschlag ab, globale Aktien und Anleihen unter Druck, Ölpreis steigt um über 2 %, Gold fällt unter 4200
Trump lehnte Irans jüngsten Vorschlag zur Wiedereröffnung der Straße von Hormus ab, was die diplomatische Pattsituation im Nahen Osten verschärfte und die Marktoptimismus vom vergangenen Freitag schnell ins Gegenteil verkehrte. Brent-Rohöl stieg um mehr als 2 %, Gold fiel unter 4.200 US-Dollar, Silber gab über 4 % nach; die Aktienmärkte im asiatisch-pazifischen Raum verzeichneten überwiegend Verluste, der koreanische KOSPI fiel um mehr als 2 %; die globalen Anleihemärkte standen unter Druck, die Rendite zweijähriger US-Staatsanleihen stieg auf 4,90 %. Der Marktfokus richtet sich nun auf die PCE-Inflationsdaten und den US-Arbeitsmarktbericht dieser Woche.
Die Nachfrage nach KI beschleunigt die Expansion von TSMC, die monatliche Produktionskapazität für 2-Nanometer-Chips soll bis Ende des Jahres 120.000 Wafer erreichen.
Berichten zufolge haben Branchenriesen wie Apple, Nvidia und AMD ihre Bestellungen um 10–20 % erhöht, was dazu führt, dass die monatliche Produktionskapazität von TSMC für 2-Nanometer-Chips bis Ende des Jahres auf 120.000 Wafer steigt – über 20 % mehr als ursprünglich prognostiziert. Das Ziel für 2027 wird damit zwei Jahre früher erreicht. Zum ersten Mal in der Geschichte nehmen fünf Werke gleichzeitig die Produktion auf; von 2026 bis 2028 liegt das jährliche Wachstum der Produktionskapazität (CAGR) bei beeindruckenden 70 %.
Krypto-Preise
Mehr


