
Was trieb das NII-Wachstum von KEY im Jahr 2025 trotz sinkender Zinsen an?

KeyCorps KEY Nettozinsertrag (NII) (auf steueräquivalenter oder TE-Basis) stieg im Jahr 2025 im Vergleich zum Vorjahr um 23 % auf 4,67 Milliarden US-Dollar. Das Wachstum wurde durch eine starke Ausweitung der Unternehmenskredite, verbesserte Einlagentrends, niedrigere Finanzierungskosten und fortgesetzte Optimierungsbemühungen der Bilanz begünstigt. Dies wurde trotz der Zinssenkungen der Federal Reserve im Laufe des Jahres erreicht.
Ähnlich wie bei KEY beendeten auch die regionalen Konkurrenten PNC Financial Services Group PNC und Huntington Bancshares Incorporated HBAN das Jahr 2025 mit soliden Ergebnissen. PNC verzeichnete einen Anstieg des NII (TE-Basis) um 6,6 % gegenüber dem Vorjahr auf 14,5 Milliarden US-Dollar, unterstützt durch niedrigere Finanzierungskosten, stetiges Kreditwachstum und den anhaltenden Vorteil aus der Neufestsetzung von Festzinsanlagen. HBANs NII (TE) stieg um 12 % auf 6 Milliarden US-Dollar, angetrieben durch starkes organisches Kreditwachstum, Beiträge aus der Veritex-Übernahme und einer Ausweitung der Nettozinsmarge (NIM).
Was trieb das NII-Wachstum von KeyCorp im Jahr 2025 an
KeyCorps NII (TE) verzeichnete in den letzten fünf Jahren (2020–2025) eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,8 %. Trotz historisch hoher Zinsen ging der Wert in den Jahren 2023 und 2024 aufgrund eines deutlichen Anstiegs der Einlagenkosten zurück, während er 2025 stark anstieg.
Auch PNC Financial und Huntington Bancshares berichteten über ein solides NII-Wachstum. PNC erzielte eine sechsjährige CAGR von 6,3 % (bis Ende 2025), während HBAN eine robuste fünfjährige (2020–2025) CAGR von 13,2 % erreichte.
Zurück zu KeyCorp: Das Portfolio an gewerblichen und industriellen Krediten (C&I) wuchs 2025 um 9 %, während die Bank bewusst Konsumentenkredite mit geringerer Rendite reduzierte. Diese strategische Neuausrichtung verbesserte die Asset-Renditen und unterstützte das NII-Wachstum. Gleichzeitig verbesserten starkes Wachstum der Unternehmenseinlagen und eine disziplinierte Preisgestaltung den Finanzierungsmix, senkten die Gesamtkosten der Finanzierung und erweiterten die NIM, was den NII weiter steigerte.
KEYs effektive Neupositionierung der Bilanz, niedrigere Finanzierungskosten, solides C&I-Kreditwachstum, ein Wandel hin zu höher rentierlichen Unternehmenskrediten sowie starkes Wachstum der Unternehmenseinlagen und disziplinierte Einlagenpreisgestaltung unterstützten gemeinsam das NII im Jahr 2025.
KEYs NII-Ausblick für 2026
KeyCorp erwartet, dass das NII (TE) um 8–10 % steigen wird, wobei das NII des vierten Quartals voraussichtlich etwa 1,3 Milliarden US-Dollar erreichen wird. Dies wird durch eine erwartete Ausweitung der NIM auf 3,00–3,05 % bis zum vierten Quartal gestützt, basierend auf durchschnittlichen zinstragenden Vermögenswerten von etwa 170 Milliarden US-Dollar. Darüber hinaus wird ein durchschnittliches Kreditwachstum von 1–2 % sowie Einlagen-Betas im niedrigen bis mittleren 50 %-Bereich erwartet, was das NII-Wachstum weiter unterstützen sollte.
Die KEY-Aktien sind in den letzten drei Monaten um 23,5 % gestiegen, verglichen mit einem Wachstum von 19,5 % der Branche.
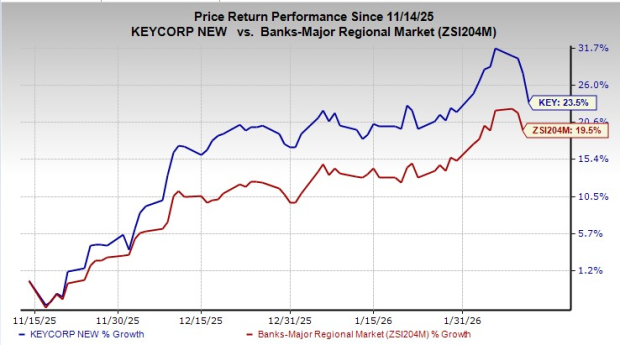
Bildquelle: Zacks Investment Research
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das verlangsamte Wachstum von KI-Modellen ist nicht unbedingt ein negatives Signal: Drei strukturelle Rückenwinde traditioneller Rechenzentren überwiegen den Anstieg der Zinssätze.
HSBC ist der Ansicht, dass sich das Wachstum traditioneller Rechenzentren von der Entwicklung fortschrittlicher Modelle hin zur Kommerzialisierung von KI verlagert. Die steigende Nachfrage nach Inferenz, die expandierenden Investitionsausgaben der Cloud-Anbieter sowie strengere Vorgaben bei Strom und Regulierung führen dazu, dass das angespannte Verhältnis von Angebot und Nachfrage voraussichtlich bis 2028 anhalten wird. Selbst bei steigenden Zinssätzen wird das durchschnittliche jährliche Wachstum des AFFO je Aktie von 2025 bis 2028 weiterhin auf 11 % bis 12 % geschätzt, was auf eine starke Ertragsresilienz hinweist.
Diesmal werden US-Staatsanleihen den US-Aktienmarkt zum Einsturz bringen?
Bloomberg-Stratege Simon White warnt, dass der Anstieg der US-Staatsanleihenrenditen von einem zuvor durch Zinserwartungen getriebenen "gutartigen" Anstieg zu einem unkontrollierten Anstieg infolge einer steigenden Laufzeitprämie übergeht. Marktanalysten weisen darauf hin, dass höhere langfristige Zinssätze sowohl den Diskontierungssatz für US-Aktienbewertungen als auch die Finanzierungskosten für Unternehmen erhöhen und den Liquidationsdruck auf hoch verschuldete Vermögenswerte verstärken. Sollte ein Zinssatz von über 5% zur neuen Normalität werden, werden die Bewertungen von US-Aktien weiterhin unter Druck stehen.
Krypto-Preise
Mehr


