
Was ist das schwer verständliche Konzept des intersubjective forking bei EigenLayer?

Eigenlayer abstrahiert eine neue Art von Fakten (intersubjektiv), die mit den bisherigen Lösungen (ETH Restaking) nicht gelöst werden können, weshalb eine neue Lösung vorgeschlagen wurde.
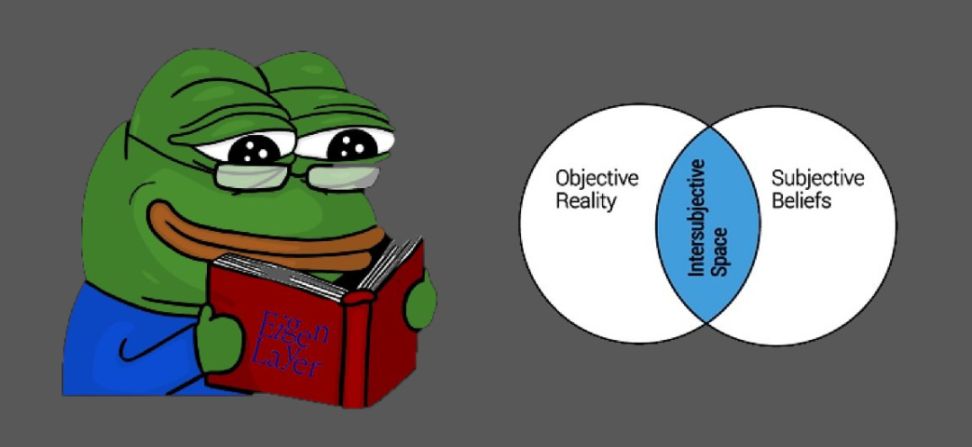
Was bedeutet es eigentlich, dass es große Meinungsverschiedenheiten über eine intersubjektive Tatsache gibt?
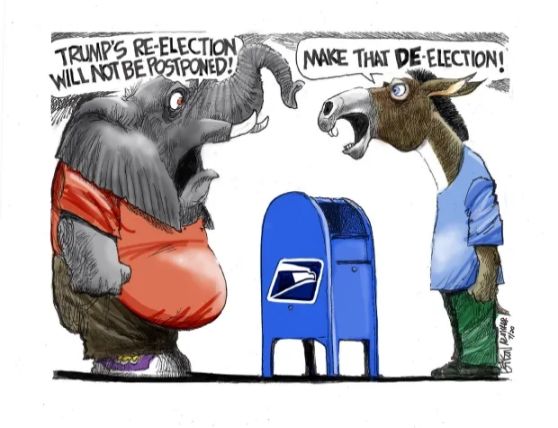
Bevor diese Angelegenheit geklärt war, glaubten viele fest daran, dass Trump der wahre 46. Präsident sei, ohne böswillige Absicht, und beide Seiten konnten sich gegenseitig nicht überzeugen. Eigenlayer ist der Meinung, dass das beste Mittel zur Lösung solcher Probleme gegenseitige Token-Forks sind, damit die Zeit alles prüft, denn am Ende wird eine Seite ihre Legitimität verlieren und gegen Null gehen. Also: 1. Aus Sicht der Trump-Anhänger (also der Trump-Version von EIGEN) sollten alle Sicherheiten der Biden-Anhänger eingezogen werden; 2. Aus Sicht der Biden-Anhänger (also der Biden-Version von EIGEN) sollten alle Sicherheiten der Trump-Anhänger eingezogen werden. Das Endergebnis ist klar: Trump ist in der öffentlichen Wahrnehmung nicht der 46. Präsident, die Trump-Version von EIGEN geht letztlich auf Null, daher ist es egal, ob die Token der Biden-Anhänger eingezogen wurden – sie sind ohnehin wertlos. Im Gegensatz dazu ist Biden in der öffentlichen Wahrnehmung der 46. Präsident, die Biden-Version von EIGEN wird zum legitimen EIGEN, und die zuvor eingezogenen Token der Trump-Anhänger sind ein Verlust. Das ist das Problem, das intersubjective forking lösen soll. Deshalb muss man dafür den EIGEN Token verwenden und nicht ETH. Ein ETH-Fork ist zu schwierig und auch nicht gut für die Sicherheit von ETH. Natürlich gibt es auch das Eigeninteresse, den eigenen Token möglichst lange zu binden. Außerdem gibt es noch ein Detail: EIGEN ist ein Dual-Token-Modell.
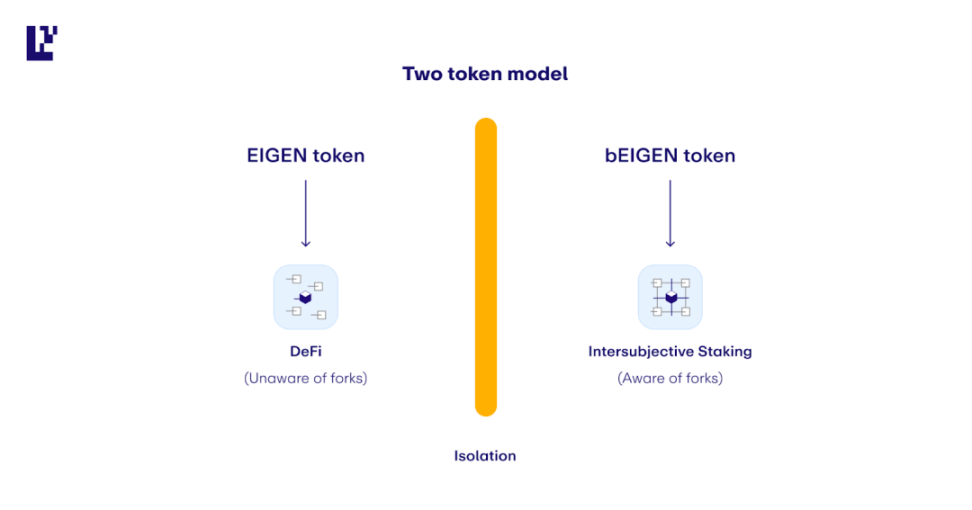
Zusammenfassend lässt sich sagen: Eigenlayer abstrahiert eine neue Art von Tatsache (intersubjektiv), die nicht mit bisherigen Methoden (ETH Restaking) gelöst werden kann, und schlägt daher eine neue Lösung vor (Staking und Slashing auf Basis des EIGEN Tokens), also die Ausgabe eines neuen Work-Tokens $EIGEN.
Ebunker, Ethereum-Langzeit-Enthusiast, verfolgt die technologische Entwicklung, Vorschlags-Upgrades und Community-Veränderungen von Ethereum in Echtzeit und teilt Forschung und Meinungen zu wichtigen Ethereum-Bereichen wie Staking, L2, DeFi usw.
Derzeit umfasst Ebunker unter anderem Ebunker Pool (nicht-verwahrender Ethereum Staking Pool) und Ebunker Venture (Ethereum-Maximalist-Venture).
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Die Nachfrage nach KI steigt rasant, doch das „Credit Gate“ für Finanzierungen wird enger! Unter dem Druck der 5%igen US-Staatsanleihenrendite treten die Verlierer im Bereich der Rechenleistung zunehmend ans Licht.
Da die US-Staatsanleiherenditen auf das höchste Niveau seit 2007 steigen, werden die Gesamtkosten für die Finanzierung von KI-Infrastrukturen zunehmend höher. Morgan Stanley prognostiziert, dass die mit künstlicher Intelligenz verbundenen Schulden bis 2030 4,1 Billionen US-Dollar erreichen werden.
Von der Rettung der Credit Suisse bis zur Erwägung grenzüberschreitender Fusionen: UBS (UBS.US) befindet sich in einer "Kapitalfestung", ist der nächste Schritt eine Zusammenarbeit mit der Wall Street?
Da die größte Schweizer Bank unter dem Druck strengerer Kapitalanforderungen steht, haben mehrere bedeutende internationale Banken bereits Kontakt zu UBS aufgenommen, um mögliche Zusammenschlüsse oder andere Kooperationen zu besprechen.

Volatilitätsunterschiede zwischen Einzelaktien und Indizes! Beliebter Handel an den US-Aktienmärkten: Long-Positionen mit Einzelaktienoptionen und Hedging mit Indexoptionen
Die differenzierte KI-Erzählung, die starken Schwankungen der Ölpreise und die US-Staatsanleihenrenditen auf einem 20-Jahres-Hoch haben dazu geführt, dass der Grad der Divergenz der S&P500-Komponenten auf das 95. Perzentil der letzten 30 Jahre gestiegen ist. Die anhaltende Kompression der Einzelaktien-Volatilität macht die Aufbaukosten vergleichsweise günstig, die Volatilitätslücke zwischen Einzelaktien und Index weitet sich erneut aus. Das diversifizierte Trading-Strategiefenster „Long Einzelaktien-Optionen + Short Index-Optionen“ bietet nun eine seltene Gelegenheit.
Krypto-Preise
Mehr


