

On-Chain-Daten zeigen riesige Bitcoin-Transfers von BlackRock an Börsen, was den Markt erschüttert – dabei ist dies bereits das Ende der Verkaufswelle, nicht deren Anfang.
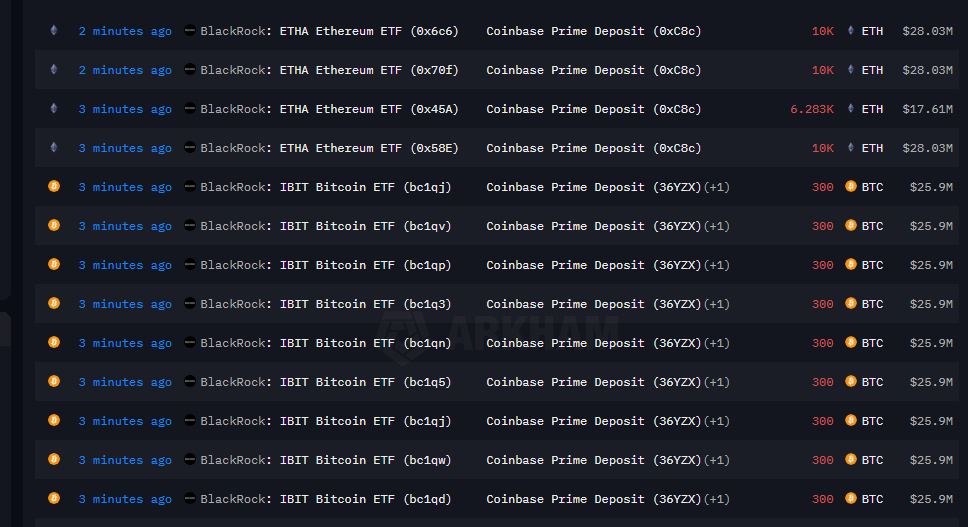
In letzter Zeit haben eine Reihe großer Bitcoin-Transfers von BlackRock zu Coinbase die Aufmerksamkeit von Krypto-Investoren auf sich gezogen. Viele interpretieren dies direkt als Signal für institutionelle Verkäufe. Evgeny Gaevoy, Gründer des Market-Making-Giganten Wintermute, bringt es jedoch auf den Punkt: Dies ist tatsächlich ein stark nachlaufender Indikator.
Die eigentlichen Verkäufe fanden längst am ETF-Markt statt; die On-Chain-Transfers sind nur der letzte Schritt des gesamten Prozesses.
I. Marktmissverständnis: Panik durch nachlaufende Indikatoren
● Das Missverständnis des Marktes bezüglich der großen Transfers von BlackRock rührt aus mangelndem Verständnis für die Funktionsweise von ETFs. Die sogenannten „großen Transfers von BlackRock“ beziehen sich konkret auf Krypto-Transfers von der Reserveadresse des BlackRock Spot Bitcoin ETF (IBIT) zur Coinbase Prime Custody-Adresse.
● Hinter den Transfers steht tatsächlich ein Schritt im Market-Making-Prozess, wenn der ETF Nettoabflüsse verzeichnet und große Market Maker rund um den ETF handeln und absichern.
● Wenn Investoren On-Chain-Transfers sehen, nehmen sie oft an, dass dies ein Signal für bevorstehende institutionelle Verkäufe ist, ohne zu wissen, dass der eigentliche Verkaufsdruck längst stattgefunden hat. Dieses Missverständnis führt dazu, dass Investoren in Marktvolatilität irrational handeln und die Panik verstärken.
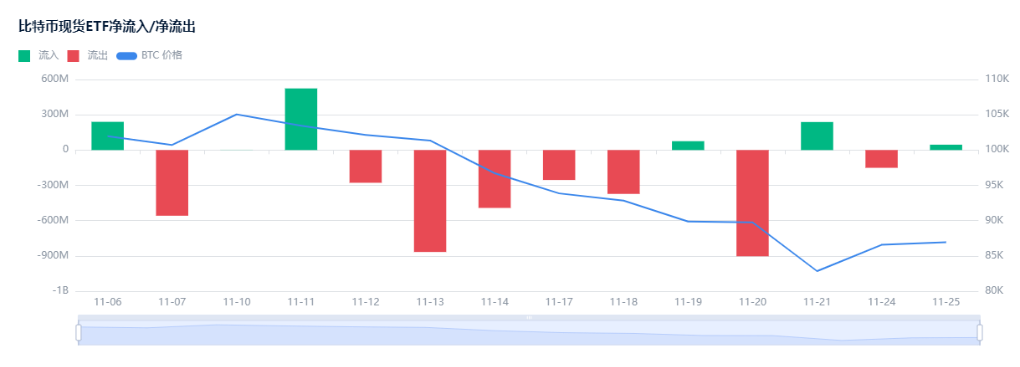
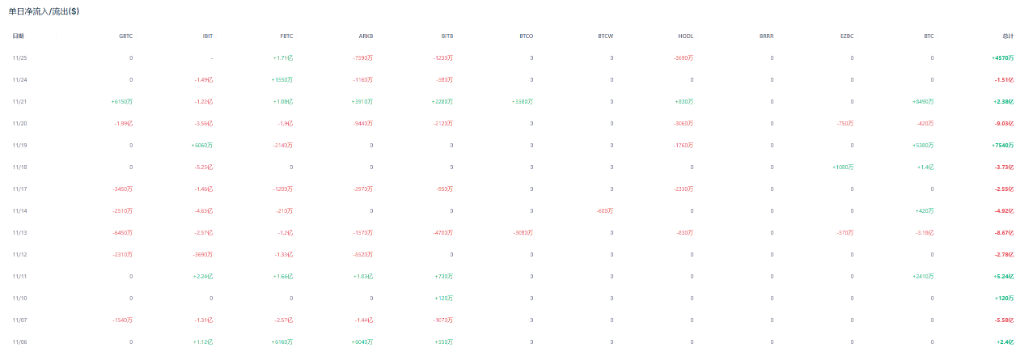
● Seit November haben Investoren bereits 3.5 Milliarden USD aus Bitcoin-ETFs abgezogen – fast ein Rekordhoch, das im Februar mit 3.6 Milliarden USD erreicht wurde. Allein der Bitcoin-ETF (IBIT) von BlackRock verzeichnete diesen Monat Rücknahmen in Höhe von 2.2 Milliarden USD. Ohne eine deutliche Umkehr wird dies die schlechteste Monatsbilanz aller Zeiten für den Fonds.
II. Funktionsweise: Der vollständige Ablauf einer ETF-Rückgabe
Um die Funktionsweise von BlackRock zu verstehen, müssen wir den vollständigen Ablauf bei Nettoabflüssen eines ETFs betrachten.
Cash-Redemption-Modell
● BlackRock hat für seinen Bitcoin-ETF letztlich das „Cash Creation“-Modell für Rückgaben gewählt, was mit der Haltung der US-Finanzaufsicht übereinstimmt. Im „Cash Only“-Rückgabemodell müssen Investoren bei Rückgabe ihrer ETF-Anteile Bargeld verwenden.
● BlackRock verkauft Bitcoin und verteilt das Bargeld an die rückgabewilligen Anteilseigner. Damit wird ausgeschlossen, dass Teilnehmer direkt Bitcoin gegen ETF-Anteile tauschen können.
Rückgabeprozess
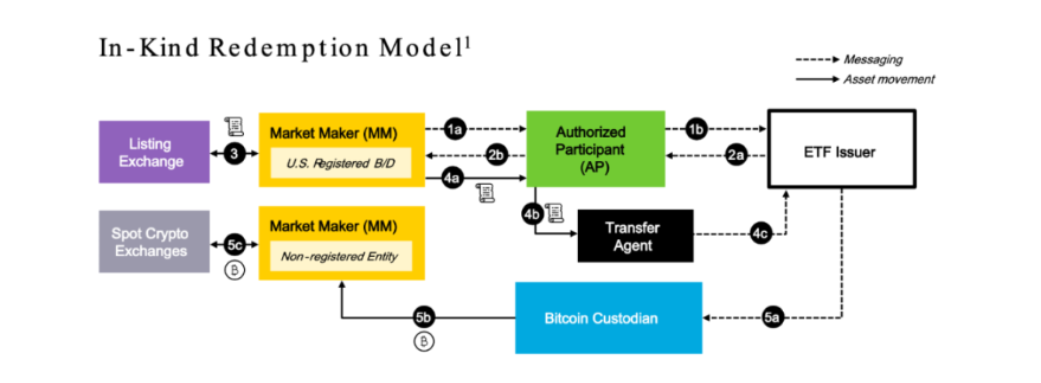
● Market Maker kaufen Anteile von ETF-Verkäufern und reichen dann einen Rückgabeantrag bei BlackRock ein, um ETF-Anteile gegen BTC zu tauschen. Dieser Prozess hat in der Regel eine Verzögerung von einem Tag.
● Entscheidend ist, dass Market Maker beim Kauf der ETF-Anteile zeitgleich eine Absicherung am externen Markt vornehmen, indem sie die entsprechende Menge an Kryptowährungen verkaufen.
● Gaevoy erklärt dazu: „Der eigentliche Verkaufsdruck entsteht nicht, wenn Privatanleger die On-Chain-Transfers sehen, sondern wenn Market Maker die ETF-Verkaufsaufträge übernehmen und gleichzeitig am externen Markt verkaufen, um sich abzusichern.“ Da der Rückgabeprozess meist einen Tag verzögert ist, kann der tatsächliche Verkaufsdruck bereits einen Tag früher auftreten.
● Konkret läuft der Rückgabeprozess im Cash/USD-Modell wie folgt ab: Market Maker kaufen ETF-Anteile am US-Aktienmarkt zurück und verkaufen BTC am Kryptomarkt (das erhaltene USD wird sofort an den Cash Custodian übergeben). Am nächsten Tag (T+1) erfolgt die Abwicklung: Der Market Maker gibt die zurückgekauften ETF-Anteile an den Transfer Agent (TA) ab, der TA gibt dem Market Maker das USD zurück.
III. Modellunterschiede: Warum die SEC auf dem Cash-Modell besteht
Bei der Wahl des Modells für die Erstellung und Rückgabe von ETFs bevorzugte BlackRock ursprünglich das physische Modell, aber die US Securities and Exchange Commission (SEC) bestand auf dem Cash-Modell.
● Physisches Modell (auch BTC-Modell genannt) koppelt ETF-Anteile direkt an die Menge an BTC. Bei Rückgabe von ETF-Anteilen werden entsprechend BTC verkauft. Dieses Modell ist sehr intuitiv und einfach. Im physischen/BTC-Modell muss der ETF-Emittent nur die Beziehung und Buchführung zwischen ETF-Anteilen und BTC verwalten, ohne sich um die schwankenden USD-Preise am Markt zu kümmern.
● Cash-Modell (auch USD-Modell genannt) rechnet ETF-Anteile über USD in die entsprechende BTC-Menge um. Bei Rückgabe von ETF-Anteilen wird zunächst in USD umgerechnet und dann USD in BTC getauscht.
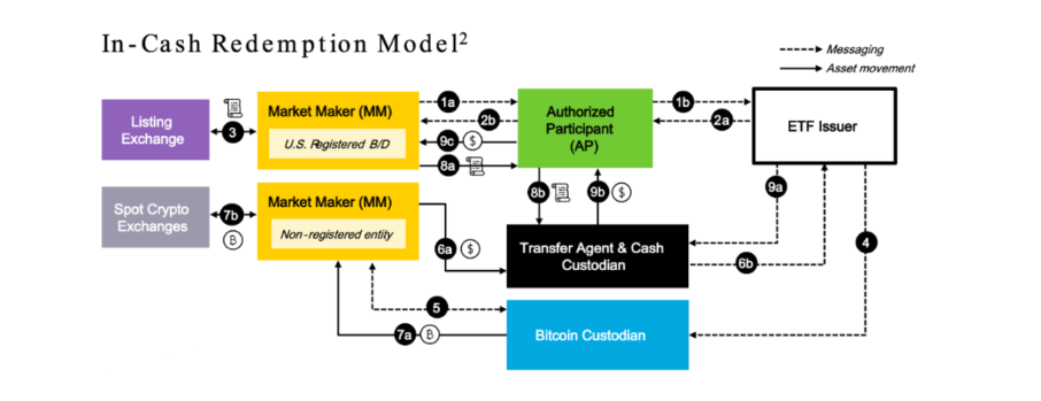
● Die SEC bevorzugt das Cash/USD-Modell, da es die Risiken der beiden Märkte trennt und so eine getrennte Regulierung erleichtert, den USD als Leitwährung stärkt und die Besteuerung der beteiligten Akteure vereinfacht.
Für Endinvestoren macht dies kaum einen Unterschied. ETF-Investoren am US-Aktienmarkt kaufen ETF-Anteile mit USD und erhalten bei Verkauf ebenfalls USD zurück.
IV. Markteinfluss: Kapitalabflüsse und Preisvolatilität
Der Bitcoin-ETF-Markt erlebt derzeit erhebliche Kapitalabflüsse, was sich bereits spürbar auf den Bitcoin-Preis ausgewirkt hat.
● Daten zeigen, dass die in den USA gelisteten Bitcoin-ETFs den schwersten monatlichen Kapitalabfluss seit fast zwei Jahren erleben. Dies erhöht nicht nur den Druck auf den ohnehin schwachen Kryptomarkt, sondern verändert auch die Art und Weise, wie Kapital in diese Anlageklasse hinein- und herausfließt.
● Seit der Einführung im Januar 2024 sind Spot-Bitcoin-ETFs zum Stimmungsbarometer des Kryptomarktes geworden und haben einen sich selbst verstärkenden Feedback-Loop geschaffen: Bei steigenden Preisen fließt mehr Kapital hinein, bei fallenden Preisen verstärken sich die Abflüsse.
● Das Citi Research Team hat dieses Phänomen quantifiziert: Für jeden Abfluss von 1 Milliarde USD aus Bitcoin-ETFs fällt der Preis im Schnitt um 3,4% – und umgekehrt. Citi-Analyst Alex Saunders erklärt, dass dieser Mechanismus die jüngste Korrektur von Bitcoin erklärt.
● Der Bitcoin-Preis fiel am vergangenen Wochenende zeitweise auf 80.553 USD. Obwohl er sich am Wochenende leicht erholte, lag er am 24. November bei 86.020 USD, was einem Rückgang von 8% seit Jahresbeginn entspricht.
● Im weiteren Kontext der Finanzmärkte erleben derzeit alle Arten von Hochrisikoanlagen – von AI-Aktien über Meme-Aktien bis hin zu hochvolatilen Momentum-Trades – eine Korrektur. Der S&P 500 verzeichnet den schlechtesten Monat seit März, und die kurzfristige Korrelation zwischen Bitcoin und Tech-Aktien erreichte Anfang des Monats ein Allzeithoch.
V. Die Rolle der Market Maker: Risikotransfer und Marktstabilität
Im Betrieb von Bitcoin-ETFs spielen Market Maker eine Schlüsselrolle. BlackRock plant, nach der Genehmigung seines Spot-Bitcoin-ETFs das Risiko an Krypto-Market-Maker zu übertragen, um es Wall-Street-Banken zu erleichtern, teilzunehmen.
● Der Plan beinhaltet eine neuartige Methode zur Rückgabe von ETF-Anteilen. Im Cash/USD-Modell werden die beiden Märkte durch USD getrennt. Market Maker agieren dabei wie ein „Werkzeug“, der einfach in beiden Märkten ETF-Anteile/USD und BTC/USD handelt.
● Wenn durch Zeitunterschiede oder Preisunterschiede zwischen den beiden Märkten Arbitrage oder Verluste entstehen, müssen Market Maker im Cash-Modell kein solches Marktrisiko tragen.
● Das überarbeitete Modell schließt eine wichtige Lücke. BlackRock hat keine Details genannt, aber erklärt, dass der neue Prozess „überlegene Widerstandskraft gegen Marktmanipulation“ bietet – ein Hauptanliegen der US Securities and Exchange Commission bei diesem Produkt.
● Wenn große Institutionen (die für Kunden Milliarden von USD verwalten) Aktien schneller und mit geringerem Risiko zurückgeben können, könnte dies zu mehr institutionellem Kapital in Spot-Bitcoin-ETFs führen.
VI. Investment-Learnings: Fokus auf die richtigen Indikatoren und langfristige Trends
Für rationale Investoren besteht der direkte Nutzen im Verständnis der Funktionsweise von BlackRock darin, Marktsignale korrekt zu interpretieren.
● Investoren sollten sich stärker auf die täglichen Zu- und Abflüsse der ETFs konzentrieren, da dies der Echtzeitindikator für die Kapitalbewegungen am Markt ist. On-Chain-Transfers sind nur ein Abwicklungsschritt im Standardprozess eines ETFs; der damit verbundene Verkaufsdruck ist in der Regel bereits vor dem Transfer entstanden, nicht danach.
● Die entsprechenden Daten werden in der täglichen Überwachung der ETF-Zu- und Abflüsse klarer und umfassender dargestellt, sodass sie nicht als zusätzliches bärisches Signal fehlinterpretiert werden müssen, was unnötige Panik vermeidet.
● Bei Nettozuflüssen in ETFs verkaufen Market Maker ETF-Anteile an Käufer und kaufen gleichzeitig Kryptowährungen, die sie an den ETF-Emittenten senden. Obwohl es hier keine Rückgabefrist gibt und die Verzögerung kürzer ist, bleibt eine gewisse Verzögerung bestehen.
● Nick Ruck, Direktor von LVRG Research, stellt fest: „Die Abflüsse bei IBIT bestätigen, dass die Anfang des Jahres herrschende Markteuphorie aufgebraucht ist.“ Diese Erkenntnis hilft Investoren, Marktzyklen aus einer makroökonomischen Perspektive zu verstehen, anstatt auf jeden On-Chain-Transfer überzureagieren.
Der Bitcoin-ETF von BlackRock ist mittlerweile eine der wichtigsten Bitcoin-haltenden Institutionen am Markt. Seine Kapitalflüsse haben einen tiefgreifenden Einfluss auf die Marktstimmung, aber das Verständnis des zugrunde liegenden Mechanismus ist entscheidend. Wenn der Markt erneut On-Chain-Daten zu Transfers von BlackRock an Börsen sieht, sollte klar sein, dass dies nur das Ende eines großen Mechanismus ist – nicht der Anfang.






