
Der Schlüssel zum Übergang vom Bären- zum Bullenmarkt: Die zweite S-förmige Wachstumskurve

Die zweite S-Wachstumskurve ist das Ergebnis der strukturellen Normalisierung des Finanzwesens durch Rendite, Arbeitskraft und Glaubwürdigkeit unter realen Einschränkungen.
Die zweite S-Wachstumskurve ist das Ergebnis der strukturellen Normalisierung des Finanzwesens durch Renditen, Arbeitskräfte und Glaubwürdigkeit unter realen Einschränkungen.
Autor: arndxt
Übersetzung: AididiaoJP, Foresight News
Die Liquiditätsexpansion bleibt das dominierende makroökonomische Narrativ.
Rezessionssignale sind verzögert, strukturelle Inflation ist hartnäckig.
Der Leitzins liegt über dem neutralen Niveau, aber unterhalb der Schwelle zur Straffung.
Der Markt preist eine sanfte Landung ein, aber die eigentliche Anpassung findet auf institutioneller Ebene statt: von billiger Liquidität zu maßvoller Produktivität.
Die zweite Kurve ist nicht zyklisch.
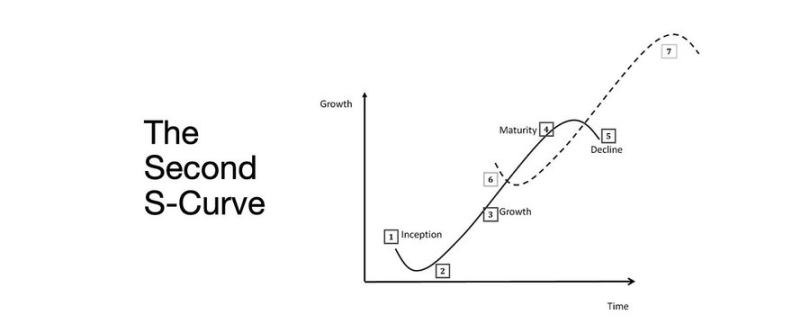
Sie normalisiert die Struktur des Finanzwesens durch Renditen, Arbeitskräfte und Glaubwürdigkeit unter realen Einschränkungen.
Zykluswechsel
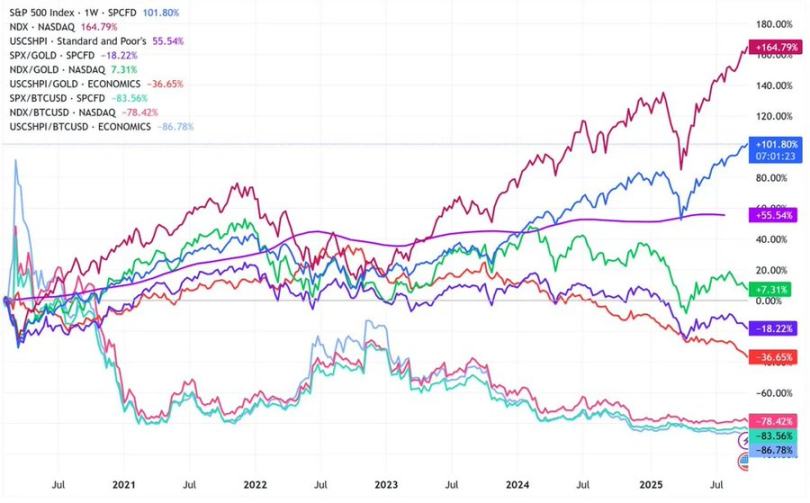
Die Token2049-Konferenz in Singapur markiert einen Wendepunkt vom spekulativen Wachstum zur strukturellen Integration.
Der Markt bewertet Risiken neu und bewegt sich von narrativgetriebener Liquidität hin zu einkommensgestützten Renditedaten.
Wesentliche Veränderungen:
- Perpetual Decentralized Exchanges bleiben dominant, Hyperliquid sichert die Liquidität im Netzwerkmaßstab.
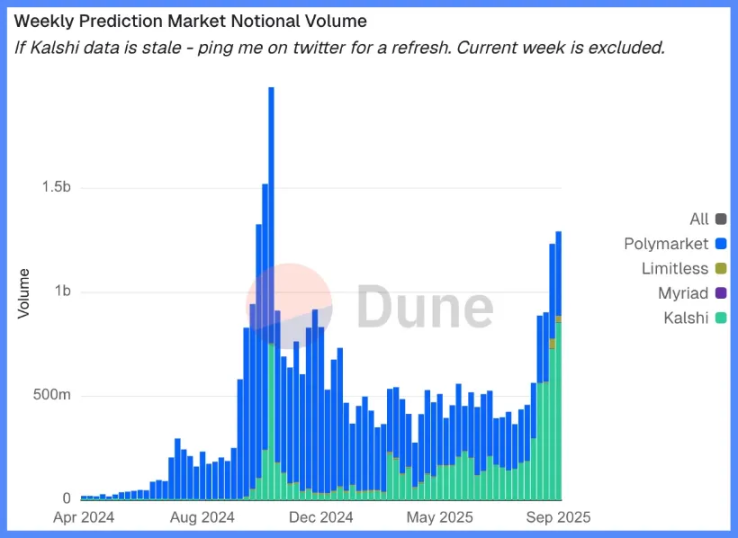
- Prognosemärkte entstehen als funktionale Derivate des Informationsflusses.
- AI-bezogene Protokolle mit echten Web2-Anwendungsfällen steigern leise ihre Einnahmen.
- Restaking und DAT haben ihren Höhepunkt erreicht; die Dezentralisierung der Liquidität ist offensichtlich.
Makroinstitutionen: Währungsabwertung, Demografie, Liquidität
Die Vermögensinflation spiegelt eine Währungsabwertung wider, nicht organisches Wachstum.
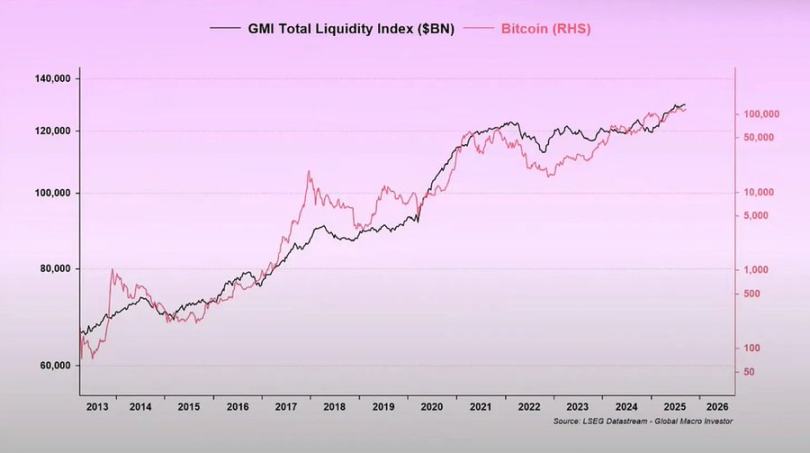
Wenn die Liquidität expandiert, übertreffen Long-Duration-Assets den Gesamtmarkt.
Wenn die Liquidität schrumpft, werden Hebelwirkung und Bewertungen komprimiert.
Drei strukturelle Treiber:
- Währungsabwertung: Die Rückzahlung von Staatsschulden erfordert eine kontinuierliche Bilanzausweitung.
- Demografie: Die Alterung der Bevölkerung verringert die Produktivität und verstärkt die Abhängigkeit von Liquidität.
- Liquiditätskanäle: Die globale Gesamtliquidität, d.h. die Summe der Zentralbank- und Bankensystemreserven, hat seit 2009 90% der Performance von Risikoanlagen nachverfolgt.
Rezessionsrisiko: Verzögerte Daten, Frühindikatoren
Die gängigen Rezessionsindikatoren sind nachlaufend.
CPI, Arbeitslosenquote und die Sahm-Regel werden erst nach Beginn des wirtschaftlichen Abschwungs bestätigt.
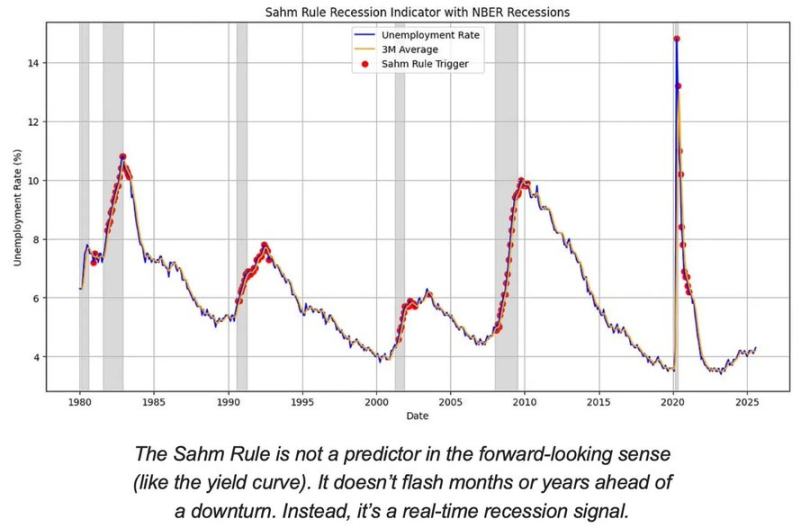
Die USA befinden sich in einer späten Phase des Konjunkturzyklus, aber nicht in einer Rezession.
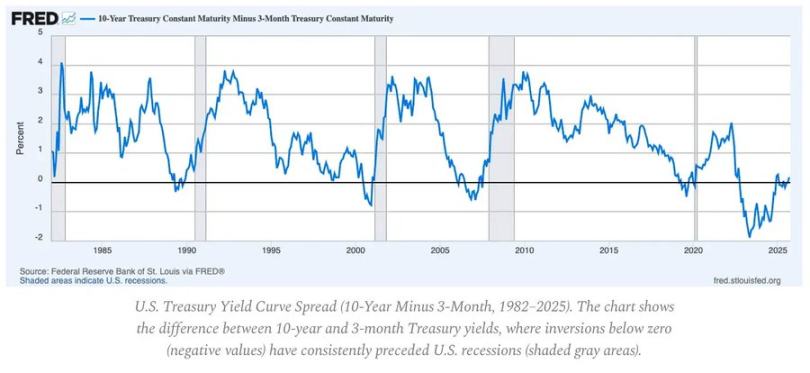
Die Wahrscheinlichkeit einer sanften Landung ist weiterhin höher als das Risiko einer harten Landung, aber das Timing der Politik ist der begrenzende Faktor.
Frühindikatoren:
- Die invertierte Zinskurve bleibt das klarste Frühwarnsignal.
- Die Kreditspreads sind unter Kontrolle, was auf keinen unmittelbar bevorstehenden systemischen Druck hindeutet.
- Der Arbeitsmarkt kühlt sich allmählich ab; die Beschäftigung bleibt im Zyklus angespannt.
Inflationsdynamik: Das „letzte Meile“-Problem
Die Deflation bei Waren ist abgeschlossen; Dienstleistungsinflation und Lohnstarrheit verankern den Gesamt-CPI nun bei etwa 3%.
Diese „letzte Meile“ ist die komplexeste Phase der Disinflation seit den 1980er Jahren.
- Die Waren-Deflation gleicht nun einen Teil des CPI aus.
- Ein Lohnwachstum von fast 4% hält die Dienstleistungsinflation hoch.
- Die Messung der Wohnungsinflation ist verzögert; die tatsächlichen Marktmieten haben sich bereits abgekühlt.
Implikationen für die Politik:
- Die Federal Reserve steht vor einem Trade-off zwischen Glaubwürdigkeit und Wachstum.
- Eine zu frühe Zinssenkung birgt das Risiko einer erneuten Beschleunigung; ein zu langes Festhalten birgt das Risiko einer Überstraffung.
- Das Gleichgewichtsergebnis ist eine neue Inflationsuntergrenze nahe 3% statt 2%.
Makrostruktur
Drei langfristige Inflationsanker bestehen weiterhin:
- Deglobalisierung: Die Diversifizierung der Lieferketten erhöht die Transformationskosten.
- Energiewende: Kapitalintensive, kohlenstoffarme Aktivitäten erhöhen die kurzfristigen Inputkosten.
- Demografie: Struktureller Arbeitskräftemangel führt zu anhaltender Lohnstarrheit.
Diese Faktoren schränken die Fähigkeit der Federal Reserve ein, eine Normalisierung ohne höheres nominales Wachstum oder eine höhere Gleichgewichtsinflation zu erreichen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zahl der JOLTS-Stellenangebote in den USA ist im August auf ein Fünfmonatstief gefallen und liegt damit den dritten Monat in Folge unter den Erwartungen.
Im August sank die Zahl der offenen Stellen in den USA auf 7,079 Millionen und lag damit unter den Erwartungen der Ökonomen von 7,228 Millionen. Im Bereich Immobilien und Vermietung wurden lediglich 50.000 offene Stellen verzeichnet, was einem nahezu halbierten Wert gegenüber dem Vormonat entspricht. Die Kündigungsrate blieb bei 1,9 % und damit auf dem niedrigsten Niveau seit 2020. Das Verhältnis von offenen Stellen zur Zahl der Arbeitslosen fiel auf das 1,0-fache zurück. Analysen weisen darauf hin, dass die durch JOLTS implizierte Netto-Beschäftigungszahl nun seit drei Monaten in Folge unter den Daten des Non-Farm-Berichts liegt; das am Freitag veröffentlichte Non-Farm-Arbeitsmarktbericht dürfte daher ein hohes Risiko für negative Überraschungen bergen.

Der "Big Short" Burry nimmt erneut Nvidia (NVDA.US) ins Visier: Kritisiert Jensen Huang wie Palantir-CEO Karp, 150 Milliarden Dollar Aktienrückkauf wirft Fragen auf
Michael Burry, ein bekannter Skeptiker der Nvidia (NVDA.US) und des allgemeinen Hypes um KI-Infrastruktur, hat den Chip-Hersteller erneut kritisiert und CEO Jensen Huang mit dem Palantir CEO Alex Karp verglichen.
Krypto-Preise
Mehr


