
Grayscale Q3 Asset Review: Was wird die Performance im vierten Quartal antreiben?

In letzter Zeit haben sich vier Hauptthemen am Markt herauskristallisiert: Digital Asset Treasury (DAT), die Verbreitung von Stablecoins, das gestiegene Handelsvolumen an Börsen und das Wachstum von dezentralen unbefristeten Kontrakten.
Original Article Title: Grayscale Research Insights: Crypto Sectors in Q4 2025
Original Source: Grayscale
Original Translation: Jinse Finance
Schlüsselpunkte dieses Artikels:
· Im dritten Quartal 2025 waren die Preisrenditen aller sechs Kryptowährungssektoren positiv, während sich die fundamentalen Veränderungen gemischt zeigten. Die „Kryptowährungssektoren“ sind ein proprietäres Rahmenwerk, das wir in Zusammenarbeit mit dem Indexanbieter FTSE/Russell entwickelt haben, um den Markt für digitale Vermögenswerte zu organisieren und Renditen zu messen.
· Die Performance von Bitcoin lag unter der anderer Kryptowährungen, und das Renditemuster der übrigen Kryptowährungen kann als „Alt Season“ betrachtet werden – wenn auch anders als in der Vergangenheit.
· Die Rangliste der Top 20 Token vor Q3 (basierend auf volatilitätsbereinigten Preisrenditen) unterstreicht die Bedeutung der Regulierung und Akzeptanz von Stablecoins, den Anstieg des Handelsvolumens an zentralisierten Börsen und die Relevanz von Digital Asset Treasuries (DAT).
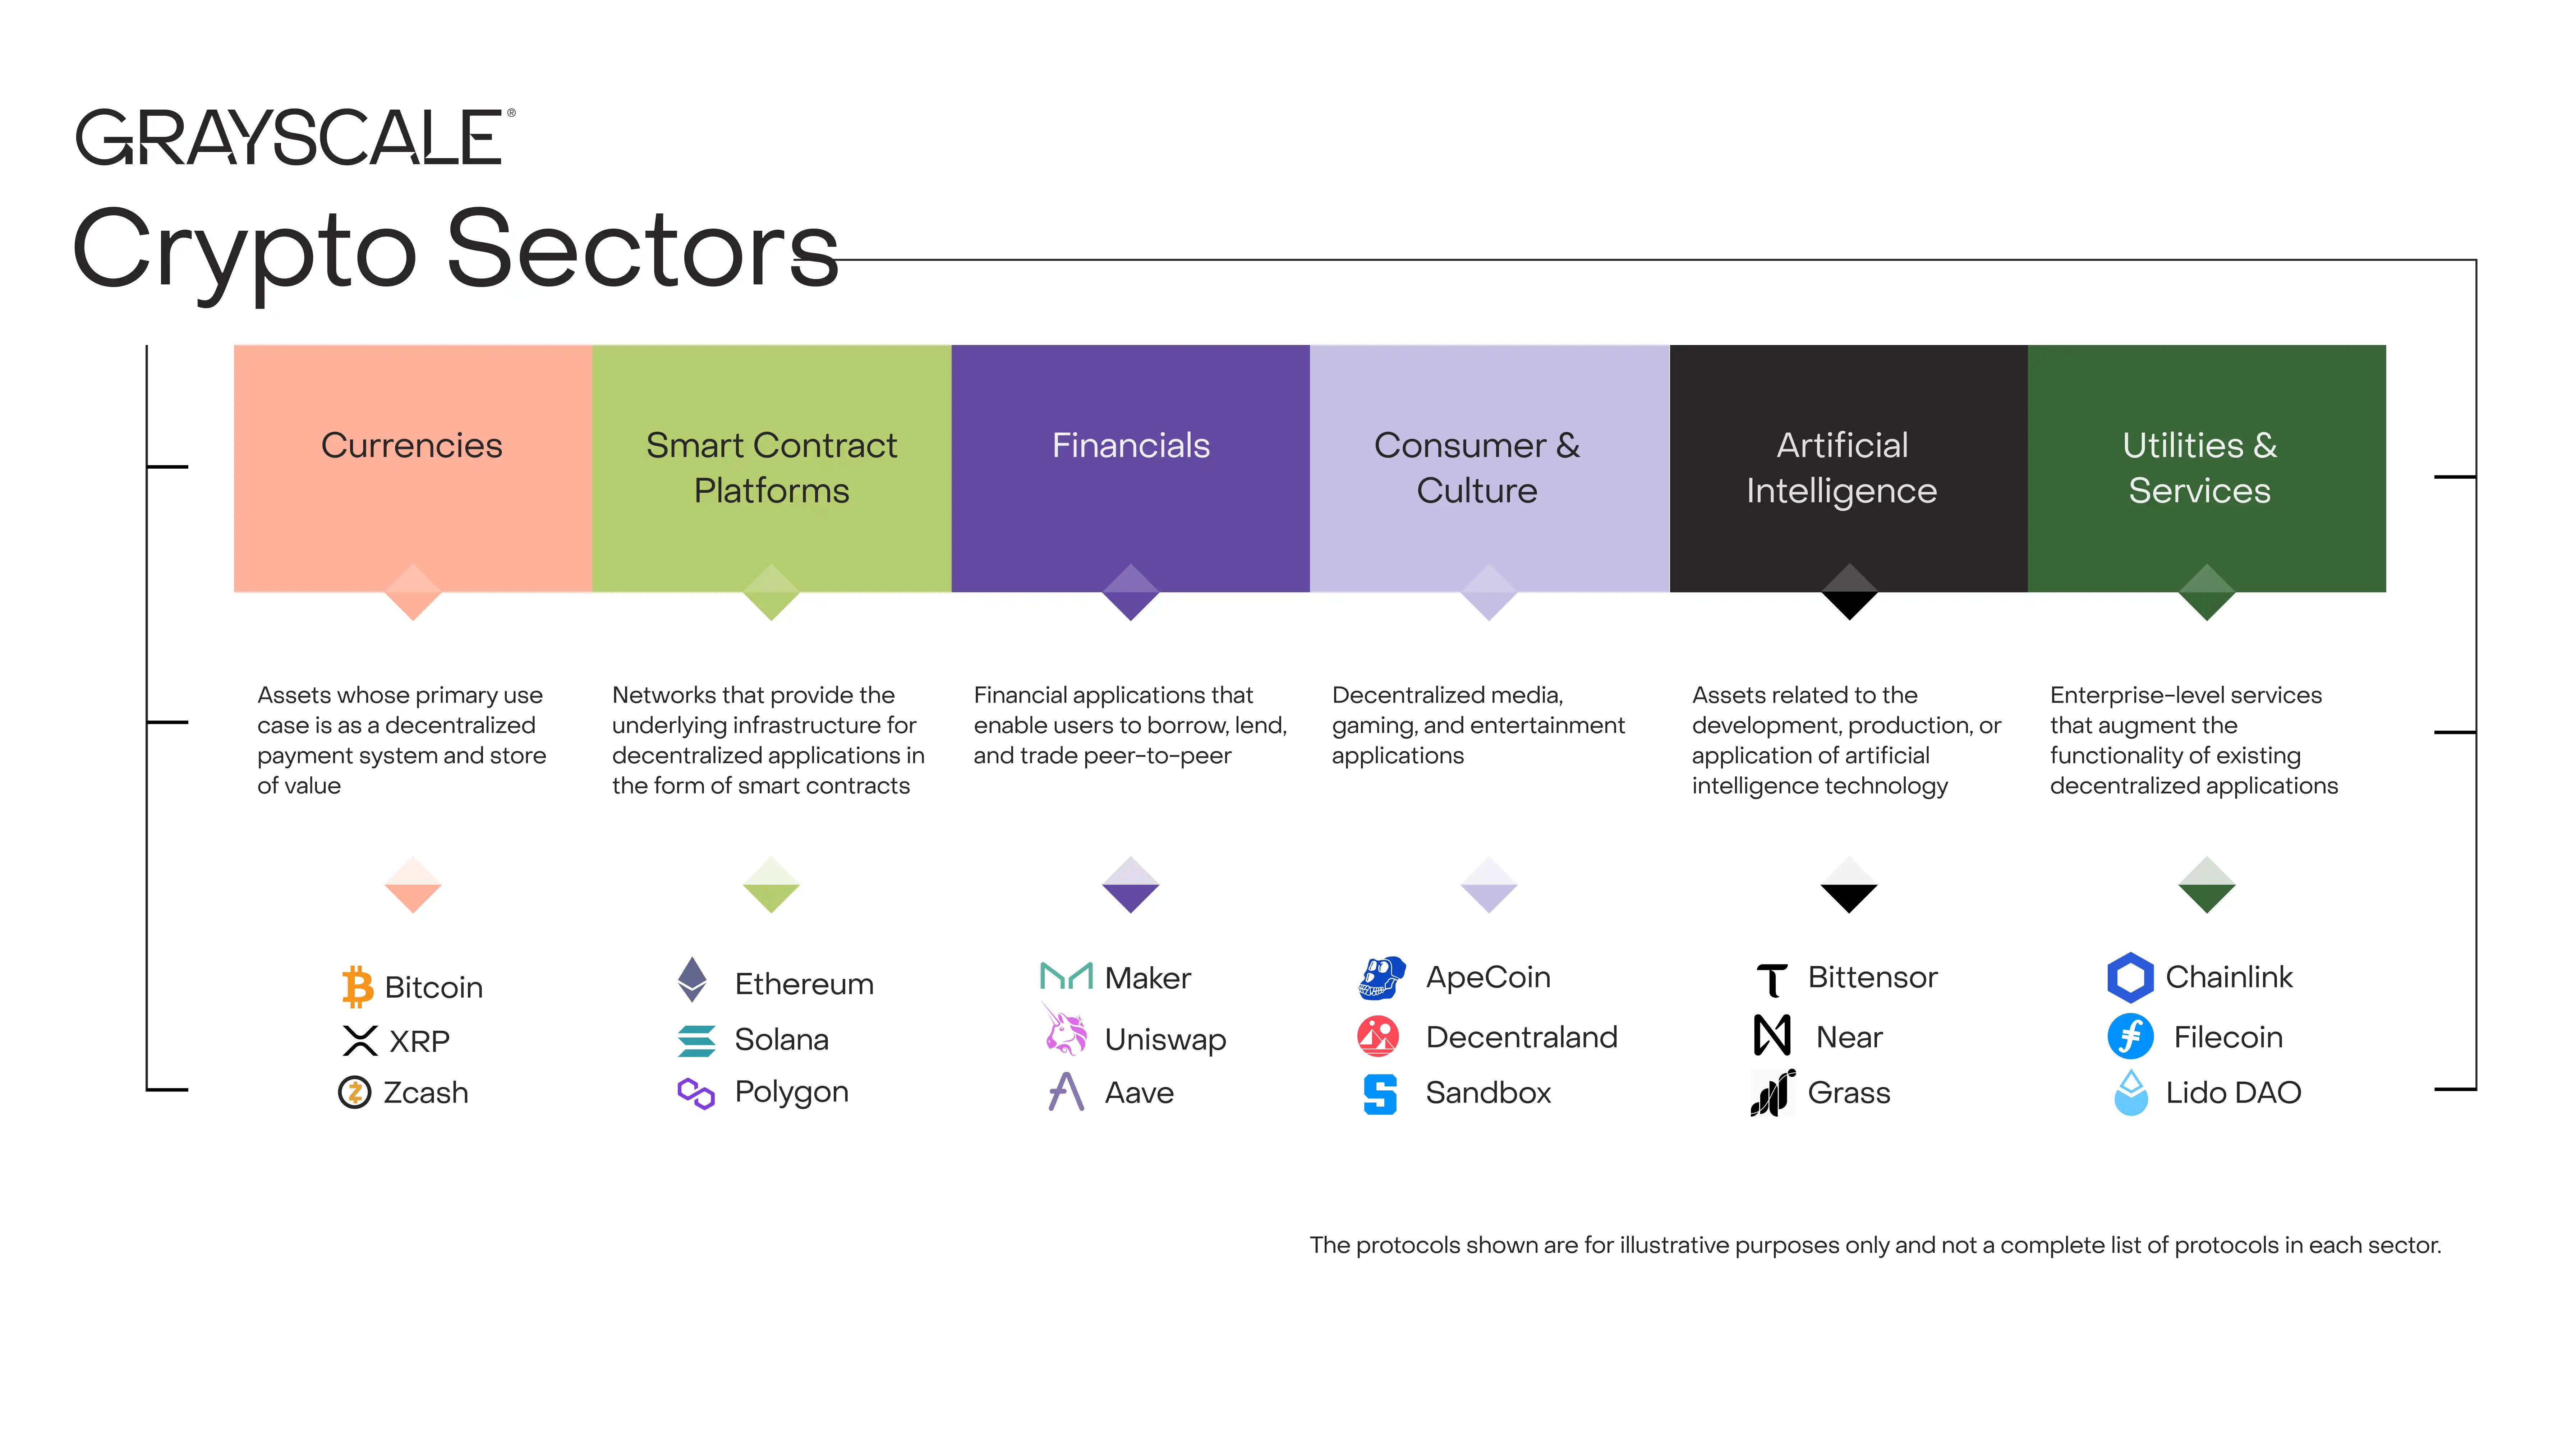
Jeder Vermögenswert im Bereich Kryptowährungen steht in irgendeiner Weise mit der Blockchain-Technologie in Verbindung und teilt dieselbe zugrunde liegende Marktstruktur – aber damit enden die Gemeinsamkeiten. Diese Anlageklasse umfasst eine breite Palette von Softwaretechnologien, die in den Bereichen Verbraucherfinanzen, künstliche Intelligenz (AI), Medien und Unterhaltung sowie anderen Feldern Anwendung finden. Um die Daten übersichtlich zu organisieren, verwendet Grayscale Research eine proprietäre Klassifikation und Indexreihe, die in Zusammenarbeit mit FTSE/Russell entwickelt wurde, nämlich die „Crypto Sectors“. Das „Crypto Sectors“-Rahmenwerk deckt sechs verschiedene Teilmärkte ab (Diagramm 1). Zusammen umfassen sie 261 Token mit einer gesamten Marktkapitalisierung von 3,5 Billionen US-Dollar.
Diagramm 1: Das „Crypto Sectors“-Rahmenwerk hilft, den Markt für digitale Vermögenswerte zu organisieren
Messung von Blockchain-Fundamentaldaten
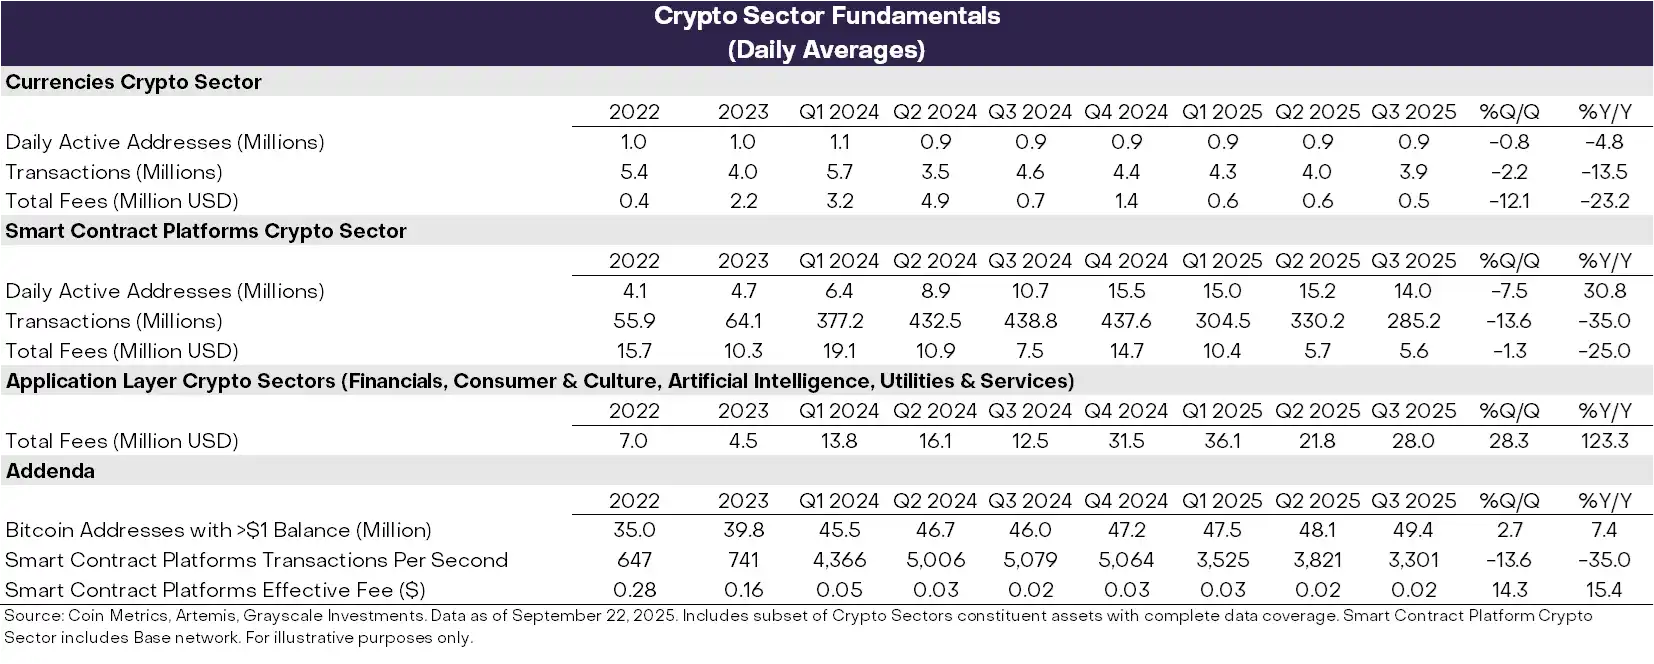
Die Blockchain ist kein Unternehmen, aber ihre wirtschaftliche Aktivität und finanzielle Gesundheit können auf ähnliche Weise gemessen werden. Die drei wichtigsten Kennzahlen der On-Chain-Aktivität sind Nutzer, Transaktionen und Transaktionsgebühren. Da die Blockchain anonym ist, verwenden Analysten typischerweise „aktive Adressen“ (Blockchain-Adressen mit mindestens einer Transaktion) als unvollkommene Annäherung an die Anzahl der Nutzer.
Im dritten Quartal schwankten die fundamentalen Indikatoren für die Gesundheit der Blockchain (Diagramm 2). Negativ zu vermerken ist, dass die Anzahl der Nutzer, das Transaktionsvolumen und die Gebühren in den Sektoren Währung und Smart-Contract-Plattformen im Vergleich zum Vorquartal zurückgingen. Insgesamt ist seit dem ersten Quartal 2025 die spekulative Aktivität im Zusammenhang mit Meme-Coins zurückgegangen, was zu einem Rückgang des Transaktionsvolumens und der Aktivität geführt hat.
Erfreulicher ist, dass die Gebührenerträge blockchainbasierter Anwendungen im Quartalsvergleich um 28 % gestiegen sind. Dieses Wachstum wurde hauptsächlich durch die Aktivität einiger der umsatzstärksten Anwendungen getrieben: (i) Jupiter, eine dezentrale Börse auf Basis von Solana; (ii) Aave, ein führendes Krypto-Kreditprotokoll; und (iii) Hyperliquid, eine führende Börse für unbefristete Futures-Kontrakte. Auf Jahresbasis hat der Gebührenertrag der Anwendungsschicht nun 10 Milliarden US-Dollar überschritten. Die Blockchain dient sowohl als Netzwerk für digitale Transaktionen als auch als Plattform für Anwendungen. Höhere Anwendungsgebühren können daher als Zeichen für die zunehmende Akzeptanz der Blockchain-Technologie gewertet werden.
Abbildung 2: Fundamentale Performance der Kryptowährungssektoren im dritten Quartal 2025
Verfolgung der Preisentwicklung
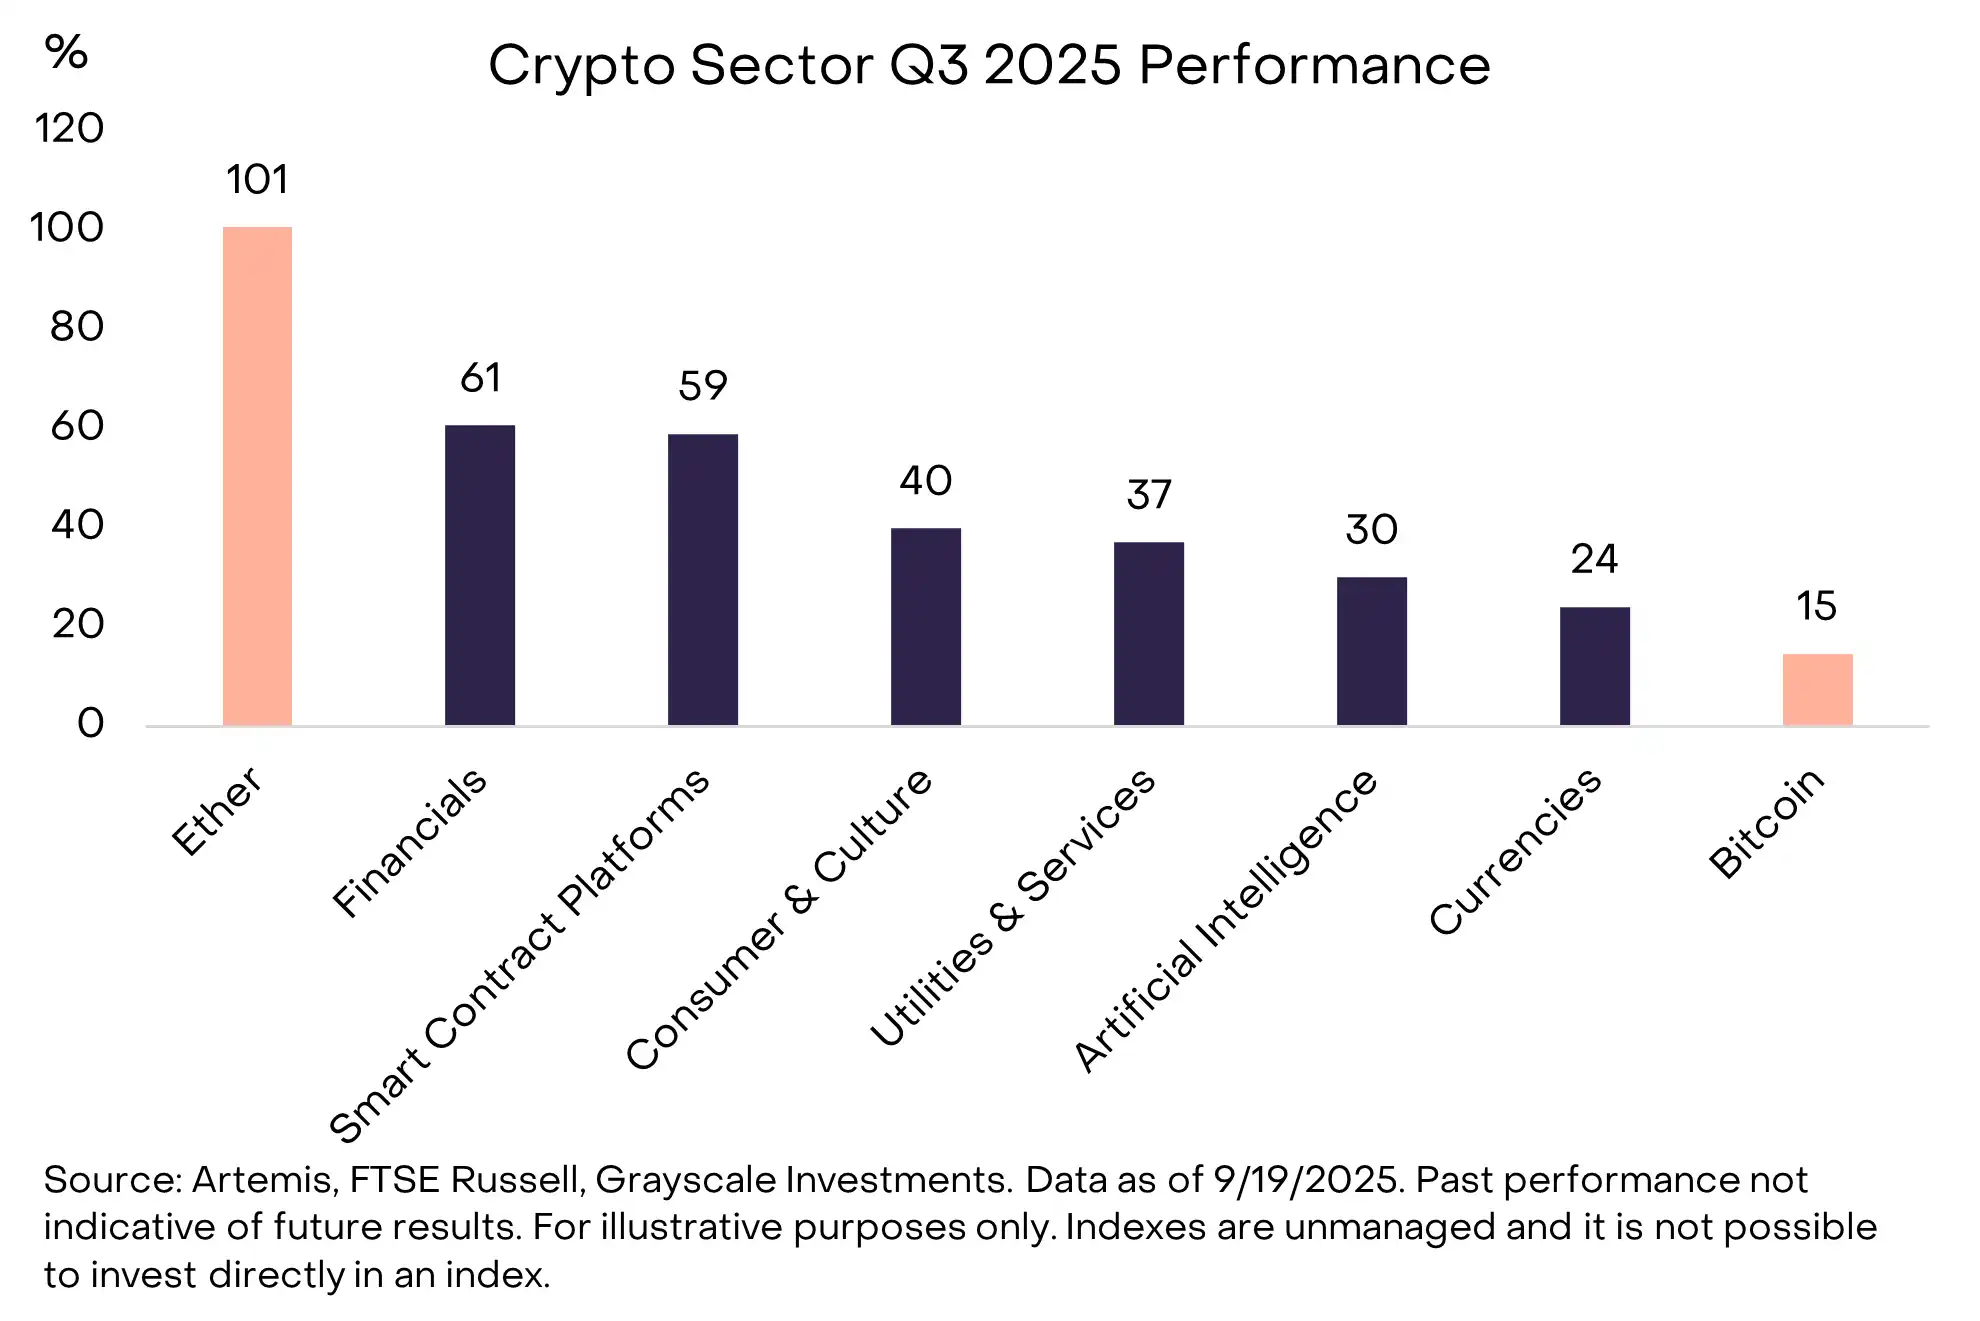
Im dritten Quartal 2025 war die Rendite aller sechs Kryptowährungssektoren positiv (Diagramm 3). Die Performance von Bitcoin lag hinter anderen Teilmärkten zurück – ein Renditemuster, das als „Altcoin Season“ für Kryptowährungen angesehen werden kann, wenn auch anders als in früheren Phasen des Rückgangs der Bitcoin-Dominanz. Angetrieben durch das gestiegene Handelsvolumen an zentralisierten Börsen (CEX) führte der Finanz-Krypto-Sektor die Gewinne an, während der Smart-Contract-Plattform-Sektor möglicherweise von der Gesetzgebung und Akzeptanz von Stablecoins profitierte (Smart-Contract-Plattformen sind Netzwerke, auf denen Nutzer Stablecoins für Peer-to-Peer-Zahlungen verwenden). Obwohl alle Kryptosektoren positive Renditen erzielten, hinkte der Sektor künstliche Intelligenz hinter anderen Teilmärkten her, was eine Phase der Underperformance bei KI-Aktien widerspiegelt. Auch der Währungs-Krypto-Sektor schnitt unterdurchschnittlich ab, was auf einen relativ moderaten Preisanstieg bei Bitcoin hindeutet.
Abbildung 3: Die Performance von Bitcoin hinkt anderen Kryptowährungssektoren hinterher
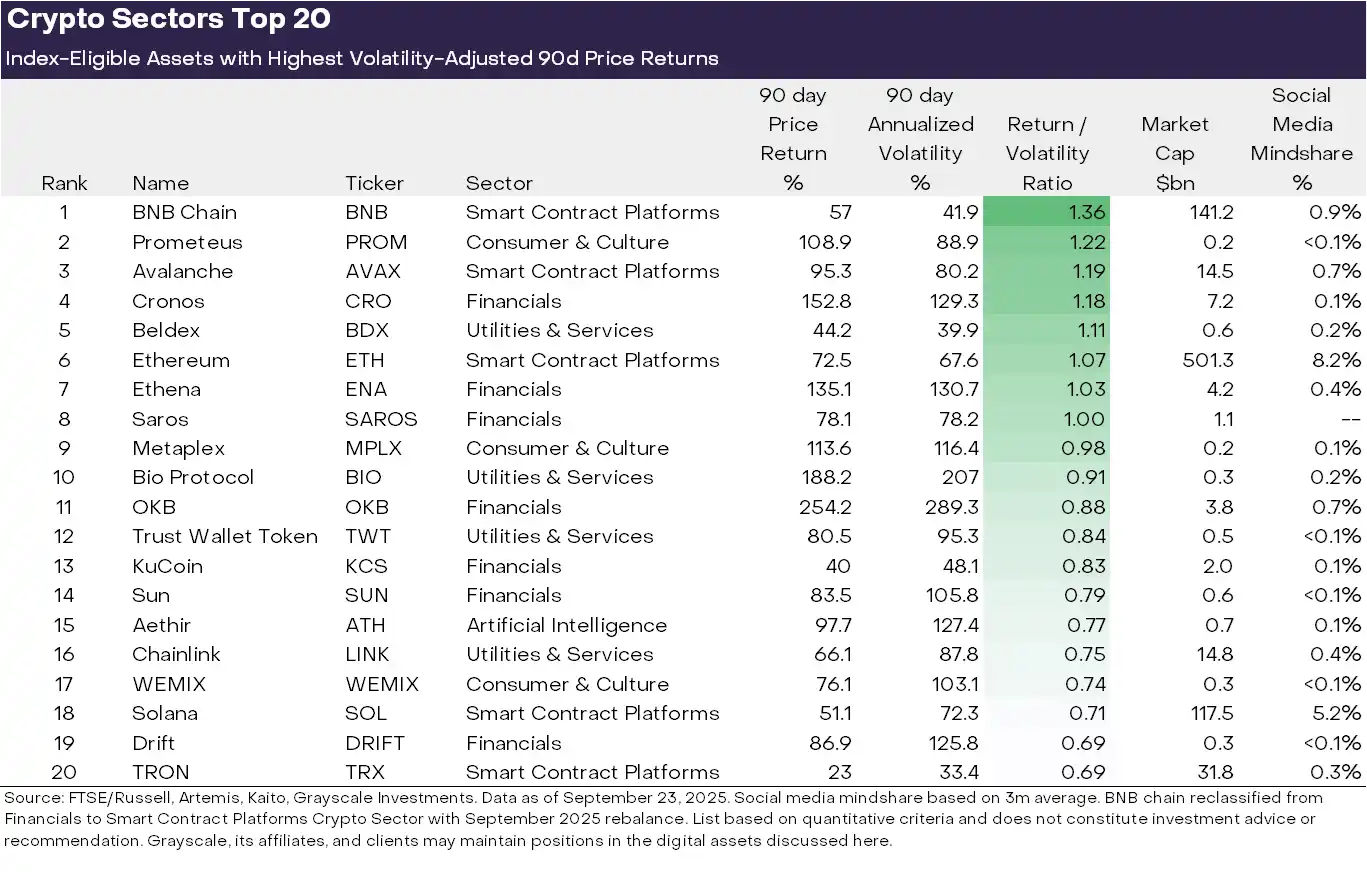
Die Vielfalt der Kryptowährungs-Assetklassen impliziert häufige Rotationen dominanter Themen und Marktführerschaft. Diagramm 3 zeigt die Top 20 der indexberechtigten Token, sortiert nach volatilitätsbereinigter Preisrendite im dritten Quartal 2025. Die Liste umfasst einige Large-Cap-Token mit einer Marktkapitalisierung von über 100 Milliarden US-Dollar, wie ETH, BNB, SOL, LINK und AVAX, sowie einige Token mit einer Marktkapitalisierung von unter 5 Milliarden US-Dollar. Der Finanz-Krypto-Sektor (sieben Assets) und der Smart-Contract-Plattform-Sektor (fünf Assets) waren in diesem Quartal am stärksten in den Top 20 vertreten.
Abbildung 4: Die leistungsstärksten Assets in jedem Kryptosektor basierend auf risikobereinigten Renditen
Wir sind der Meinung, dass vier große Themen sich in der jüngsten Marktperformance besonders hervorgetan haben:
(1) Digital Asset Treasury (DAT): Im letzten Quartal stieg die Menge an DAT sprunghaft an: börsennotierte Unternehmen halten Kryptowährungen als Treasury-Reserve-Asset in ihrer Bilanz und als Investmentinstrument für Aktienanleger. Unter den Top 20 Token könnten mehrere von der Schaffung neuer DAT profitieren, darunter ETH, SOL, BNB, ENA und CRO.
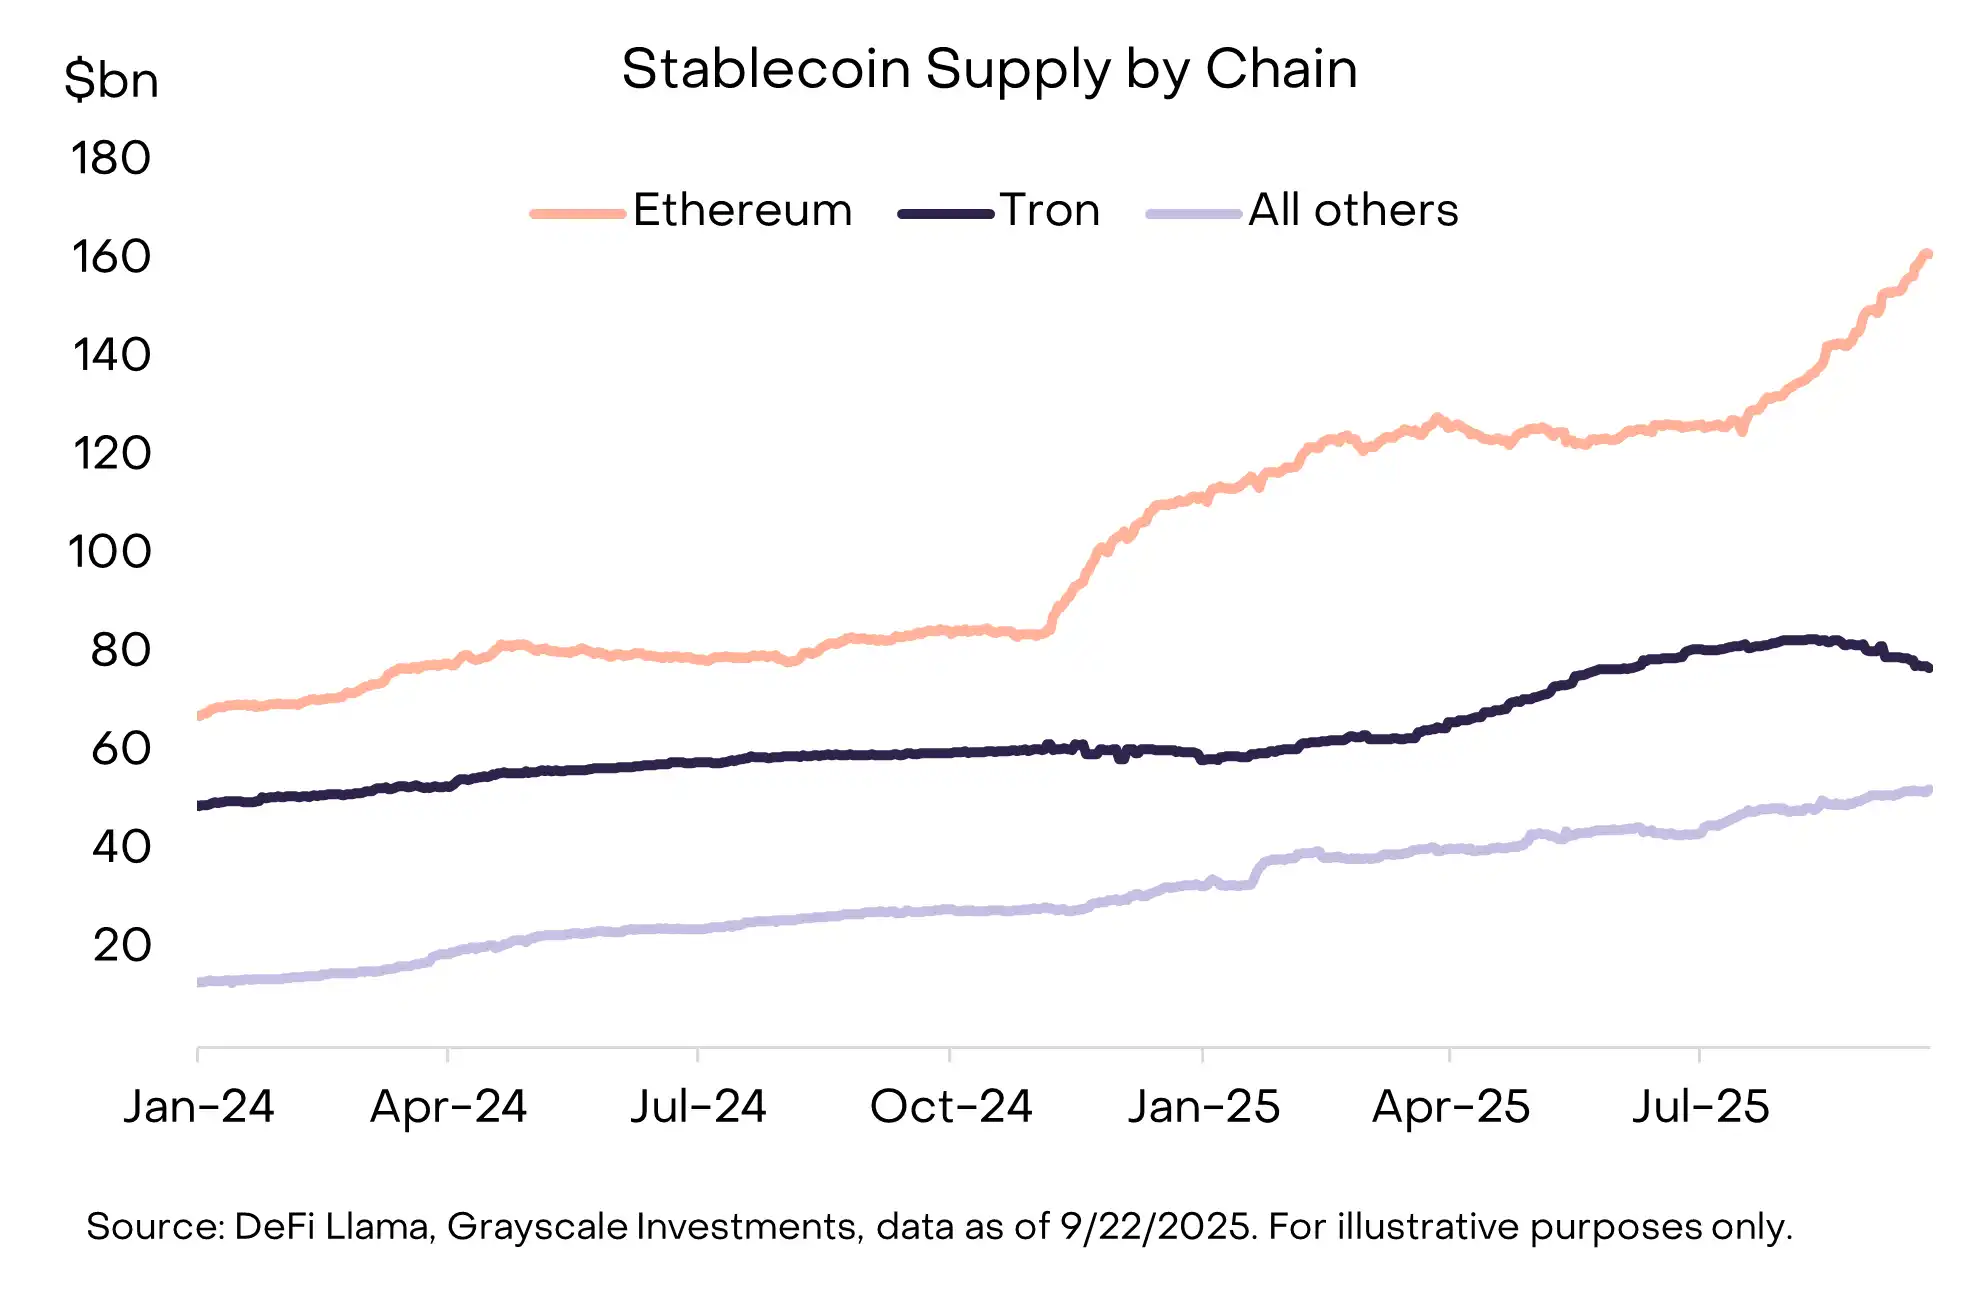
(2) Akzeptanz von Stablecoins: Ein weiteres zentrales Thema des letzten Quartals war die Gesetzgebung und Akzeptanz von Stablecoins. Am 18. Juli unterzeichnete der ehemalige Präsident Trump den „Stablecoin Act“ (GENIUS Act), der einen umfassenden regulatorischen Rahmen für Stablecoins in den Vereinigten Staaten bietet. Nach Verabschiedung dieses Gesetzes beschleunigte sich die Akzeptanz von Stablecoins, wobei das zirkulierende Angebot um 16 % auf über 290 Milliarden US-Dollar anstieg (Diagramm 4). Die Hauptnutznießer waren Smart-Contract-Plattformen, die Stablecoins hosten, darunter ETH, TRX und AVAX – wobei AVAX einen deutlichen Anstieg des Stablecoin-Transaktionsvolumens verzeichnete. Der Stablecoin-Emittent Ethena (ENA) zeigte ebenfalls eine starke Kursentwicklung, obwohl sein USDe-Stablecoin nicht den Anforderungen des „Stablecoin Act“ entspricht (USDe wird häufig in dezentralen Finanzanwendungen verwendet, während Ethena einen neuen Stablecoin eingeführt hat, der dem Gesetz entspricht).
Diagramm 5: Wachstum des Stablecoin-Angebots in diesem Quartal, angeführt von Ethereum
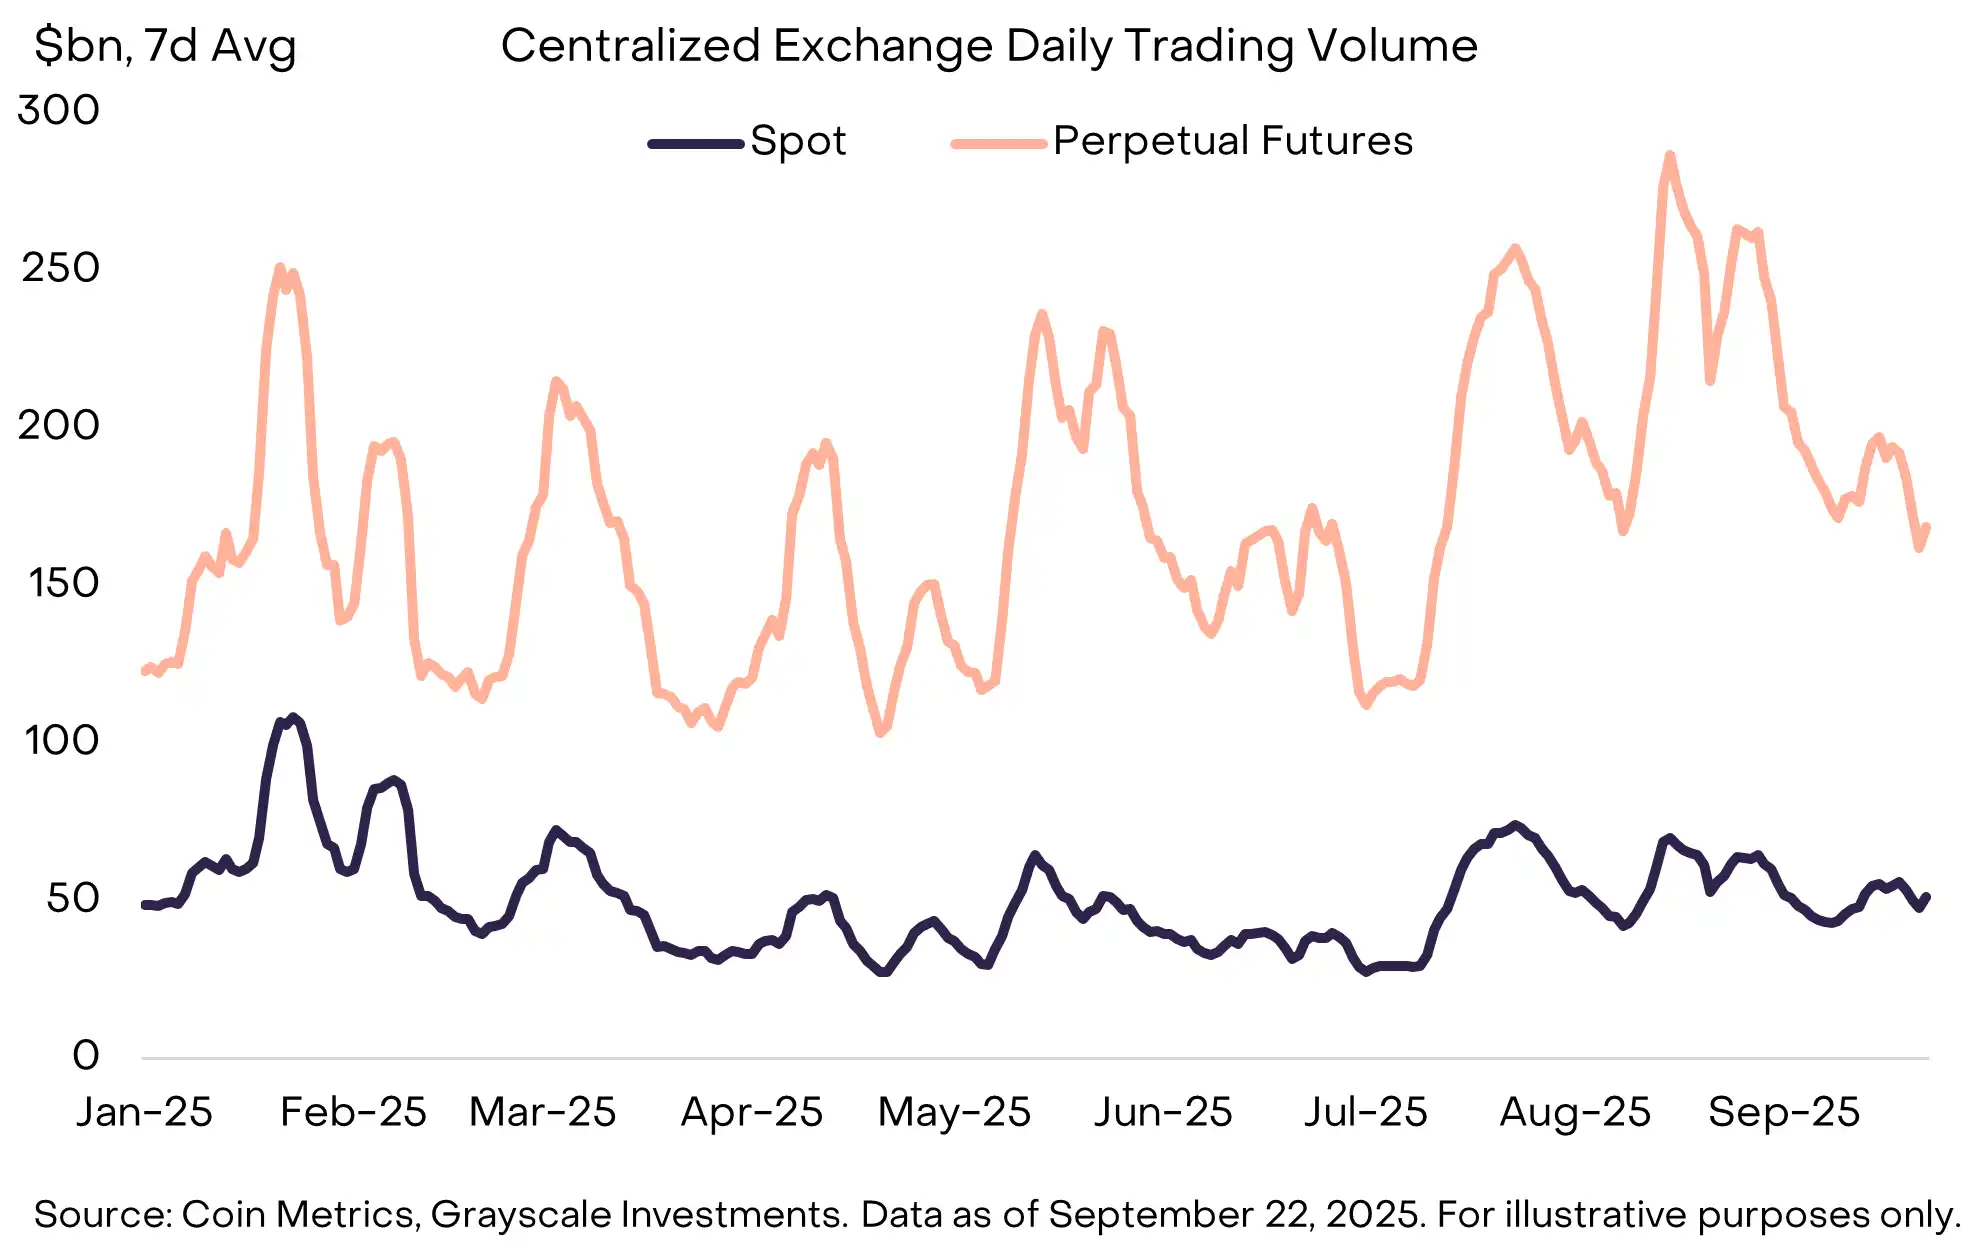
(3) Anstieg des Börsenhandelsvolumens: Börsen waren ein weiteres großes Thema, wobei das Handelsvolumen an zentralisierten Börsen im August ein neues Hoch seit Januar erreichte (Diagramm 5). Der Anstieg des Handelsvolumens schien mehreren mit zentralisierten Börsen verbundenen Assets zugutezukommen, darunter BNB, CRO, OKB und KCS, die alle in den Top 20 vertreten sind (in einigen Fällen sind diese Assets auch mit Smart-Contract-Plattformen verbunden).
(4) Gleichzeitig setzten dezentrale unbefristete Verträge ihren starken Aufwärtstrend fort. Die führende Börse für Perpetual Contracts, Hyperliquid, verzeichnete ein rasantes Wachstum und rangierte in diesem Quartal unter den Top drei beim Gebührenertrag. Der kleinere Wettbewerber DRIFT schaffte nach erheblichem Wachstum des Handelsvolumens den Sprung in die Top 20 der Kryptoindustrie. Ein weiteres dezentrales Protokoll für Perpetual Contracts, ASTER, wurde Mitte September eingeführt und wuchs innerhalb nur einer Woche von einer Marktkapitalisierung von 145 Millionen US-Dollar auf 3,4 Milliarden US-Dollar.
Diagramm 6: Das Handelsvolumen von CEX-Perpetual Contracts erreichte im August ein Jahreshoch
Im vierten Quartal 2025 könnten die Renditen im Kryptosektor von einer Reihe einzigartiger Themen angetrieben werden.
Erstens hat nach der parteiübergreifenden Zustimmung des Repräsentantenhauses zu entsprechenden Gesetzentwürfen im Juli der US-Senatsausschuss mit der Ausarbeitung einer Gesetzgebung zur Marktstruktur für Kryptowährungen begonnen. Dies bedeutet eine umfassende Finanzdienstleistungsgesetzgebung für die Kryptoindustrie und könnte als Katalysator für deren tiefgreifende Integration mit dem traditionellen Finanzdienstleistungssektor wirken.
Zweitens hat die US-SEC einen universellen Listing-Standard für rohstoffbasierte Exchange-Traded Products (ETPs) genehmigt. Dies könnte zu einer Zunahme der Anzahl von Krypto-Assets führen, die US-Investoren über die ETP-Struktur zur Verfügung stehen.
Schließlich könnte sich das makroökonomische Umfeld weiterentwickeln. In der vergangenen Woche genehmigte die Federal Reserve eine Zinssenkung um 25 Basispunkte und deutete zwei weitere Senkungen für dieses Jahr an. Unter unveränderten Bedingungen dürften Krypto-Assets von den Zinssenkungen der Fed profitieren (da Zinssenkungen die Opportunitätskosten für das Halten von nicht verzinslichem Geld senken und die Risikobereitschaft der Anleger unterstützen können).
Gleichzeitig könnten Schwächen am US-Arbeitsmarkt, steigende Aktienmarktbewertungen und geopolitische Unsicherheiten im vierten Quartal als Abwärtsrisiken angesehen werden.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Trump lehnt iranischen Verhandlungsvorschlag ab, globale Aktien und Anleihen unter Druck, Ölpreis steigt um über 2 %, Gold fällt unter 4200
Trump lehnte Irans jüngsten Vorschlag zur Wiedereröffnung der Straße von Hormus ab, was die diplomatische Pattsituation im Nahen Osten verschärfte und die Marktoptimismus vom vergangenen Freitag schnell ins Gegenteil verkehrte. Brent-Rohöl stieg um mehr als 2 %, Gold fiel unter 4.200 US-Dollar, Silber gab über 4 % nach; die Aktienmärkte im asiatisch-pazifischen Raum verzeichneten überwiegend Verluste, der koreanische KOSPI fiel um mehr als 2 %; die globalen Anleihemärkte standen unter Druck, die Rendite zweijähriger US-Staatsanleihen stieg auf 4,90 %. Der Marktfokus richtet sich nun auf die PCE-Inflationsdaten und den US-Arbeitsmarktbericht dieser Woche.
Die Nachfrage nach KI beschleunigt die Expansion von TSMC, die monatliche Produktionskapazität für 2-Nanometer-Chips soll bis Ende des Jahres 120.000 Wafer erreichen.
Berichten zufolge haben Branchenriesen wie Apple, Nvidia und AMD ihre Bestellungen um 10–20 % erhöht, was dazu führt, dass die monatliche Produktionskapazität von TSMC für 2-Nanometer-Chips bis Ende des Jahres auf 120.000 Wafer steigt – über 20 % mehr als ursprünglich prognostiziert. Das Ziel für 2027 wird damit zwei Jahre früher erreicht. Zum ersten Mal in der Geschichte nehmen fünf Werke gleichzeitig die Produktion auf; von 2026 bis 2028 liegt das jährliche Wachstum der Produktionskapazität (CAGR) bei beeindruckenden 70 %.
Langfristiger Ausverkauf von Staatsanleihen hält an! Die Rendite der 10-jährigen US-Staatsanleihe übersteigt erneut 5,2 %, das Narrativ „KI-Explosion vs. steigende Finanzierungskosten“ wird intensiver.
Am Montag stiegen die Ölpreise, nachdem US-Präsident Donald Trump den jüngsten Vorschlag des Irans zur Wiedereröffnung der Straße von Hormus abgelehnt hatte. Dies verstärkte die Sorgen um die Inflation und führte dazu, dass US-Staatsanleihen erneut abverkauft wurden.
Krypto-Preise
Mehr


