
BTC-Volatilität (8. September - 15. September)
Kernindikatoren (Hongkonger Zeit vom 8. September, 16:00 Uhr bis 15. September, 16:00 Uhr): BTC/USD stieg um 3,8% (111,3...).
Kernindikatoren (Hongkonger Zeit 8. September 16:00 bis 15. September 16:00)
- BTC/USD stieg um 3,8 % (von 111.300 USD auf 115.500 USD), ETH/USD stieg um 7,2 % (von 4.290 USD auf 4.600 USD)
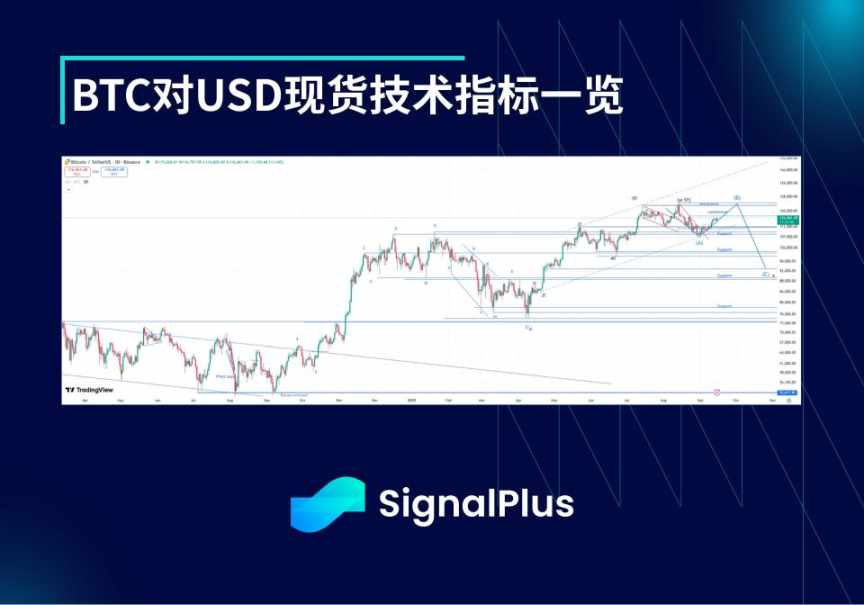
- Der Spot-Trend von BTC entspricht unserer schrittweisen Entwicklungseinschätzung: Der seit September 2024 begonnene Aufwärtstrend ist im Wesentlichen abgeschlossen und befindet sich nun in einer Korrekturphase. Es wird erwartet, dass diese Phase hauptsächlich seitwärts verläuft, wobei der Markt einen Test des vorherigen Hochs (oder sogar ein neues Allzeithoch) vorbereitet, gefolgt von einer stärkeren Abwärtskorrektur. Diese Korrektur könnte die Unterstützung bei 101.000 USD durchbrechen, was zu einer Rückkehr in die hochvolatile Spanne von 88.000–92.000 USD führen und schließlich eine mehrmonatige (oder sogar ganzjährige) dreiteilige Korrekturstruktur auslösen, mit einem Zielbereich von 60.000–75.000 USD. Der Widerstand nach oben liegt bei 118.000 USD und 120.000 USD; ein Durchbruch könnte einen Angriff auf das Allzeithoch bedeuten. Bisher ist die Unterstützung bei 112.000–113.000 USD relativ stabil.
Marktthemen
- In der vergangenen Woche lag der Fokus des Marktes auf US-Wirtschaftsdaten und Unternehmensberichten. Vor dem Hintergrund schwacher Non-Farm-Payrolls sind die Erwartungen an eine Zinssenkung der Fed im September hoch, und der schwache Michigan Consumer Sentiment Index sowie die PPI-Daten haben diese Erwartungen weiter verstärkt – noch vor der Veröffentlichung des CPI begann der Zinsmarkt, einen vollständigen Zyklus von sechs Zinssenkungen bis Ende 2026 einzupreisen. Obwohl die monatliche Kern-CPI-Rate mit 0,346 % den höchsten Stand seit Januar dieses Jahres erreichte, wurde dieser Effekt vom Markt aufgrund der jüngsten Fed-Äußerungen und der Aufmerksamkeit für Arbeitsmarktdaten schnell verdaut, sodass die US-Aktien bis zum Wochenende weiter steigen konnten.
- Kryptowährungen profitierten von der gestiegenen Risikobereitschaft: BTC schloss die Lücke von 116.000–110.000 USD, die nach dem Jackson Hole Meeting entstanden war. Nach mehreren Monaten schwacher Performance kehrt das Marktvertrauen allmählich zurück, und die ETF-Zuflüsse haben sich nach der „Sommerflaute“ deutlich erholt. Der Zusammenbruch des Nettoinventarwert-Aufschlags der DATs (Bitcoin Trusts) hat die allgemeine Stimmung sogar gestärkt, da sich der Preis von BTC wieder von den DAT-Anteilspreisen entkoppelt hat. Darüber hinaus kündigte Galaxy Digital an, 1,65 Milliarden USD in den Aufbau einer Solana-Ökosystem-Treasury zu investieren, was den SOL-Preis auf fast 250 USD trieb.
Implizite Volatilität von BTC
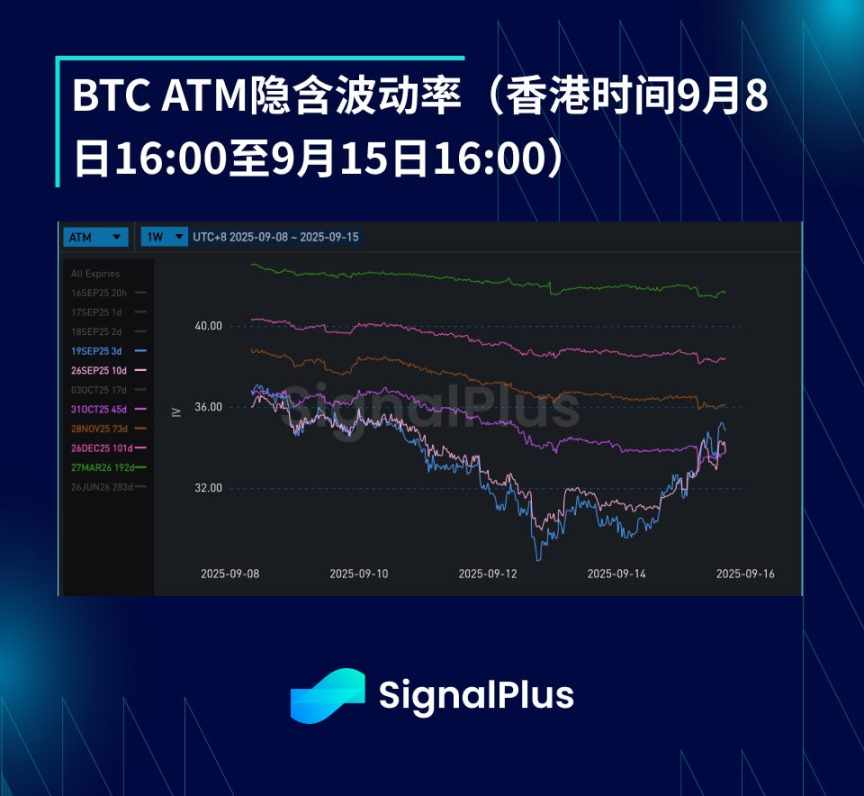
- Die Realvolatilität ist in der vergangenen Woche deutlich in den Bereich von 20 %–25 % zurückgegangen. ETF-Zuflüsse stützen den Spotpreis, aber bei jedem Anstieg gibt es erhebliche Verkaufsdrucke, die die Aufwärtsvolatilität begrenzen. Da der Preis sich allmählich dem psychologischen Widerstandsbereich von 120.000–124.000 USD nähert, könnte die Liquidität der Verkaufsseite allmählich austrocknen, sodass die Entwicklung der Realvolatilität in nächster Zeit genau beobachtet werden sollte.
- Die schwache Realvolatilität hat die implizite Volatilität (insbesondere bei kurzen Laufzeiten) belastet, aber mit der anstehenden FOMC-Sitzung am Mittwoch und dem fortgesetzten Testen der oberen Preisspanne ist die kurzfristige Volatilität wieder gestiegen. Es ist möglich, dass wir erneut Bull-Call-Spreads sehen werden, um darauf zu spekulieren, dass BTC eine Aufholjagd startet, um die bereits in anderen Märkten eingepreisten Zinssenkungen nachzuvollziehen, was die Optionen mit Fälligkeit nach September unterstützt.
BTC USD Schiefe / Kurtosis
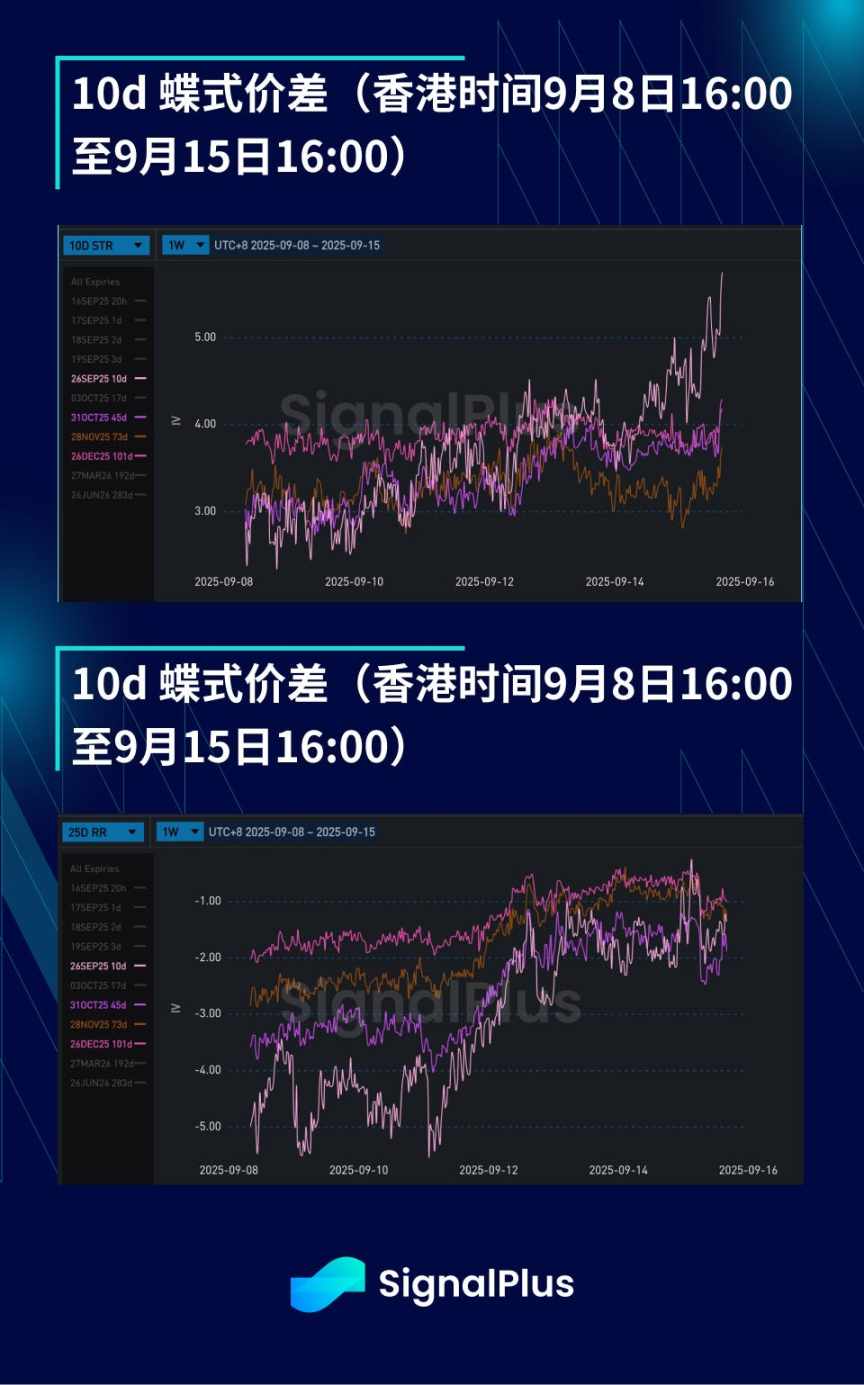
- Der Schiefe-Indikator zeigt, dass die Prämien für Put-Optionen weiter schrumpfen: ETF-Zuflüsse dämpfen die Realvolatilität nach unten, und das risikofreudige Umfeld hilft dem Spotpreis, den ersten Widerstand bei 113.000–114.000 USD zu durchbrechen. Im Vergleich zu früheren Zyklen bleibt die strukturelle Nachfrage nach Calls jedoch gering; angesichts der niedrigen Volatilität kaufen langfristige Cash-Investoren weiterhin Abwärtsabsicherungen während des Aufwärtstrends.
- Die Kurtosis stieg vor dem Wochenende: Da BTC im September historisch schwach abschneidet und die (anderen) Märkte das Fed-Datenrisiko bereits vollständig eingepreist haben, suchen Investoren weiterhin Schutz an den Flügeln. Die Nachfrage konzentrierte sich zuvor hauptsächlich auf die Put-Seite (Schiefe blieb negativ), aber die jüngste Erholung des BTC-Preises hat Calls auf neue Allzeithochs in den Fokus gerückt, was die Kurtosis steigen ließ (während die negative Schiefe schrumpfte) – dies zeigt, dass der Markt unbedingt vermeiden will, bei einem Ausbruch auf neue Hochs zu wenige Optionspositionen zu halten.
Wir wünschen Ihnen eine erfolgreiche Handelswoche!

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nachdem japanische Beamte sich geäußert haben, stärkt Besant den Rücken: Bereits mit dem japanischen Finanzminister über die „Wünschbarkeit“ eines starken Yen gesprochen
Besent erklärte, dass er am Freitag ein „produktives Gespräch“ mit der japanischen Finanzministerin Kaori Katayama geführt habe. Beide Seiten diskutierten über die „Wünschbarkeit eines starken Yen, der die robusten wirtschaftlichen Fundamentaldaten Japans widerspiegelt“, und betonten die Bedeutung, weiterhin engen Kontakt bezüglich des Devisenmarktes zu halten. Katayama hatte zuvor mitgeteilt, dass sowohl Trump als auch Sanae Takaichi bei ihrem Treffen in dieser Woche auf die Schwäche des Yen hingewiesen hätten. Takaichi äußerte, dass eine Unterbewertung des Yen „problematisch“ sei. Institutionen sind der Ansicht, dass das Risiko einer Intervention den Yen-Verfall „begrenzen“ könnte.
US-Aktien eröffnen höher und schwanken, der Yen erholt sich intraday um über 1 %, die Rendite 10-jähriger US-Staatsanleihen überschreitet erneut 5,22 %, US-Öl fällt zeitweise um fast 3 %.
Nachdem das US-Verbrauchervertrauen veröffentlicht wurde, fielen der S&P und der Nasdaq vorübergehend, während der Dow Jones eine dreitägige Verlustserie beenden könnte, aber voraussichtlich die vierte Woche in Folge im Minus bleibt. Meta gab nach und fiel zeitweise um mehr als 3 % während des Handels. Die Rendite der 10-jährigen US-Staatsanleihen durchbrach erneut die Marke von 5,22 % und erreichte am dritten Tag in Folge ein neues Hoch seit 2007; die Rendite der 30-jährigen Staatsanleihen markierte den höchsten Stand seit 2004. Der Yen/USD wechselkurs stieg während des Handels um 1,2 %, während japanische und US-amerikanische Beamte in Folge Signale sendeten, dass ein schwacher Yen problematisch sei. Die Erwartungen auf eine diplomatische Lösung zwischen den USA und Iran steigen, was den Ölpreis nach zwei aufeinanderfolgenden Anstiegen wieder stagnieren ließ. Aktualisierung läuft.
Die Volatilität der US-Staatsanleihen steigt stark an – Alarmstufe! Bank of America-Analyst Hartnett warnt vor zunehmenden Deleveraging-Risiken; steigende Renditen werden zur Hauptbedrohung für den Markt
Der Bank of America-Stratege Michael Hartnett warnt, dass die jüngste starke Zunahme der Volatilität am US-Anleihenmarkt das Risiko einer umfassenderen Deleveraging im Finanzmarkt erhöht.
Der Dieselpreis in den USA ist im laufenden Jahr um 83% gestiegen! Der Chefökonom von Apollo warnt: Die Kostenweitergabe könnte die Kerninflation hartnäckiger machen – die Fed kann das nicht ignorieren.
Torsten Slok, der Chefökonom von Apollo Global Management, warnt davor, dass die Bedrohung durch Inflation, die durch die auf ein historisches Hoch gestiegenen Dieselpreise in den USA verursacht wird, möglicherweise ernster ist als die US-Notenbank derzeit erkennt.
Krypto-Preise
Mehr


