
MetaMask bringt Stablecoin mUSD auf den Markt – wie wird daraus eine DeFi-Super-App?

Autor: angelilu, Foresight News
Originaltitel: Nicht nur eine Wallet, sondern auch ein Stablecoin von MetaMask
Wenn du Krypto-Enthusiasten fragst, welche ihre erste On-Chain-Anwendung war, ist die Antwort zweifellos die MetaMask Wallet. Eine Plugin-Wallet mit dem niedlichen Fuchs-Logo, unterstützt von dem technisch starken Unternehmen Consensys aus dem Ethereum-Ökosystem.
Im Jahr 2016 wurde unter der Leitung von MetaMask-Gründer Aaron Davis der kleine Fuchs geboren, der die Blockchain-Welt im Sturm eroberte. Neun Jahre sind vergangen, und obwohl die Community lange auf einen nativen Token von MetaMask gehofft hat, überrascht MetaMask nun mit einem Vorstoß in den Stablecoin-Sektor.
Vor dem Hintergrund, dass der US-amerikanische „GENIUS Act“ für eine nie dagewesene Klarheit in der Stablecoin-Regulierung sorgt, hat MetaMask die Gelegenheit ergriffen und gestern (15. September) offiziell die Einführung seines nativen Stablecoins MetaMask USD (kurz mUSD) bekannt gegeben.
Technische Architektur und Partner von mUSD
MetaMask hatte Anfang August erstmals in einem Governance-Vorschlag angekündigt, einen Stablecoin einzuführen. Nur eineinhalb Monate später, am 15. September, ist mUSD bereits offiziell gestartet. Diese schnelle Veröffentlichung ist den Partnern von mUSD zu verdanken.
mUSD wird im Rahmen eines dreigliedrigen Kooperationsmodells ausgegeben: Bridge, ein Unternehmen von Stripe, fungiert als Emittent, der On-Chain-Teil wird technisch von M0 unterstützt, und MetaMask sorgt für die tiefe Integration des Stablecoins in das Wallet-Ökosystem.
In dieser Emissionsstruktur spielt M0 eine entscheidende Rolle. Dank der Technologie von M0 können das Management der Stablecoin-Reserven und die Programmierbarkeit voneinander getrennt werden. Regulierte Einheiten können sich mit der Plattform verbinden, um Reserven zu halten und zu verwalten, während Entwickler die Kontrolle über die Funktionsweise des Stablecoins haben: Sie definieren, wer minten, halten und transferieren darf, und können neue Einnahmequellen und Loyalitätsprogramme gestalten.
M0 ist bei der Emission von mUSD für die On-Chain-Programmierung verantwortlich. Ende August dieses Jahres gab M0 eine Finanzierungsrunde in Höhe von 40 Millionen US-Dollar bekannt, womit sich das Gesamtvolumen auf 100 Millionen US-Dollar erhöht. Neben der Unterstützung von MetaMask bei der Emission von mUSD ist M0 auch an der Ausgabe des Stablecoins USDN der RWA-Blockchain Noble und des Stablecoins USD0 des Stablecoin-Protokolls Usual beteiligt. Darüber hinaus nutzen die neue Banking-Plattform KAST und das Gaming-Betriebssystem Playtron M0, um eigene Stablecoins zu entwickeln.
Wer ist also die regulierte Einheit, die für die tatsächliche Emission von mUSD verantwortlich ist? Zweifellos ist es Bridge. Bridge stellt die Compliance-Lizenz, Überwachung und das strenge Reservemanagement für mUSD bereit. Im Oktober letzten Jahres wurde Bridge vom Zahlungsriesen Stripe für 1,1 Milliarden US-Dollar übernommen. Bridge bietet Unternehmen umfassende Unterstützung und Lösungen für die Ausgabe maßgeschneiderter Stablecoins.
Im Rahmen der mUSD-Emission erklärte Zach Abrams, Mitbegründer und CEO von Bridge: „Die Emission maßgeschneiderter Stablecoins hat früher mehr als ein Jahr gedauert und erforderte komplexe Integrationen. Dank unserer Emissionstechnologie haben wir diesen Zeitraum auf wenige Wochen verkürzt.“
Positionierung und On-Chain-Ökosystem von mUSD
mUSD ist als „Wallet-nativer, selbstverwalteter und hochfunktionaler“ Stablecoin positioniert. Der größte Unterschied zu traditionellen Stablecoins liegt in der nahtlosen Integration mit der Wallet. mUSD wird in zwei zentralen Szenarien eingesetzt:
-
On-Chain-Anwendungen: Nahtlose Einzahlung, Tausch, Überweisung und Cross-Chain;
-
Realwelt: Bis Ende 2025 soll mUSD über die MetaMask Card bei Millionen von Händlern weltweit, die Mastercard akzeptieren, nutzbar sein.
Gal Eldar, Produktverantwortlicher bei MetaMask, sagte: „mUSD ist ein entscheidender Schritt, um die Welt on-chain zu bringen. Es hilft uns, einige der hartnäckigsten Hürden in Web3 zu überwinden und die Eintrittsbarrieren und -kosten für Nutzer zu senken. Wir bringen die Menschen nicht nur on-chain, sondern schaffen auch Gründe, warum sie nie wieder gehen wollen.“
mUSD wird zunächst auf Ethereum und Linea priorisiert eingeführt, wobei Linea ein von Consensys entwickeltes, EVM-kompatibles Layer-2-Netzwerk ist. Auf Linea wird mUSD eine Infrastrukturrolle einnehmen und in zentrale DeFi-Protokolle wie Kreditmärkte, dezentrale Börsen und Custody-Plattformen integriert, um Nutzern tiefe Liquidität zu bieten. Offiziellen Angaben zufolge wird die Einführung von mUSD dazu beitragen, das TVL von Linea und die Aktivität der Protokolle weiter zu steigern.
Stablecoins sind seit jeher das Rückgrat von DeFi, befanden sich aber immer außerhalb der Wallets. Die Einführung eines Stablecoins zeigt den Ehrgeiz von Consensys – nicht nur eine Wallet zu bauen, sondern ein vollständiges On-Chain-Finanzökosystem zu schaffen.
Darüber hinaus wurden für mUSD bisher keine Ertragsfunktionen bekannt gegeben. Zuvor hatte MetaMask jedoch bereits die Spar- und Ertragsfunktion Stablecoin Earn eingeführt, sodass auch bei mUSD Erträge denkbar sind.
Das Cross-Chain-Ökosystem ist ebenfalls eine wichtige Entwicklungsrichtung für mUSD. Wormhole wurde bereits als Interoperabilitätspartner bestätigt und wird künftig die Multi-Chain-Expansion von mUSD unterstützen, um die Liquidität und Anwendungsmöglichkeiten in verschiedenen Blockchain-Ökosystemen weiter zu stärken.
mUSD-Reserve-Mechanismus und Daten
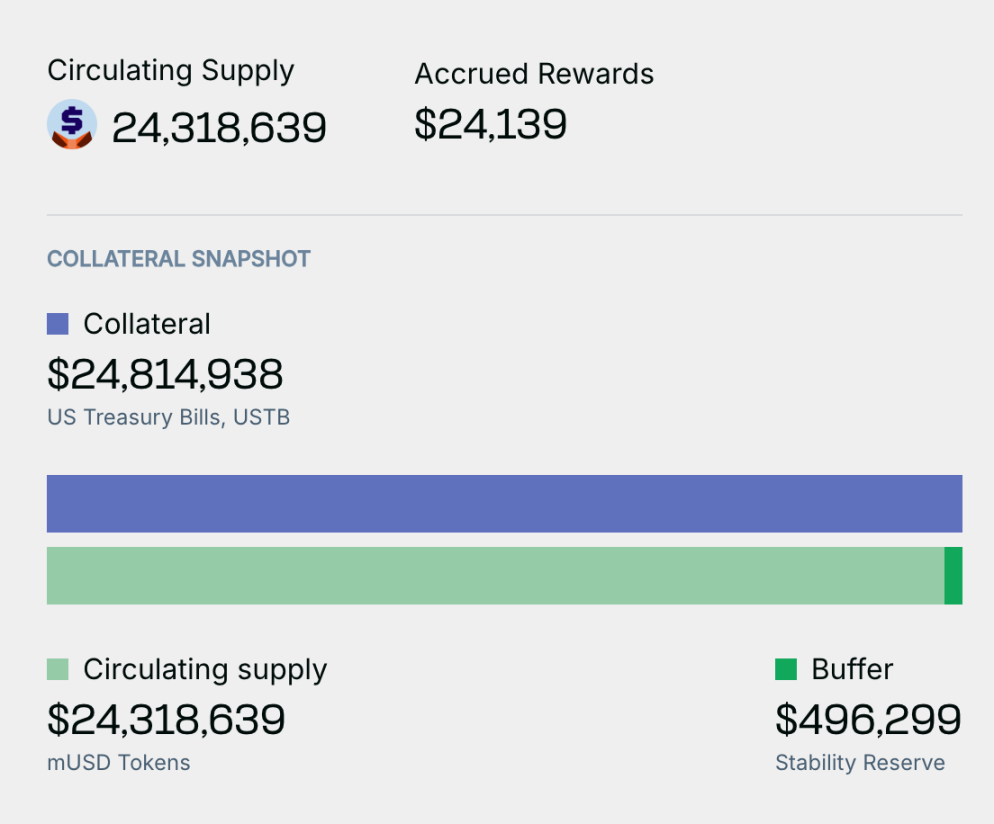
Für Stablecoins ist die Zusammensetzung der Reserven von entscheidender Bedeutung. Obwohl MetaMask die Reserven von mUSD noch nicht explizit offengelegt hat, implementiert M0 als technischer Partner einen On-Chain-Proof-of-Reserve-Mechanismus, der es Nutzern ermöglicht, das Verhältnis zwischen Umlaufmenge und Reservevermögen von mUSD in Echtzeit zu überprüfen.
Auf der von M0 veröffentlichten Seite ist zu sehen, dass mUSD ein Überbesicherungsmodell verwendet: Der Wert der Sicherheiten (24.814.938 US-Dollar) übersteigt das zirkulierende Angebot (24.318.639 US-Dollar), die Überbesicherungsquote liegt bei etwa 102 %. Das System hält eine Stabilitätsreserve von fast 500.000 US-Dollar als zusätzlichen Puffer gegen Marktschwankungen bereit. Die Sicherheiten von mUSD bestehen ausschließlich aus US-Staatsanleihen und anderen hochliquiden, risikoarmen Vermögenswerten.
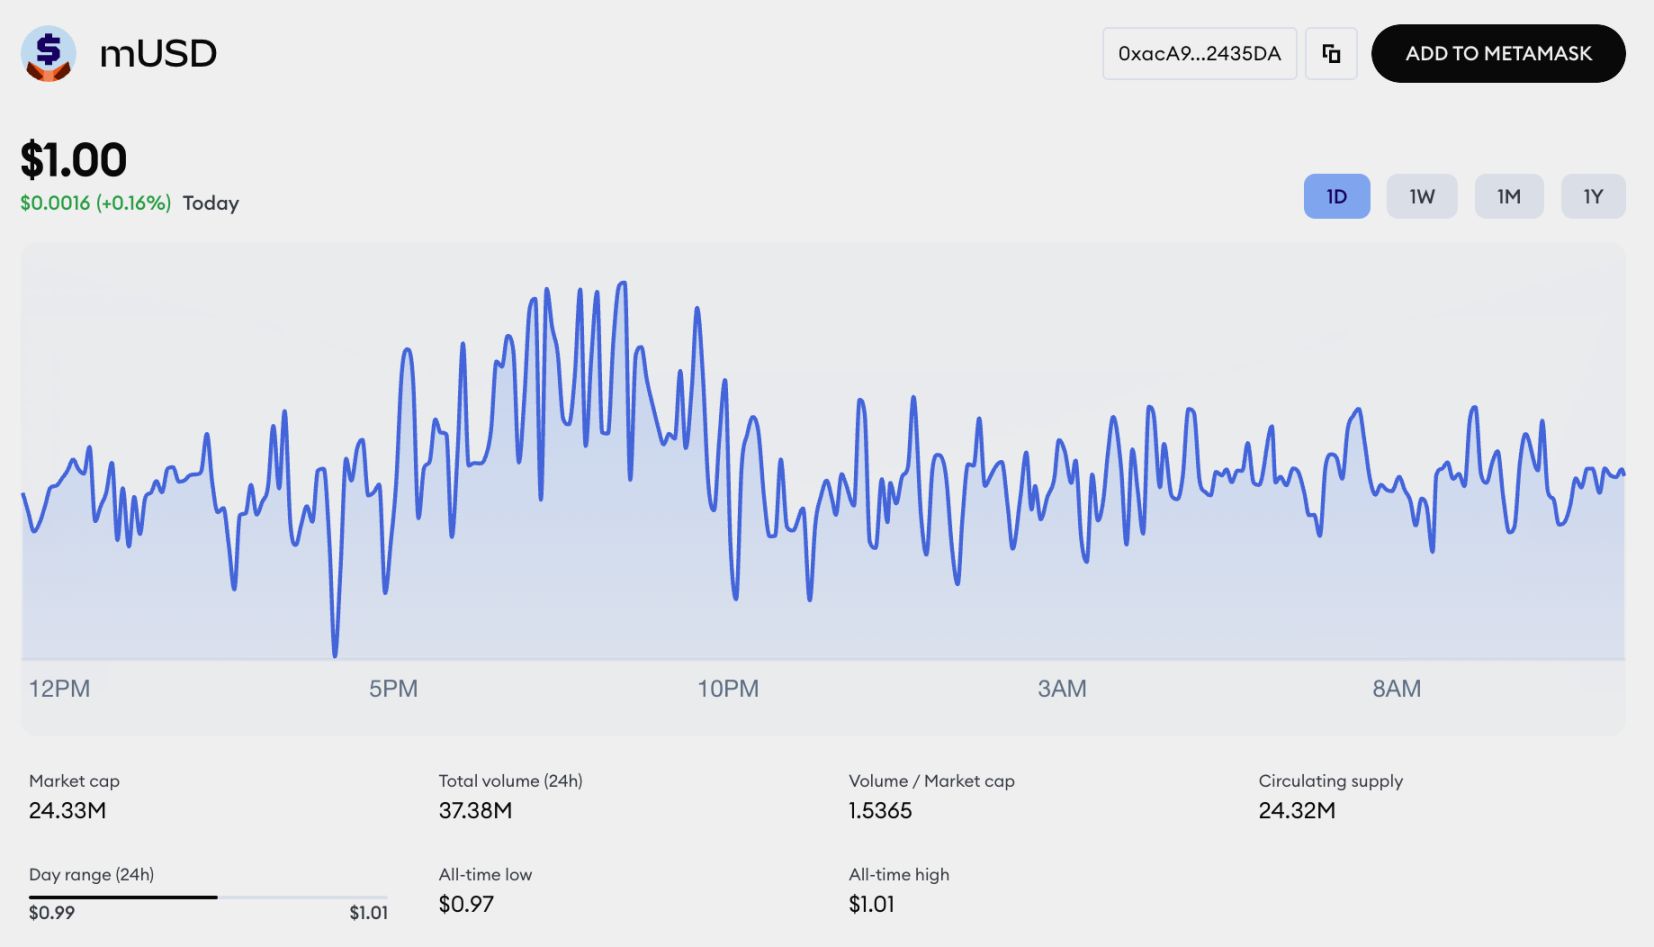
Auf der offiziellen MetaMask-Website ist bereits eine Kauf- und Tauschoberfläche für mUSD verfügbar. Weniger als 24 Stunden nach dem Start von mUSD beträgt laut Etherscan die aktuelle Umlaufmenge 24,36 Millionen mUSD, verteilt auf 179 Inhaber und 1.539 Transaktionen (Stand Redaktionsschluss).
Consensys hat das konkrete Geschäftsmodell und die Einnahmequellen von mUSD noch nicht veröffentlicht. Branchenüblich erzielen Stablecoin-Emittenten in der Regel Gewinne durch Zinserträge aus Reservevermögen, Transaktionsgebühren oder durch die Wertabschöpfung im Ökosystem.
Auf dem Weg zur DeFi-Super-App
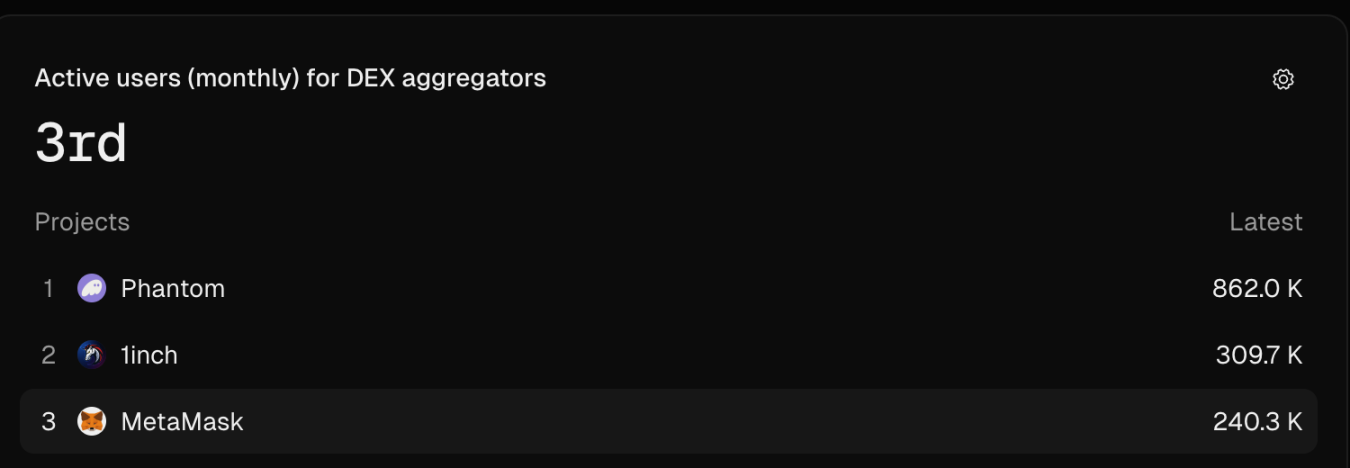
MetaMask war einst der unangefochtene Marktführer im Wallet-Sektor und erreichte während des Bullenmarkts 2021 und im Januar 2024 mit 30 Millionen monatlich aktiven Nutzern einen Rekord. Laut Token Terminal lag die Zahl der monatlich aktiven Nutzer in den letzten Monaten jedoch bei etwa 250.000, der Marktanteil sank auf 14,8 %, womit MetaMask auf Platz drei unter vergleichbaren Produkten zurückfiel.
Im gleichen Zeitraum entwickeln sich DeFi-Anwendungen wie Uniswap und Aave von Einzelfunktionstools zu umfassenden Plattformen: Uniswap entwickelt sich zur Super-App mit eigener Wallet, Cross-Chain-Standards und Routing-Logik; Aave gibt einen eigenen Stablecoin heraus und integriert Kreditvergabe, Governance und Kreditfunktionen. Der Markt zeigt klar: Einzelfunktionsprodukte werden von ökosystembasierten Super-Apps abgelöst.
Vor diesem Hintergrund hat die Einführung von mUSD durch MetaMask, eine der ikonischsten Wallets im Ethereum-Ökosystem, eine strategische Bedeutung, die weit über ein Produkt-Update hinausgeht. Es ist nicht nur ein systematischer Vorstoß in die Token-Ökonomie, sondern auch ein entscheidender Schritt für Consensys beim Aufbau einer umfassenden DeFi-Service-Matrix.
Der „kleine Fuchs“ entwickelt sich von einem reinen Wallet-Tool zu einer umfassenden Finanzdienstleistungsplattform. In einer Zeit, in der das Web3-Erlebnis immer ausgereifter wird, gibt sich MetaMask nicht mehr damit zufrieden, nur ein einfacher Einstiegspunkt zu sein, sondern strebt danach, die „Super-App“ zu werden, die Web3-Nutzer während des gesamten On-Chain-Lebenszyklus begleitet.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Synopsys erreicht eine KI-Kooperation für Chipdesign mit OpenAI, Aktienkurs steigt zeitweise über 7%
Synopsys und OpenAI haben eine mehrjährige, rechtsverbindliche Vereinbarung unterzeichnet, um gemeinsam GPT-Synopsys zu entwickeln – ein Modell, das speziell trainiert und angepasst wird, um Aufgaben im Chipdesign zu übernehmen. OpenAI wird an Synopsys Lizenzgebühren für die Nutzung der Tools zahlen, und beide Seiten werden die Einnahmen entsprechend den Verbesserungen im Chipdesign, die durch die Nutzung des Produkts erzielt werden, gemeinsam teilen.
Wie sieht die Wall Street PCE? Goldman Sachs verschiebt das erwartete Zinserhöhungsdatum der US-Notenbank
Nach Veröffentlichung der unter den Erwartungen liegenden US-PCE-Daten für August hat Goldman Sachs die Erwartung einer zweiten Zinserhöhung durch die Federal Reserve vom Oktober auf Dezember verschoben und erklärt, dass nicht ausgeschlossen wird, dass die Federal Reserve letztlich keine weiteren Zinserhöhungen für notwendig hält. Der „neue Fed-Reporter“ Timiraos betonte, dass die PCE-Daten den bereits bekannten Trend eines erneuten Anstiegs der Inflation nicht verändern. Der Markt preist derzeit eine Wahrscheinlichkeit von 39% für eine Zinserhöhung im Oktober ein, weniger als die 45% vor der Veröffentlichung der PCE-Daten; im Dezember liegt die Wahrscheinlichkeit bei 90%. Die Rendite zweijähriger US-Staatsanleihen sank nach der PCE-Veröffentlichung zunächst leicht, erholte sich dann aber wieder, während die zehnjährige Rendite weiterhin anstieg.
Krypto-Preise
Mehr


