
أسعار الفائدة المرتفعة تضغط على أسعار الذهب، لكن ETF لا تزال تواصل الشراء! قد يشهد الذهب في نهاية العام ثلاثة سيناريوهات مختلفة تماماً

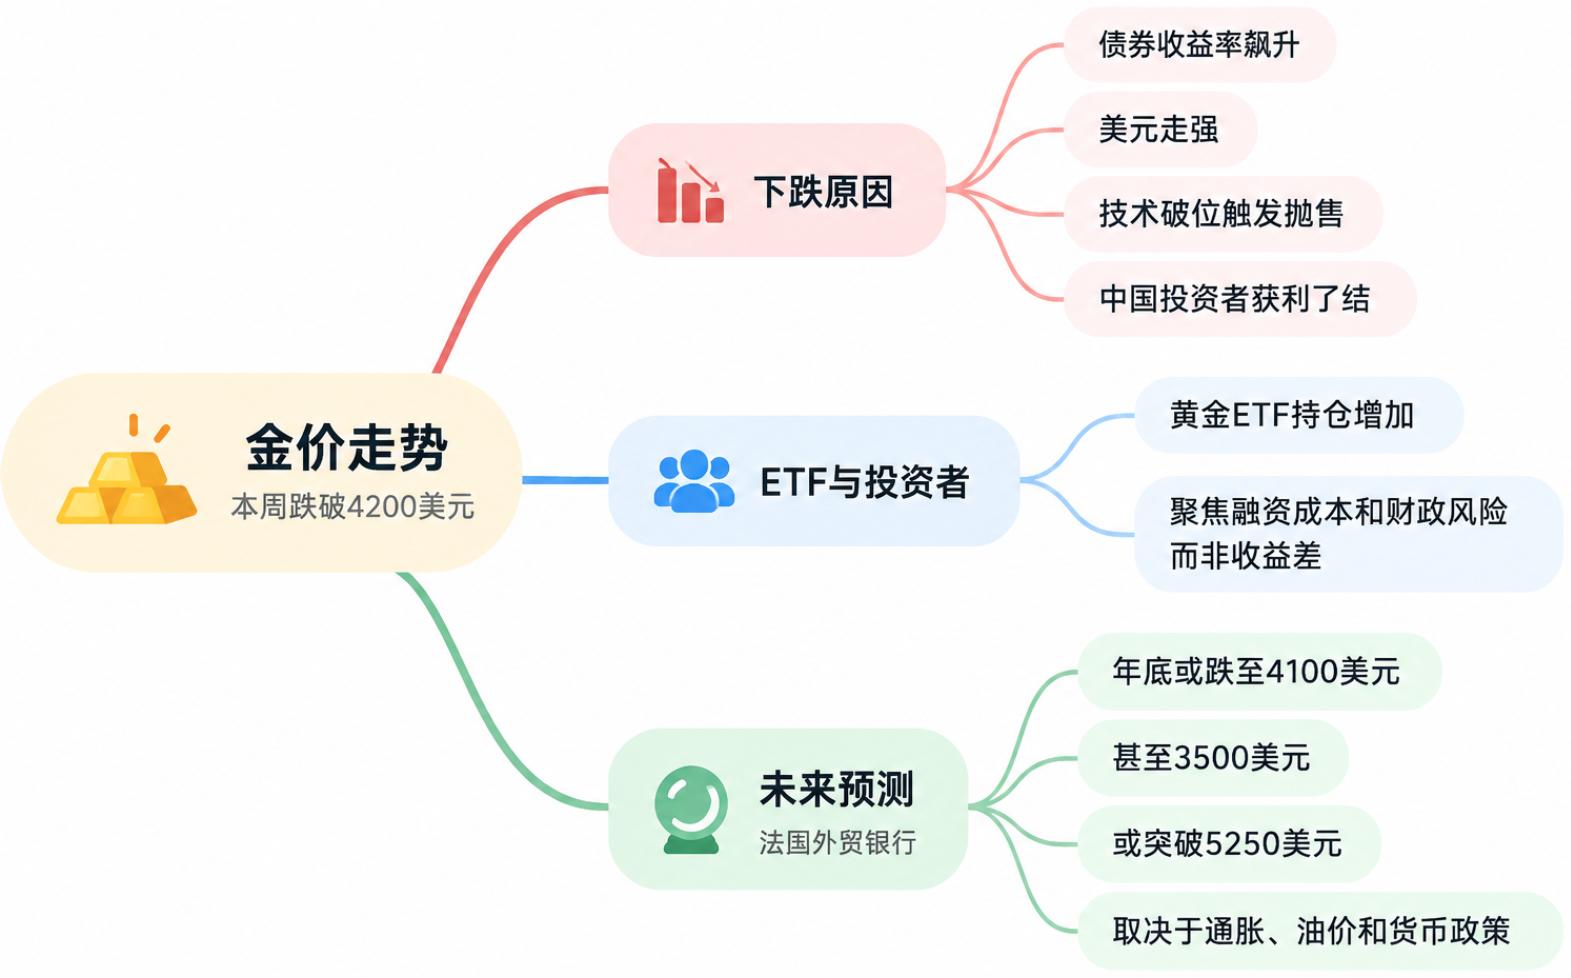
سعر الذهب انخفض في بداية هذا الأسبوع إلى أقل من 4200 دولار للأونصة، حيث أدى ارتفاع عوائد السندات وقوة الدولار، بالإضافة إلى الكسر الفني لمستويات الدعم، إلى جولة جديدة من عمليات البيع. في الوقت نفسه، لا تزال حيازات صناديق ETF للذهب في تزايد، ما يشير إلى أن بعض المستثمرين لم ينسحبوا من هذا السوق.
قال رئيس استراتيجية السلع في بنك ساكسو، أوله هانسن (Ole Hansen)، إن التناقض الأساسي الذي يواجهه الذهب حالياً هو أن ارتفاع أسعار الفائدة يقلل من جاذبية الأصول التي لا تدر عائدًا، لكن معدلات الفائدة الأعلى تزيد أيضًا من الضغوط على النظامين المالي والمالي.
وأشار هانسن إلى أن العائد الحقيقي على سندات الخزانة الأمريكية لأجل 10 سنوات وصل تقريبًا إلى 2.85%، وهو أعلى مستوى له منذ 18 عامًا، بينما يسعر سوق الفائدة القصيرة الأجل حاليًا ثلاث زيادات أخرى بمقدار 25 نقطة أساس للاحتياطي الفيدرالي حتى أبريل من العام المقبل.
“ضعف سعر الذهب يعكس ارتفاع عوائد السندات وقوة الدولار وعمليات البيع الفنية بعد كسر مستويات الدعم، وربما تضخَّم بتصفية بعض المستثمرين الصينيين لمراكزهم قبل عطلة الأسبوع الذهبي.” كتب هانسن.
تدفقات صناديق ETF عامل دعم رئيسي
يوجد حاليًا إشارة معاكسة لاتجاه أسعار الفائدة: العائد الحقيقي يستمر في الارتفاع في حين تواصل حيازات صناديق ETF للذهب التزايد.
يرى هانسن أن هذا يشير إلى أن بعض المستثمرين يركزون بشكل أكبر على المخاطر المالية والمالية الناتجة عن ارتفاع تكاليف التمويل، بدلاً من مجرد مقارنة العائد بين الذهب والسندات.
“السؤال الرئيسي هو ما إذا كان هذا الطلب يمكن أن يستمر. لذلك ستظل الأنظار مركزة على تدفقات الأموال في صناديق ETF، خاصة بالنسبة لأولئك المستثمرين الذين لا يهتمون كثيرًا بأسعار الفائدة، بل يشعرون بمخاوف أكبر من عواقب استمرار ارتفاع تكلفة الاقتراض المالية.” قال.
لكن معدلات الفائدة الأعلى تفرض أيضًا ضغوطًا على أسواق تمويل الشركات. أشار هانسن إلى أن علامات الضغط بدأت تظهر في الجانب الضعيف من سوق الائتمان للشركات الأمريكية، حيث اتسعت الفجوة بوضوح بين سندات فئة CCC وسندات فئة B، لتصل إلى مستويات سبق ارتباطها بتباطؤ اقتصادي كبير.
اتسع الفارق بين السندات عالية العائد الأمريكية وسندات الخزانة يوم الجمعة الماضية أكثر بمقدار 12 نقطة أساس إلى 294 نقطة أساس، وهو أعلى مستوى منذ أبريل.
إذا استمرت ضغوط التمويل في التوسع، قد يضطر المستثمرون حينها إلى بيع الأصول الأكثر سيولة لتلبية مطالب السيولة النقدية مثل طلبات الهامش. يرى هانسن أن سوق الذهب كبير للغاية ويتمتع بسيولة عالية، ما يجعله مصدرًا لجمع السيولة.
“الضغوط المالية والمالية الناجمة عن ارتفاع العوائد قد تعزز منطق الاستثمار طويل الأجل في الذهب، لكن تشديد شديد في السيولة قد يتسبب بدايةً في موجة بيع ويضغط على الأسعار.” قال.
انخفاض تقلبات الأسهم الأمريكية تمنح الذهب بعض الحماية المؤقتة
ترى جوي يانغ (Joy Yang)، رئيسة إدارة المنتجات لمؤشرات MarketVector Indexes العالمية، أن الذهب ما يزال يظهر بعض المتانة في الآونة الأخيرة.
وقالت في مقابلة مع Kitco News: على الرغم من الارتفاع الحاد في عوائد سندات الخزانة الأمريكية، فإن تقلبات سوق الأسهم لا تزال عند مستويات منخفضة. حيث يتراوح مؤشر VIX مؤخرًا حول 15، فيما حافظ سعر الذهب على مستوى دعم أولي فوق 4150 دولار للأونصة.
“أعتقد أن هذه المرونة في سعر الذهب تعكس أيضًا انخفاض تقلبات السوق.” قالت يانغ.
ترى أن مستثمري الأسهم والذهب يراقبون حاليًا ما إذا كان التضخم المرتفع سيستمر، وهل ستتواصل موجة ارتفاع أسعار النفط الأخيرة. قد يستخدم بعض المستثمرين الذهب كوسيلة تحوط ضد هذه المخاطر.
منذ سبتمبر، لا تزال تدفقات صناديق ETF للذهب قوية. ترى يانغ أن هذا يعكس تغير بعض المستثمرين في تصورهم للذهب: لم يعد الذهب مجرد أصل تنافسي مع السندات للعائد، وإنما أصبح وسيلة تحوط ضد مخاطر الاقتصاد الكلي بمفهومها الأوسع.
لكن هذا الطلب لا يعني أن الذهب لن يواصل التراجع. أشارت يانغ إلى أنه إذا دخل السوق بالفعل في مرحلة البحث المحموم عن السيولة النقدية، قد يلجأ مستثمرو صناديق ETF أيضًا إلى بيع الذهب، وحينها قد يتعرض الذهب والأسهم معًا لموجة سحب رؤوس الأموال.
وهي لا تعتقد أن سعر الذهب سيعود إلى نطاقاته المنخفضة في السنوات القليلة الماضية، بل ترى أن عدم اليقين الناجم عن الديون والجغرافيا السياسية والعقوبات والصدمات العرضية قد يدفع الذهب للبقاء ضمن نطاقات هيكلية أعلى.
“لا أرى فعليًا أي اختراق كبير، لكنني أيضًا لا أعتقد أن الذهب سيتراجع إلى مستويات العام أو العامين الماضيين.” قالت يانغ.
Natixis: قد ينخفض السعر إلى 4100 دولار بنهاية العام، أو ي突破 5250 دولار
قدم محلل المعادن الثمينة لدى بنك Natixis برنارد داهدا (Bernard Dahdah) نطاقًا سعريًا أوسع للذهب.
قال التقرير الأخير للبنك إن هناك ثلاثة سيناريوهات: الأول أن ينخفض السعر في نهاية العام نحو 4100 دولار، والثاني أن يتراجع في الحالات القصوى إلى 3500 دولار، والثالث أن ي突破 5250 دولار إذا تراجعت معدلات التضخم بسرعة وأجبر ذلك الاحتياطي الفيدرالي على تغيير سياسته.
يشكل هذا تغييرًا واضحًا عند تقديرات البنك في نهاية أغسطس، حيث كان داهدا قد رفع هدفه لسعر الذهب بنهاية العام إلى 5000 دولار، معتمدًا أساسًا على الطلب على التحوط في ظل عدم استقرار سوق السندات والديون الأمريكية.
لكن خلال الشهر الماضي، عادت العلاقة بين الذهب وسعر النفط إلى السلبية. ويرى Natixis أن ارتفاع أسعار النفط عزز الضغوط التضخمية، ما رفع احتمالات المزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي، وزاد من تكلفة الفرص البديلة لحيازة الذهب.
أشار البنك أيضًا إلى أن ارتباط الذهب بعوائد السندات الأمريكية لأجل 10 سنوات عاد للظهور مجددًا منذ نهاية أغسطس، بينما بقيت علاقة الذهب مع مؤشر الدولار مستقرة هذا العام.
حتى مع تراجع أسعار الذهب، لا تزال حيازات صناديق ETF المدعومة بالذهب المادي في تزايد. قال داهدا: “بعض المستثمرين يشترون (ETF) عند الانخفاضات، لكن الطلب البنيوي لا يمكنه تعويض إعادة التسعير المدفوعة بمعدلات الفائدة.”
هناك أيضًا متغير في طلب البنوك المركزية. ففي السابق ساهمت مشتريات القطاع الرسمي القوية في مقاومة الذهب لضغوط عوائد السندات المرتفعة، لكن يرى Natixis أنه إذا استمرت أسعار النفط مرتفعة وظل الدولار قويًا، قد تفضل بعض البنوك المركزية كبح التضخم ودعم عملاتها بدلاً من استمرار زيادة احتياطيات الذهب.
في السيناريو الأساسي، يتوقع Natixis إمكانية قيام الاحتياطي الفيدرالي برفع الفائدة مجددًا في ديسمبر، مع استمرار الضغوط على الذهب بقية عام 2026، وانخفاض السعر إلى قرابة 4100 دولار قبل نهاية العام. وإذا احتفظ الاحتياطي الفيدرالي بسياسته دون تغيير في 2027، فإن تراجع الاعتماد على الدولار وارتفاع الطلب الاستثماري ومشتريات البنوك المركزية للذهب قد تدفع بالسعر إلى حوالي 4750 دولار بحلول نهاية العام المقبل.
في السيناريو المتشائم، إذا تصاعدت الأوضاع في الشرق الأوسط وأدى ذلك إلى إغلاق مضيق هرمز وارتفاع إضافي في أسعار النفط، سيظل التضخم مرتفعًا، وقد يضطر الاحتياطي الفيدرالي للإبقاء على أسعار الفائدة مرتفعة لفترة أطول.
إذا تزامن ذلك مع تحول البنوك المركزية من مشتري ذهب إلى بائعين صافين لدعم عملاتها المحلية، يرى Natixis أن سعر الذهب قد ينخفض إلى 3500 دولار.
أما السيناريو الآخر فهو معاكس تمامًا. إذا عادت الأوضاع في مضيق هرمز إلى طبيعتها وانخفضت أسعار النفط بسرعة، مما أسهم في تراجع التضخم، قد يتمكن الاحتياطي الفيدرالي من التحول إلى سياسات أكثر تيسيرًا. في هذا السيناريو، يرى Natixis أن سعر الذهب سيستقر فوق 5250 دولار.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
يعتزم ترامب الإعلان عن خطة استثمار كورية بقيمة 200 مليار دولار في قطاع الطاقة الأمريكي تشمل ثمانية محطات نووية ومشروع الغاز الطبيعي المسال في ألاسكا
من المتوقع أن يعلن الرئيس الأمريكي ترامب يوم الأربعاء عن خطة لمشاريع طاقة أمريكية تدعمها كوريا الجنوبية بقيمة إجمالية تبلغ حوالي 200 مليار دولار، وتشمل ثمانية محطات طاقة نووية كبيرة، منشآت توليد كهرباء كبيرة في تكساس، ومشروع تصدير الغاز الطبيعي المسال (LNG) في ألاسكا.
تخطيط مسار جديد لتطبيقات الذكاء الاصطناعي! Apple (AAPL.US) ستدخل أخيرًا الفئة الكبرى التالية: المنزل الذكي، وتعتزم إصدار مركز الأجهزة في 13 أكتوبر
أبل تستعد أخيراً لدخول المجال المهم التالي: المنازل الذكية.
عودة أسعار النفط إلى 100 دولار تزيد مخاوف التضخم، ومن المتوقع أن تحقق السندات الحكومية العالمية أسوأ أداء ربع سنوي منذ عام 2024
السندات الحكومية العالمية تتجه نحو أسوأ ربع منذ بداية عام 2024.
تقرير مؤشر الإنفاق الاستهلاكي الشخصي الأساسي في الولايات المتحدة لشهر أغسطس أقل من المتوقع: تقرير انخفاض تم تعديله بطريقة "تغيير المنهجية"، هل سيقبل الاحتياطي الفيدرالي بذلك؟
أنفق المستهلكون الأمريكيون في أغسطس بمعدل هو الأسرع منذ أكثر من عام، بينما سجل مؤشر التضخم الأكثر أهمية لدى الاحتياطي الفيدرالي انخفاضًا ملحوظًا على أساس سنوي.
أسعار العملات المشفرة
المزيد


