
نبض سوق BTC: الأسبوع ١١

نظرة عامة
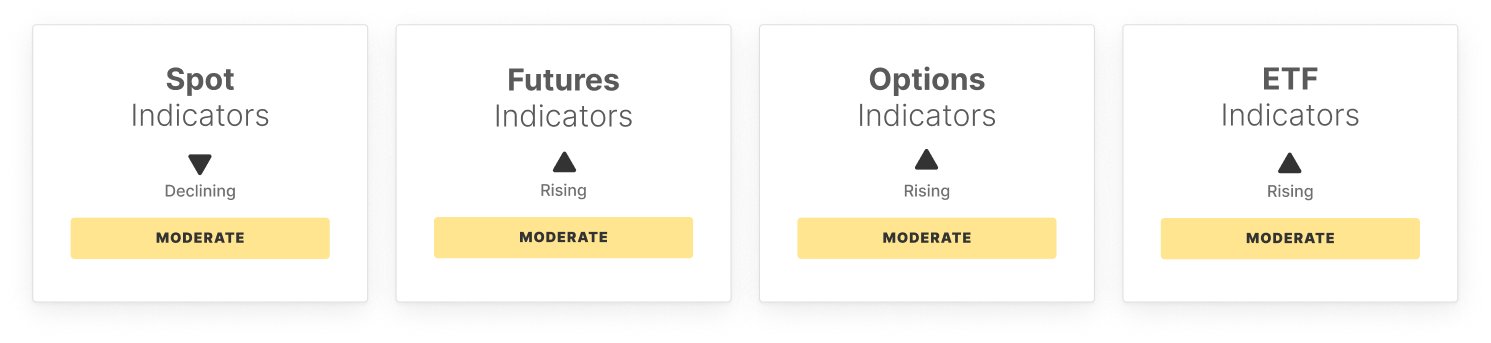
تراجع Bitcoin من مستوى 74 ألف دولار، في حين أظهرت المؤشرات الداخلية علامات تحسن مؤقتة. زادت الزخم بشكل طفيف، حيث ارتفع مؤشر القوة النسبية (RSI) من أدنى مستوياته الأخيرة، لكن حركة السعر لا تزال تفتقر إلى قوة التحول الصاعد الحاسم. لا تزال أنشطة التداول الفورية ضعيفة، مع انخفاض أحجام التداول مما يشير إلى مشاركة أقل حتى مع بدء الأوضاع في الاستقرار.
توزيع المراكز في المشتقات متباين. ارتفع الاهتمام المفتوح في العقود الآجلة، مما يشير إلى تراكم رافعة مالية محدود، في حين تحول التمويل نحو مراكز الشراء إلى سلبي بشكل حاد، ما يعكس طلبًا أقوى على التعرض لمراكز البيع. ارتفع المؤشر التراكمي الدائم (Perpetual CVD) بقوة، مما يشير إلى عودة نشاط الشراء في الأسواق الرافعة، رغم بقاء القناعة محدودة.
أسواق الخيارات أصبحت أقل دفاعية. تراجع الفرق في التقلبات بشكل ملحوظ مع اقتراب التقلب الضمني من الظروف المحققة، بينما انخفض تحيز 25 دلتا، ما يدل على تراجع الطلب على التحوط من الهبوط وتوازن أكبر في المشهد قصير الأمد.
لا تزال أنشطة ETF (الصناديق المتداولة بالبورصة) منطقة قوة نسبية. تسارعت التدفقات الصافية وارتفعت أحجام التداول، ما يبرز استمرار الانخراط من قبل التمويل التقليدي. ومع ذلك، انخفضت نسبة MVRV لصناديق ETF بشكل حاد إلى المنطقة السلبية، ما يشير إلى أن متوسط حامل ETF هو الآن تحت سعر الشراء وأن الضغط في المواقع ما زال مرتفعاً.
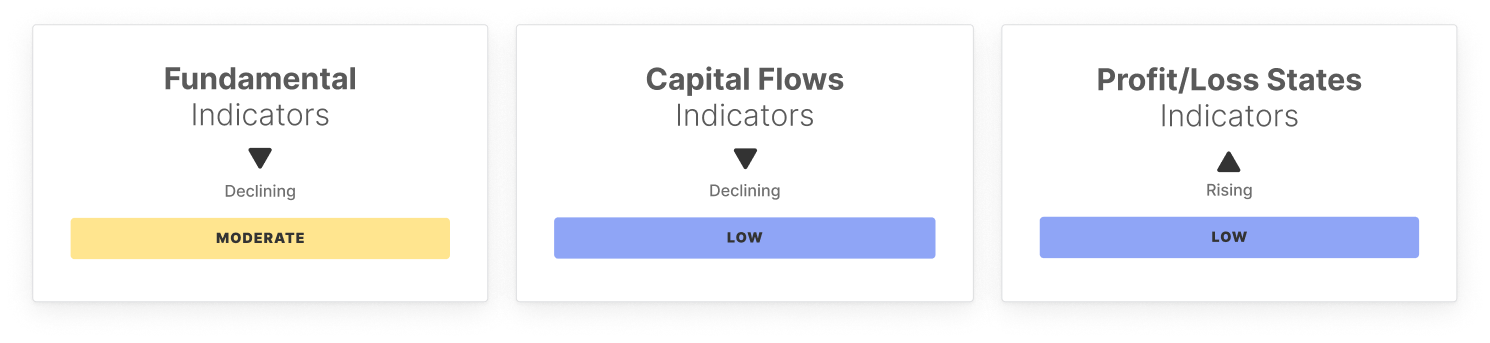
الإشارات على السلسلة متباينة ولكنها تميل بشكل طفيف نحو الإيجابية. تحسن حجم التحويلات، ما يدل على حركة رأسمال أقوى، بينما لا تزال عناوين النشطة وحجم الرسوم ضعيفة، بما يتماشى مع الخلفية العامة الأكثر هدوءاً للشبكة. التغير في القيمة المحققة لا يزال سلبيًا، رغم أن التدفقات الخارجة بدأت تتراجع قليلاً، مما يشير إلى أن ضغط رأس المال قد بدأ يستقر.
مقاييس توزع المراكز والربحية ما تزال تعكس بنية هشة لكنها تتحسن. لا يزال معدل عرض المدى القصير إلى المدى الطويل (STH/LTH) مرتفعًا، مما يبين أن المشاركة القصيرة الأجل لا تزال مرتفعة، في حين يبقى نصيب رأس المال الساخن ضعيفًا، ما يشير إلى دوران مضاربي محدود. في الوقت نفسه، تحسنت نسبة العرض في الربح، ونسبة صافي الأرباح/الخسائر المحققة (NUPL)، ونسبة الربح المحقق إلى الخسارة بشكل طفيف، ما يوحي بتراجع ضغط السوق.
بشكل عام، الأوضاع في طريقها للاستقرار، مع تحسن طفيف في الزخم، والطلب على ETF، ومقاييس الربحية. إلا أن تدفقات رأس المال لا تزال ضعيفة، والمشاركة المضاربية محدودة، والثقة العامة لم تعد بالكامل بعد.
مؤشرات خارج السلسلة
مؤشرات على السلسلة
لا تفوت ذلك!
ذكاء السوق الذكي، يصلك مباشرة إلى بريدك الإلكتروني.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أنتروبك تقترب من الطرح العام: تسعى لتحقيق تقييم قدره 2 تريليون قبل عيد الشكر، وستعقد يوم المستثمرين في 14 أكتوبر
وفقًا للتقارير، من المتوقع أن تبدأ شركة Anthropic جولة الترويج الخاصة بها في أقرب وقت في نوفمبر، وتسعى لإتمام عملية الإدراج والتداول قبل عطلة عيد الشكر الأمريكية في 26 نوفمبر. وستعقد يوم 14 أكتوبر يومًا للمستثمرين المحتملين قبل الاكتتاب العام، وقد وجهت دعوات إلى مجموعة من المستثمرين المؤسسيين؛ ويعتقد بعض المستثمرين المحتملين أن التقييم المعقول للشركة قد يصل إلى 1.8 إلى 2 تريليون دولار أمريكي.

ارتفاع عوائد سندات الخزانة الأمريكية يضغط على السوق، مؤشر أسهم البنوك يظل في نطاق تصحيحي، سهم Citigroup يتراجع بنسبة تقارب 5% خلال الجلسة
خلال تداولات الخميس، سجل مؤشر KBW للبنوك أدنى مستوى له في أربعة أشهر، متراجعًا بنسبة 14% عن ذروته في منتصف أغسطس. أشار المحللون إلى أن أداء القطاع المالي في سبتمبر من هذا العام كان الأسوأ مقارنة بالقطاعات الأخرى لنفس الفترة منذ عام 1990. كما أشار محللون آخرون إلى أن مخاوف السوق من تهديد الذكاء الاصطناعي، وتأثير الانتخابات النصفية الأمريكية، وارتفاع أسعار الفائدة قد تم المبالغة فيها. ينطلق موسم تقارير الأرباح للبنوك الكبرى في 13 أكتوبر، وسيكون أداء الأرباح هو العامل الحاسم للتحقق من توجه السوق.
جي بي مورغان: المخاطر الكامنة في سوق الأسهم الأمريكية: عودة الرافعة المالية
أسعار العملات المشفرة
المزيد


