
ارتفع سهم Tapestry بنسبة 85% خلال عام: هل يجب عليك جني الأرباح؟

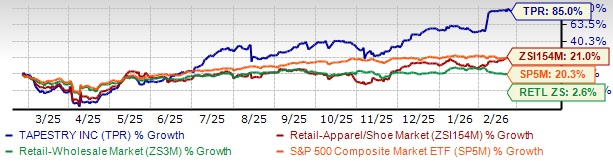
Tapestry, Inc. TPR شهدت زيادة ملحوظة في سعر سهمها خلال العام الماضي. فقد ارتفع السهم بنسبة 85%، متفوقًا بشكل كبير على نمو قطاع Zacks للتجزئة-الملابس والأحذية الذي بلغ 21%. كما ساعدت الكفاءة التشغيلية المحسنة ومبادرات النمو للشركة في تفوقها على قطاع التجزئة-الجملة الأوسع ومؤشر S&P 500 اللذَين حققا عوائد بنسبة 2.6% و20.3% على التوالي خلال نفس الفترة.
أداء سهم TPR خلال العام الماضي
مصدر الصورة: Zacks Investment Research
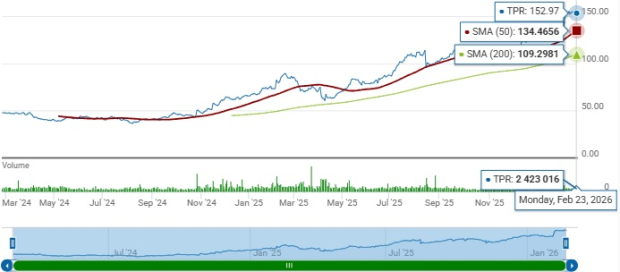
هذا الارتفاع اللافت دفع العديد من المستثمرين للتساؤل عما إذا كانوا قد فاتهم فرصة مربحة أم ما زال هناك إمكانات للنمو. مع إغلاق سعر سهم TPR عند 152.97 دولارًا حتى يوم أمس، يقترب السهم من أعلى مستوى له في 52 أسبوعًا عند 158.28 دولارًا والذي تم تسجيله في 12 فبراير 2026.
المؤشرات الفنية تدعم الأداء القوي لـ Tapestry. حيث يتداول السهم أعلى من متوسطيه المتحركين البسيطين لـ 50 و200 يوم عند 134.47 دولار و109.30 دولار على التوالي، مما يبرز استمرار الاتجاه الصعودي. تشير هذه القوة الفنية، إلى جانب الزخم المستمر، إلى معنويات إيجابية في السوق وثقة المستثمرين في الصحة المالية وآفاق نمو Tapestry.
TPR يتداول فوق متوسطاته المتحركة لـ 50 و200 يوم
مصدر الصورة: Zacks Investment Research
زخم العلامة التجارية لـ TPR والمحركات الهيكلية تدعم النمو المستدام
تواصل Tapestry بناء الزخم من خلال بناء العلامة التجارية بانضباط والتفاعل المستمر مع المستهلكين. أكد الإدارة أن النمو يُدفع بشكل أساسي من خلال اكتساب عملاء جدد، مما يوسع الامتياز عبر الفئات العمرية بدلًا من نقل الطلب داخلها. في الربع الثاني من السنة المالية 2026، اكتسبت الشركة أكثر من 3.7 مليون عميل عالميًا، مدفوعة بارتفاع حصة مستهلكي Gen Z مقارنة بالعام السابق.
تركيز العلامة التجارية على الفخامة التعبيرية، التي تمزج بين التراث والحرفية والحداثة، عزز الروابط العاطفية عالميًا. والأهم من ذلك، أن النمو لا يزال متنوعًا جيدًا عبر عائلات المنتجات، مما يحد من مخاطر الموضة. ومع استمرار انخفاض الحصة السوقية العالمية، لا يزال هناك مجال كبير لتحقيق طموح أن تصبح علامة بقيمة 10 مليارات دولار.
كان أحد المحركات الرئيسية لأداء الربع الثاني هو نموذج التشغيل القائم على المستهلك والمدفوع بالبيانات. أكد الإدارة على الاستثمارات في التنبؤ بالطلب المدعوم بالذكاء الاصطناعي وتحسين المخزون، مما يعزز سرعة الوصول إلى السوق ويحسن دقة اتخاذ القرار. يسمح نموذج البيع المباشر للمستهلك، المدعوم بالتفاعل الرقمي القوي، للعلامة التجارية بالتحكم في سرد القصة والعلاقات مع العملاء بشكل أكثر فعالية.
كانت الأسواق الدولية نقطة قوة واضحة في الربع الثاني المالي. ارتفعت إيرادات الصين الكبرى بنسبة 34% على أساس سنوي، مع تصنيف Coach بين العلامات الرائدة خلال مهرجان التسوق Double 11. وتقدمت أوروبا بنسبة 22% مدعومة بالطلب المحلي الصحي وزيادة الوعي بين المستهلكين الأصغر سنًا. كما بقيت أمريكا الشمالية قوية، بنمو 17%، مما يدل على توسع جغرافي متوازن. وتتوقع الإدارة أن تنمو الصين الكبرى بأكثر من 25% وأوروبا بنسبة 20% للسنة المالية 2026، مما يعزز الثقة في الزخم الدولي المستدام.
تستمر الابتكارات في المنتجات في دعم متانة الطلب. تظل المنتجات الجلدية الأساسية حجر الأساس، بينما تخلق التوسعات في الفئات المجاورة مثل الأحذية فرص نمو إضافية. وأشارت الإدارة إلى أن الابتكار عبر الامتيازات القائمة يجذب عملاء جدد ومتكررين. هذا النهج المتوازن، الذي يجمع بين الأساليب الأيقونية والحداثة، يقلل من مخاطر الموضة ويدعم البيع المستمر بالسعر الكامل.
Tapestry ترفع توقعاتها المالية للعام المالي 2026
رفعت TPR توقعاتها للعام المالي 2026 بعد نتائج قوية للربع الثاني المالي. من المتوقع أن تتجاوز الإيرادات 7.75 مليار دولار، مما يعني نموًا بنسبة 15% وفقًا للتوقعات المبدئية. وارتفع توجيه ربحية السهم إلى 6.40-6.45 دولار، مشيرًا إلى نمو سنوي بنسبة 25%. ووصفت الإدارة التوقعات الجديدة بأنها إعادة تحديد لأساس قوة الأرباح، مدعومة بزخم العلامة التجارية المستمر. ويضع التنفيذ المستمر في Coach الشركة في موقع نمو متين وطويل الأمد.
تقييمات TPR وتوقعات التقديرات
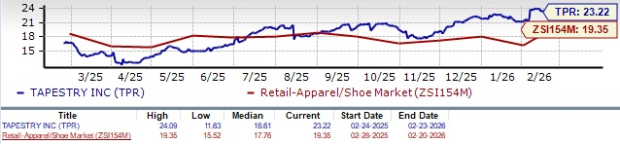
من منظور التقييم، تتداول TPR بنسبة السعر إلى الأرباح المستقبلية عند 23.22 مرة، أعلى من متوسط القطاع البالغ 19.35 مرة. وتحصل على درجة قيمة B.
مصدر الصورة: Zacks Investment Research
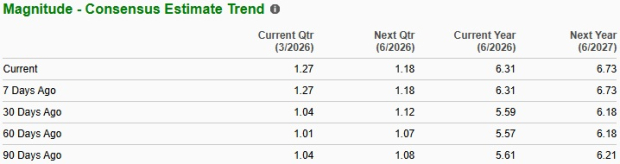
تشير تقديرات الإجماع لدى Zacks لمبيعات Tapestry وأرباح السهم للسنة المالية الحالية إلى نمو بنسبة 9.6% و23.7% على التوالي مقارنة بالنتائج الفعلية للفترة المماثلة من العام الماضي. أما للسنة المالية القادمة، فتشير تقديرات الإجماع إلى زيادة بنسبة 5.1% في المبيعات ونمو بنسبة 6.7% في الأرباح. وارتفع تقدير الأرباح للسهم للسنة المالية الحالية بمقدار 72 سنتًا إلى 6.31 دولار خلال الثلاثين يومًا الماضية، بينما للسنة المالية القادمة تحسن بمقدار 55 سنتًا إلى 6.73 دولار.
مصدر الصورة: Zacks Investment Research
كلمة أخيرة حول سهم Tapestry
تبرز TPR كاستثمار جذاب، مدعومة بالقيادة المستدامة لـ Coach وتوسعها العالمي المتزايد. وتواصل الشركة التركيز على التفاعل الرقمي ونموذج البيع المباشر للمستهلك في تعزيز الربحية وتقوية علاقاتها مع العملاء. كما توفر الانضباط التشغيلي والتنفيذ المدفوع بالبيانات أساسًا قويًا للنمو المستمر وطويل الأجل.
وتعزز مراجعات الأرباح الإيجابية والأداء الدولي القوي ثقة المستثمرين في الشركة. ولا تزال المؤشرات الفنية تعكس زخمًا إيجابيًا، مما يشير إلى استمرار الدعم من السوق. ورغم ارتفاع التقييم بعد الارتفاع القوي، فإن المحركات الهيكلية للشركة تبرر النظرة المتفائلة. وتحمل الشركة حاليًا تصنيف Zacks رقم 1 (شراء قوي).
اختيارات رئيسية أخرى
بعض الأسهم الأخرى ذات التصنيف الأعلى هي FIGS Inc. FIGS، American Eagle Outfitters Inc. AEO وBoot Barn Holdings, Inc. BOOT.
FIGS هي علامة تجارية مباشرة للمستهلك في مجال ملابس الرعاية الصحية ونمط الحياة. وتحمل تصنيف Zacks رقم 1 في الوقت الحالي. يمكنك رؤية القائمة الكاملة لأسهم Zacks ذات التصنيف رقم 1 اليوم هنا.
تشير تقديرات الإجماع لدى Zacks لأرباح ومبيعات FIGS للسنة المالية الحالية إلى نمو بنسبة 450% و7.1% على التوالي مقارنة بالنتائج الفعلية للعام الماضي. وحققت FIGS مفاجأة في متوسط أرباح الأربعة أرباع الأخيرة بنسبة 87.5%.
American Eagle هي شركة تجزئة متخصصة في الملابس الكاجوال والإكسسوارات والأحذية. وتحمل حاليًا تصنيف Zacks رقم 1.
تشير تقديرات الإجماع لدى Zacks لأرباح ومبيعات AEO للسنة المالية الحالية إلى انخفاض بنسبة 20.7% ونمو بنسبة 2.6% على التوالي مقارنة بالنتائج الفعلية للعام الماضي. وحققت American Eagle مفاجأة في متوسط أرباح الأربعة أرباع الأخيرة بنسبة 35.1%.
Boot Barn تعمل كسلسلة تجزئة لأسلوب الحياة مخصصة للأحذية والملابس والإكسسوارات الغربية والمتعلقة بالعمل. وتحمل حاليًا تصنيف Zacks رقم 2 (شراء).
تشير تقديرات الإجماع لدى Zacks لأرباح ومبيعات Boot Barn للسنة المالية 2026 إلى نمو بنسبة 26% و17.6% على التوالي مقارنة بالنتائج الفعلية للعام الماضي. وحققت BOOT مفاجأة في متوسط أرباح الأربعة أرباع الأخيرة بنسبة 4.9%.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تم إطلاق Agent للاستهلاك خلال 23 يومًا! تحليلات عميقة من Morgan Stanley بشأن "Muse، ستة قضايا محورية"
تعتقد Morgan Stanley أنه يجب على Muse التركيز على نمو المستخدمين على المدى القصير، بينما من المتوقع أن تحقق تحويلًا تجاريًا على المدى الطويل من خلال معاملات الاستهلاك، وخدمات الشركات، وAPI. تكلفة الحوسبة المرتفعة تمثل ضغطًا، ولكنها قد تصبح أيضًا حاجزًا تنافسيًا، إذ أن احتياطات CPU الحالية لدى Meta كافية لدعم المزيد من التوسع. في الوقت ذاته، التعاون مع Amazon سيؤثر على مدخل التجارة الإلكترونية لـ Agent، كما توفر سوق الشركات مساحة دخل جديدة. التقييم الحالي يعكس جزءًا من التوقعات، ويبقى تحقيق التحويل التجاري هو العامل الحاسم في المستقبل.
هل موجة الذكاء الاصطناعي تواجه اختبار "خط القضاء على التمويل"؟ استراتيجي شهير في وول ستريت يحذر: الدولار وعائد السندات الأمريكية لم يبلغ الذروة بعد، وصعب عودة شهية المخاطر
قال مايكل هارتني特 من بنك أمريكا إن المستثمرين سيتجنبون الصفقات عالية المخاطر حتى تظهر علامات على وصول ارتفاع الدولار الأخير إلى الذروة. وأشار هذا الاستراتيجي في تقرير إلى أن اضطرابات السوق قد تستمر حتى تتراجع عوائد السندات من أعلى مستوياتها في أكثر من عشرين عامًا. ونصح المستثمرين بـ"الشراء عند الانخفاض" للأصول التي تعرضت لخسائر كبيرة، ويميل إلى زيادة حصة السندات في المحافظ الاستثمارية.
من المتوقع أن ينخفض عدد الوظائف الجديدة في سبتمبر إلى 90 ألف: الحدث الحقيقي الليلة في تقرير الوظائف غير الزراعية قد يكون ما إذا كانت بيانات أغسطس ستخضع لتعديل كبير للأسفل.
تتوقع وول ستريت بشكل عام أن يقتصر عدد الوظائف الجديدة في سبتمبر على 90 ألف وظيفة، مع بقاء معدل البطالة عند 4.1٪. كانت بيانات أغسطس القوية مدعومة بعوامل موسمية استثنائية، وسيحدد حجم تعديلها بشكل مباشر كيفية تفسير بيانات سبتمبر. ومع تراجع احتمالية رفع الفائدة في أكتوبر إلى 25٪ بسبب التصريحات الأخيرة من مسؤولي الاحتياطي الفيدرالي، تحول تركيز السوق نحو أسعار الفائدة طويلة الأجل. حالياً، تمتلك الصناديق النظامية مراكز بيع بقيمة تقارب 390 مليار دولار في السندات العالمية، وإذا جاءت بيانات التوظيف أضعف من المتوقع، فقد يؤدي ذلك إلى اضطرابات قوية في الأسواق.
شراء التجزئة يشهد "تقلصًا كبيرًا"! تدفقات الأموال من JPMorgan تكشف عن جذب الأموال بشكل عكسي لـ Nvidia و SanDisk، وصناديق ETF للسندات الأمريكية تعود إلى دائرة اهتمام المستثمرين الأفراد
يتركز اختيار الأسهم من قبل المستثمرين الأفراد على عدد قليل من الشركات المعنية بالحوسبة والذكاء الاصطناعي والتخزين بالإضافة إلى الأسهم التكنولوجية الكبرى. وعلى جانب السندات، تظهر إشارة واضحة أخرى: في ظل ضغط أسعار السندات الحكومية الأمريكية طويلة الأجل واستمرار العائدات عند مستويات مرتفعة، حصلت صناديق ETF للسندات الحكومية طويلة الأجل خلال الأسبوع على صافي شراء بقيمة 260 مليون دولار.

أسعار العملات المشفرة
المزيد


