
Copart (NASDAQ:CPRT) تعلن عن مبيعات أقل من تقديرات المحللين في نتائج الربع الرابع للسنة المالية 2025، وسهم الشركة يهبط بنسبة 10.8%

شركة مزادات المركبات عبر الإنترنت Copart (NASDAQ:CPRT)
هل حان الوقت الآن لشراء أسهم Copart؟
أبرز نتائج Copart (CPRT) للربع الرابع من عام 2025:
- الإيرادات: 1.12 مليار دولار مقابل تقديرات المحللين البالغة 1.18 مليار دولار (انخفاض 3.6% على أساس سنوي، أقل بنسبة 5%)
- ربحية السهم (GAAP): 0.36 دولار مقابل توقعات المحللين البالغة 0.39 دولار (أقل بنسبة 7.5%)
- الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA): 434.9 مليون دولار مقابل تقديرات المحللين البالغة 479.1 مليون دولار (هامش 38.8%، أقل بنسبة 9.2%)
- هامش التشغيل: 34.7%، انخفاضًا من 36.6% في نفس الربع من العام الماضي
- هامش التدفق النقدي الحر: 5.2%، مشابه لنفس الربع من العام الماضي
- القيمة السوقية: 36.54 مليار دولار
نظرة عامة على الشركة
بدأت Copart (NASDAQ:CPRT) كساحة واحدة لإنقاذ المركبات في كاليفورنيا عام 1982، وتدير الآن منصة مزادات عبر الإنترنت تربط بين بائعي المركبات المتضررة والمستعملة والمشترين من مفككي السيارات والمجدّدين وتجار السيارات المستعملة والمصدرين.
نمو الإيرادات
إن مراجعة الأداء طويل الأمد للمبيعات في الشركة يكشف عن رؤى حول جودتها. يمكن لأي شركة أن تحقق نتائج جيدة في ربع أو اثنين، لكن الشركات المستمرة تنمو لسنوات عديدة.
مع إيرادات بلغت 4.61 مليار دولار خلال الاثني عشر شهرًا الماضية، تعتبر Copart واحدة من أكبر الشركات في قطاع خدمات الأعمال وتستفيد من علامة تجارية معروفة تؤثر على قرارات الشراء.
كما ترى أدناه، نمت مبيعات Copart بمعدل نمو سنوي مركب مذهل بلغ 15.1% خلال السنوات الخمس الماضية. هذه نقطة انطلاق رائعة لتحليلنا لأنها تظهر أن الطلب على Copart كان أعلى من العديد من شركات خدمات الأعمال.
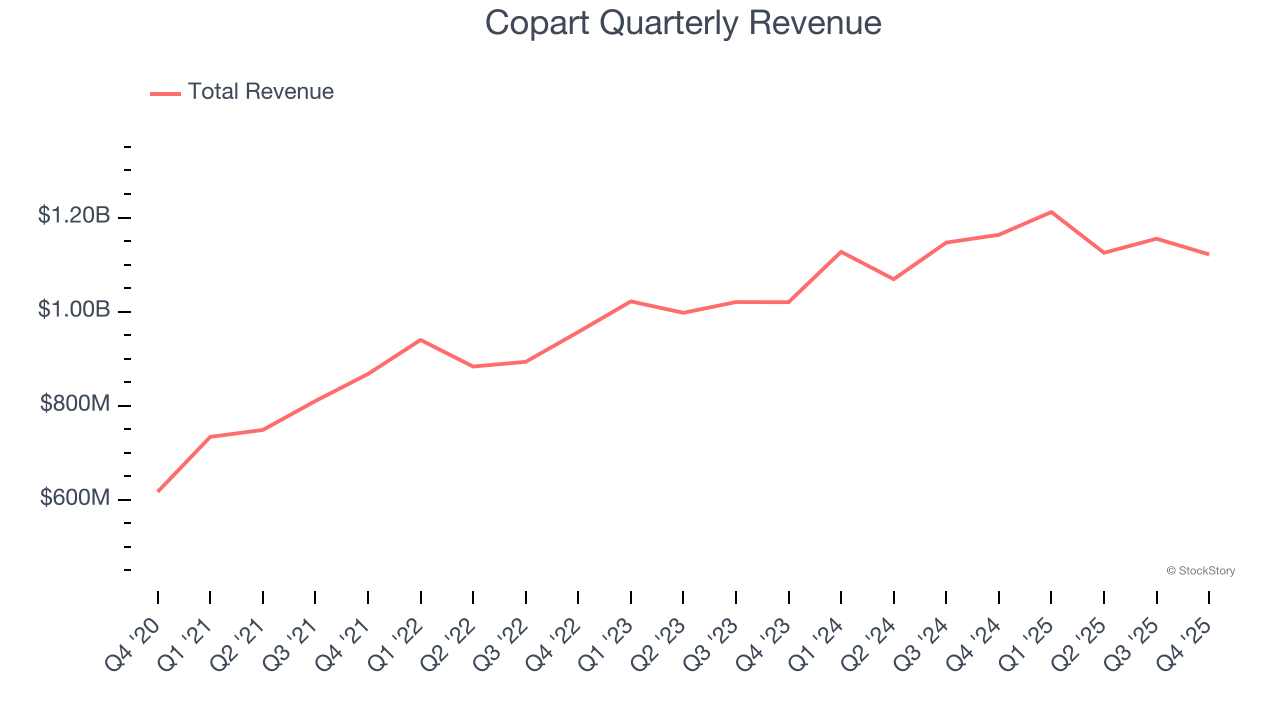
النمو طويل الأمد هو الأهم، لكن ضمن خدمات الأعمال، قد يفوت الاطلاع على نصف عقد من التاريخ الابتكارات أو دورات الطلب الجديدة. بلغ نمو الإيرادات السنوي لـCopart بنسبة 6.6% خلال العامين الأخيرين، وهو أقل من اتجاهها خلال خمس سنوات، لكننا لا نزال نرى أن النتائج كانت محترمة.
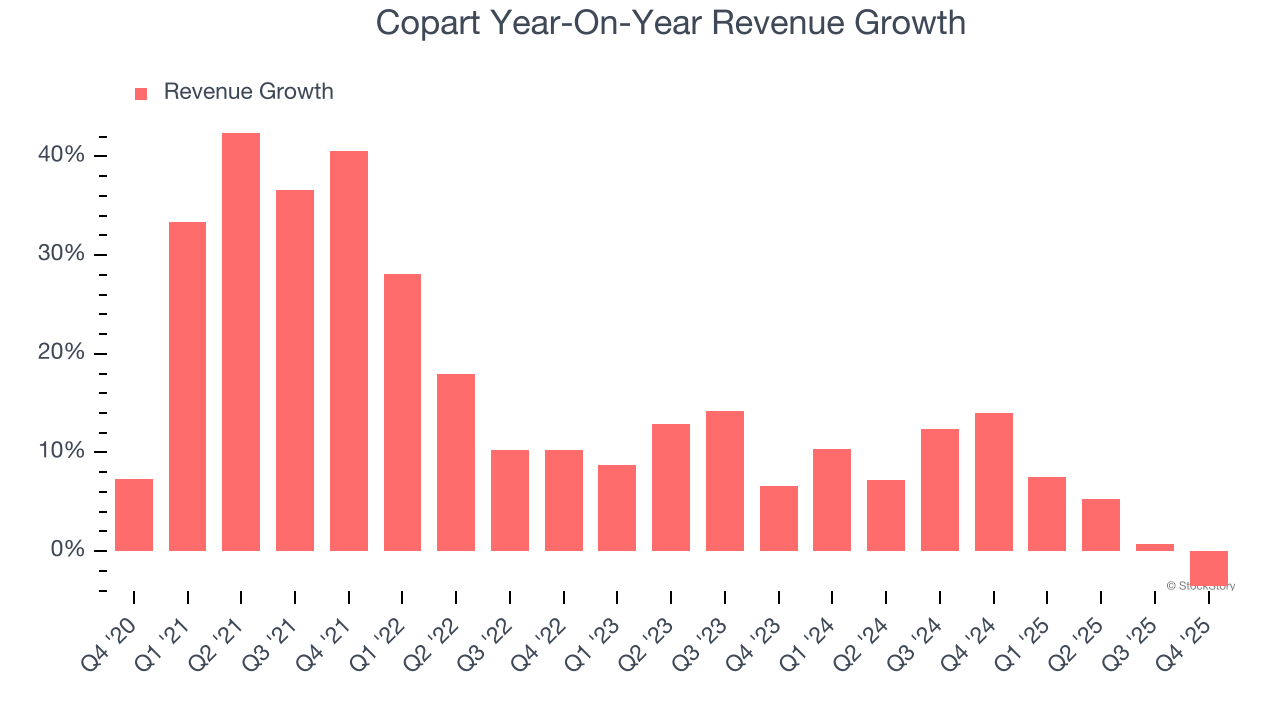
يمكننا التعمق أكثر في ديناميكيات إيرادات الشركة من خلال تحليل أهم قطاعاتها، وهي الخدمات ومبيعات المركبات، والتي تمثل 84.9% و15.1% من الإيرادات. خلال العامين الماضيين، بلغ متوسط نمو إيرادات Copart من الخدمات (معالجة وبيع السيارات) نسبة 5.6% سنويًا، بينما بقيت إيرادات مبيعات المركبات ثابتة.
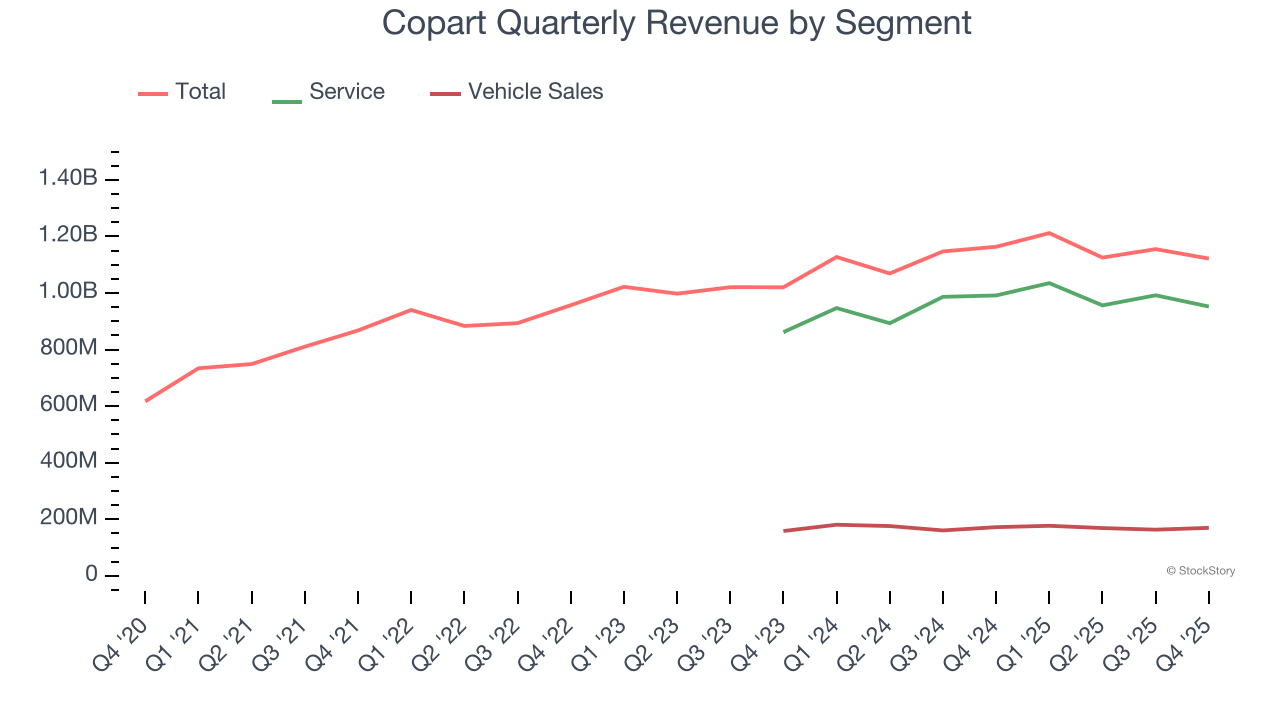
في هذا الربع، لم تحقق Copart توقعات وول ستريت وأبلغت عن انخفاض في الإيرادات بنسبة 3.6% على أساس سنوي، محققة إيرادات قدرها 1.12 مليار دولار.
بالنظر إلى المستقبل، يتوقع محللو البيع أن تنمو الإيرادات بنسبة 6% خلال الاثني عشر شهرًا القادمة، وهو معدل مشابه لمعدل العامين الماضيين. هذه التوقعات أعلى من المتوسط في القطاع وتوحي بأن منتجاتها وخدماتها الجديدة ستساهم في دعم أدائها الأخير في الإيرادات.
Microsoft، وAlphabet، وCoca-Cola، وMonster Beverage—جميعها بدأت كقصص نمو غير معروفة تستفيد من توجهات ضخمة. لقد حددنا التالية: استثمار مربح في أشباه موصلات الذكاء الاصطناعي لا تزال وول ستريت تغفل عنه.
هامش التشغيل
كانت Copart آلة جيدة التشغيل على مدى السنوات الخمس الماضية. أظهرت ربحية متميزة لشركة خدمات أعمال، حيث بلغ متوسط هامش التشغيل لديها 37.9%.
عند تحليل الاتجاه في ربحيتها، انخفض هامش تشغيل Copart بمقدار 4.9 نقطة مئوية خلال السنوات الخمس الماضية. يثير هذا تساؤلات حول قاعدة نفقاتها، حيث أن نمو الإيرادات كان يجب أن يمنحها تأثيرًا على التكاليف الثابتة، مما يؤدي إلى تحسين وفورات الحجم والربحية.
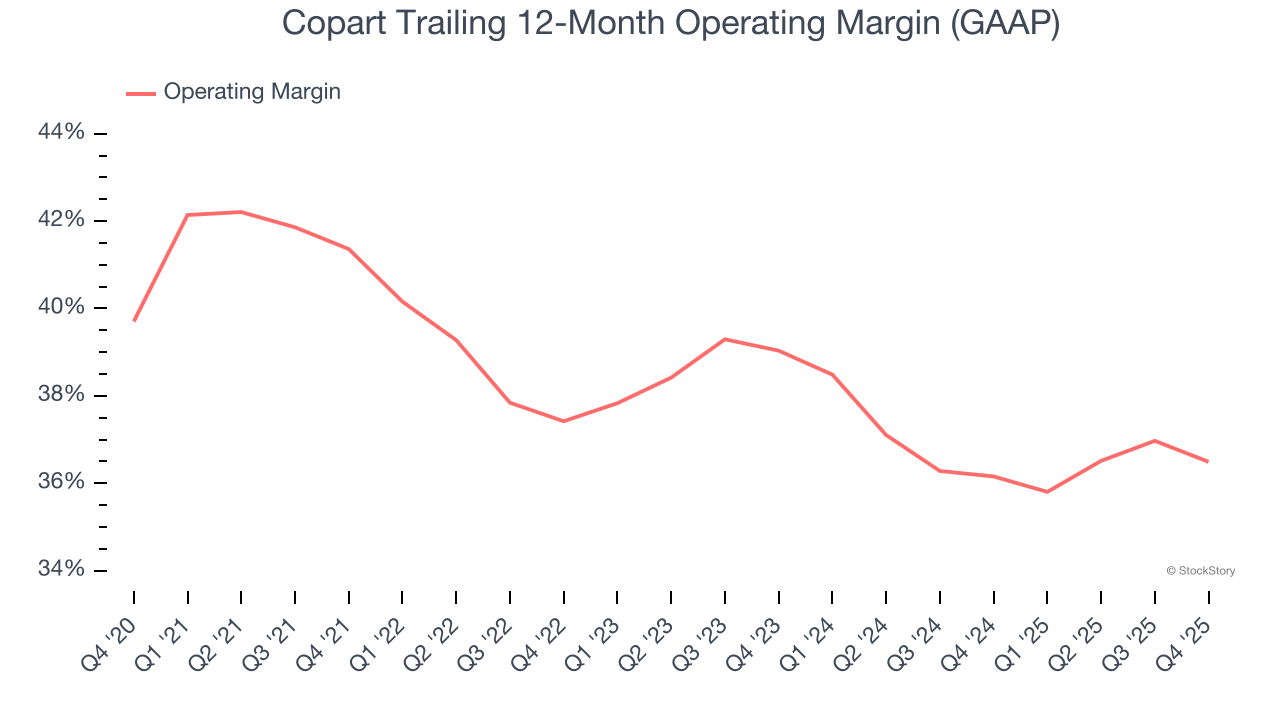
في هذا الربع، حققت Copart هامش ربح تشغيلي بلغ 34.7%، بانخفاض قدره نقطتان مئويتان على أساس سنوي. هذا الانخفاض طفيف جدًا ويدل على أن هيكل التكلفة الإجمالي للشركة ظل مستقرًا نسبيًا.
ربحية السهم
نتتبع التغير طويل الأمد في ربحية السهم (EPS) لنفس سبب تتبع نمو الإيرادات على المدى الطويل. لكن بالمقارنة مع الإيرادات، تبرز EPS ما إذا كان نمو الشركة مربحًا.
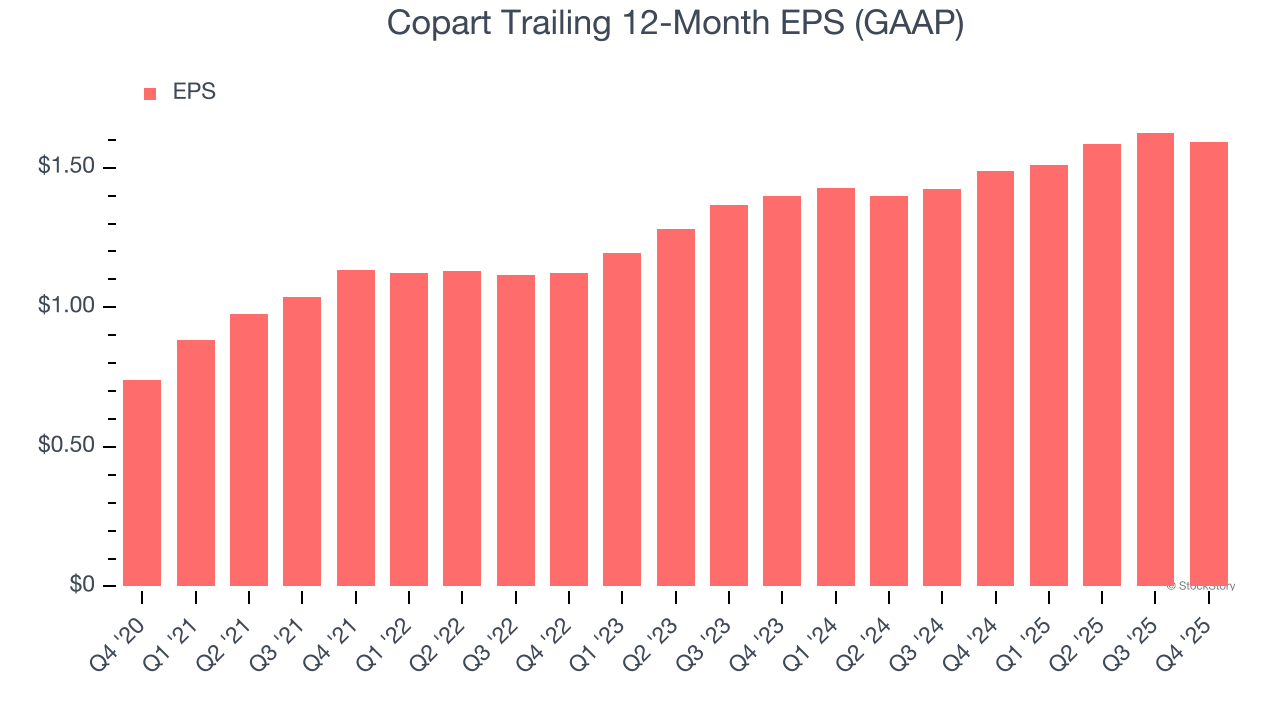
نمو ربحية السهم السنوي المذهل البالغ 16.6% خلال السنوات الخمس الماضية لدى Copart يتماشى مع أدائها في الإيرادات. هذا يدل على أنها حافظت على ربحيتها لكل سهم مع توسعها.
كما هو الحال مع الإيرادات، نقوم بتحليل ربحية السهم لفترة أقصر لمعرفة ما إذا كنا نفوت تغييرًا في الأعمال.
بالنسبة لـCopart، بلغ نمو ربحية السهم السنوي على مدى عامين 6.7%، وهو أقل من اتجاهها خلال خمس سنوات. لم يكن هذا رائعًا، لكن على الأقل نجحت الشركة في مقاييس أخرى للصحة المالية.
في الربع الرابع، أعلنت Copart عن ربحية السهم بقيمة 0.36 دولار، انخفاضًا من 0.40 دولار في نفس الربع من العام الماضي. كان هذا الرقم أقل من تقديرات المحللين، لكن ما يهمنا أكثر هو نمو ربحية السهم على المدى الطويل وليس التحركات القصيرة الأجل. خلال الاثني عشر شهرًا القادمة، تتوقع وول ستريت أن تنمو ربحية السهم السنوية لـCopart بنسبة 7.9% لتصل إلى 1.59 دولار.
أهم الاستنتاجات من نتائج Copart في الربع الرابع
كان من الصعب علينا إيجاد العديد من الإيجابيات في هذه النتائج. فقد خيبت الإيرادات الآمال وكذلك ربحية السهم بالنسبة لتوقعات وول ستريت. بشكل عام، كان هذا ربعًا أضعف. وانخفض سعر السهم بنسبة 10.8% ليصل إلى 33.58 دولار مباشرة بعد إعلان النتائج.
قد تكون Copart قد مرت بربع صعب، لكن هل يعني ذلك فعلاً أن هناك فرصة للاستثمار الآن؟ إذا كنت تتخذ هذا القرار، فعليك النظر إلى الصورة الأكبر من حيث التقييم وخصائص الأعمال، بالإضافة إلى أحدث الأرباح.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
مدير تنفيذي في Dell: "الذكاء الاصطناعي التوكيل هذه المرة مختلف، وقد يستمر نقص المكونات الرئيسية (خاصة الذاكرة وHDD) لأكثر من خمس سنوات"
قال جيف كلارك، المدير التنفيذي للعمليات في Dell Technologies، إن الذكاء الاصطناعي الوكيل من خلال توليه المزيد من المهام، يستمر في دفع الطلب على الحوسبة والتخزين، وهذا يجعل دورة البنية التحتية للذكاء الاصطناعي الحالية تختلف عن دورات تحديث العتاد التقليدية. وبحلول عام 2030، من المتوقع أن تزداد القدرة الحسابية لمراكز البيانات بمقدار 200 جيجاوات، ويرتفع عدد Tokens الناتجة عن عمليات الاستدلال بمقدار 87 ضعفاً، ما يشير إلى توسع مستمر في الطلب على البنية التحتية.
مورغان ستانلي يدعم Meta (META.US): توسع مستمر في نظام Muse البيئي ونظارات VR قد تصبح نقطة نمو جديدة في 2027
حافظت Morgan Stanley على تصنيف "زيادة الاحتفاظ" لشركة Meta، مع تحديد السعر المستهدف عند 775 دولارًا، ولا تزال تعتبرها السهم المفضل.
Meta (META.US) ارتفعت بنسبة 36% في سبتمبر: Muse تؤكد استراتيجية الذكاء الاصطناعي، والقيمة السوقية تستهدف 2 تريليون دولار
من المتوقع أن تحقق أسهم Meta أفضل أداء شهري لها منذ يوليو 2013، وتفصلها ارتفاع بنسبة حوالي 1% فقط عن الانضمام إلى نادي الشركات التي تبلغ قيمتها السوقية 2 تريليون دولار.
أسعار العملات المشفرة
المزيد


