
مفتاح تحول BearWhale: منحنى النمو الثاني S-Curve

منحنى النمو من الدرجة الثانية على شكل S هو نتيجة تطبيع هيكل المالية في ظل القيود الفعلية من خلال العائد، والعمل، والموثوقية.
العنوان الأصلي: The Second S-Curve
الكاتب الأصلي: arndxt، محلل العملات الرقمية
المترجم الأصلي: AididiaoJP، Foresight News
لا تزال توسعة السيولة هي السرد الكلي السائد.
إشارات الركود متأخرة، والتضخم الهيكلي يظهر تمسكاً.
معدلات السياسة أعلى من المستويات المحايدة ولكنها أقل من عتبات التشديد.
الأسواق تسعر هبوطاً سلساً، لكن التعديل الحقيقي مؤسسي: من السيولة الرخيصة إلى الإنتاجية المقيدة.
المنحنى الثاني ليس دورياً.
إنه تطبيع هيكلي للتمويل تحت القيود الفعلية من خلال العائد، والعمل، والمصداقية.
التحول الدوري
يعد مؤتمر Token2049 في سنغافورة نقطة تحول من التوسع المضاربي إلى التوطيد الهيكلي.
تعيد الأسواق تسعير المخاطر، وتتحول من السيولة المدفوعة بالسرد إلى بيانات العائد المدعومة بالدخل.
الانتقالات الرئيسية:
· تواصل البورصات اللامركزية الدائمة هيمنتها، مع ضمان Hyperliquid سيولة على مستوى الشبكة.
· تظهر أسواق التنبؤ كمشتقات وظيفية لتدفق المعلومات.
· البروتوكولات المتعلقة بالذكاء الاصطناعي ذات سيناريوهات الاستخدام الفعلي في Web2 توسع الإيرادات بهدوء.
· بلغت إعادة التخزين وDAT ذروتها؛ أصبح تركز السيولة واضحاً.
المؤسسات الكلية: انخفاض قيمة العملة، الديموغرافيا، السيولة
تعكس تضخم الأصول انخفاض قيمة العملة، وليس النمو العضوي.
خلال توسعة السيولة، تتفوق الأصول ذات المدة على السوق العامة.
خلال انكماش السيولة، يتم ضغط الرافعة المالية والتقييمات.
ثلاثة عوامل هيكلية دافعة:
· انخفاض قيمة العملة: يتطلب سداد الديون السيادية استمرار توسعة الميزانية العمومية.
· الهيكل الديموغرافي: يؤدي شيخوخة السكان إلى تقليل الإنتاجية ويعزز الاعتماد على السيولة.
· خط أنابيب السيولة: إجمالي السيولة العالمية، أي مجموع احتياطيات البنوك المركزية والنظام المصرفي، تتبع أداء 90% من الأصول الخطرة منذ عام 2009.
مخاطر الركود: بيانات متأخرة، إشارات رائدة
مؤشرات الركود الرئيسية متأخرة.
مؤشر أسعار المستهلك، معدل البطالة، وقاعدة Sam Rule لن تؤكد حدوث ركود اقتصادي إلا بعد بدايته.
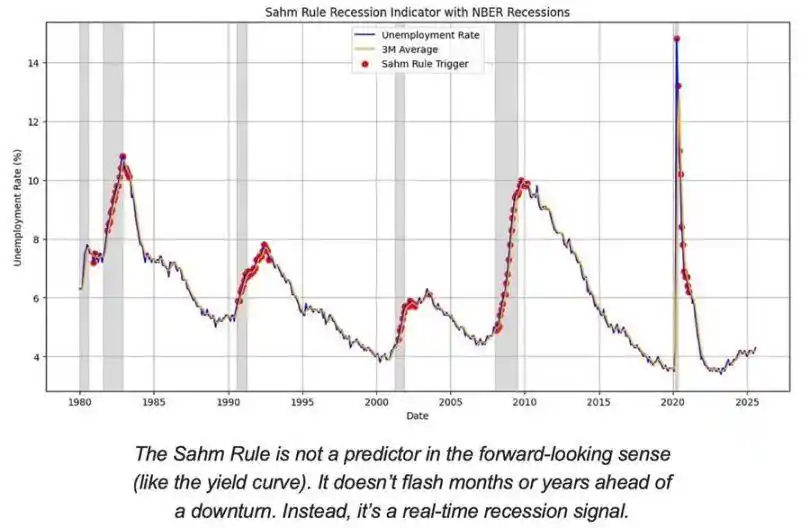
الولايات المتحدة في المرحلة المتأخرة من الدورة الاقتصادية، وليست في مرحلة ركود.
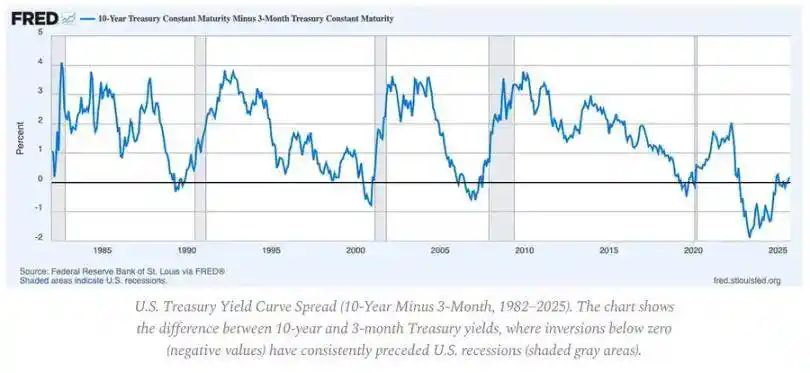
لا تزال احتمالية الهبوط السلس أعلى من مخاطر الهبوط الحاد، لكن توقيت السياسة عامل مقيد.
المؤشرات الرائدة:
· انقلاب منحنى العائد لا يزال الإشارة الرائدة الأكثر وضوحاً.
· فروق الائتمان تحت السيطرة، مما يشير إلى عدم وجود ضغوط نظامية وشيكة.
· سوق العمل يبرد تدريجياً؛ لا يزال التوظيف مشدوداً ضمن الدورة.
ديناميكيات التضخم: قضية الميل الأخير
انتهى التضخم المضاد للسلع؛ تضخم الخدمات وتمسك الأجور الآن يثبتان مؤشر أسعار المستهلك حول 3%.
يمثل هذا "الميل الأخير" المرحلة الأكثر تعقيداً من مكافحة التضخم منذ الثمانينيات.
· انكماش السلع الآن يعوض بعض تأثير مؤشر أسعار المستهلك.
· نمو الأجور بالقرب من 4% يبقي تضخم الخدمات مرتفعاً.
· تضخم الإسكان متأخر في القياس؛ الإيجارات الحقيقية في السوق قد هدأت.
تداعيات السياسة:
· يواجه الاحتياطي الفيدرالي مفاضلة بين المصداقية والنمو.
· تخفيض أسعار الفائدة المبكر يحمل خطر التسارع مرة أخرى؛ الاستمرار المطول يحمل خطر التشديد المفرط.
· النتيجة التوازنية هي أرضية تضخم جديدة قريبة من 3%، وليست 2%.
الهيكل الاقتصادي الكلي
لا تزال هناك ثلاثة مرتكزات طويلة الأجل للتضخم:
· فك العولمة: أدى تنويع سلاسل التوريد إلى زيادة تكلفة التحول.
· التحول الطاقي: الأنشطة منخفضة الكربون كثيفة رأس المال رفعت تكاليف الاستثمار على المدى القصير.
· الهيكل الديموغرافي: أدت النقص الهيكلي في العمالة إلى تمسك الأجور بشكل مستمر.
لقد قيدت هذه العوامل قدرة الاحتياطي الفيدرالي على التطبيع دون نمو اسمي أعلى أو تضخم مستدام أعلى.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
سعر النفط عند 100 دولار أمريكي يتزامن مع موجة تصدير أجهزة الذكاء الاصطناعي! من المتوقع أن يستفيد الرينجت الماليزي من "محفزين مزدوجين" لينتعش في سوق العملات
يعتقد بعض استراتيجيي سوق الصرف الأجنبي أن الرينغيت الماليزي قد يزداد قوة بسبب ارتفاع أسعار النفط والاهتمام المتزايد بالذكاء الاصطناعي.

تزايد الطلب على الذكاء الاصطناعي بشكل كبير، لكن "بوابة الائتمان" للتمويل أصبحت أكثر تشددًا! تحت ضغط عائدات السندات الأمريكية بنسبة 5٪، بدأت الخاسرون في مجال القدرة الحسابية بالظهور تدريجياً.
مع ارتفاع العائدات على سندات الخزانة الأمريكية إلى أعلى مستوى منذ عام 2007، فإن التكلفة الإجمالية لتمويل بناء البنية التحتية للذكاء الاصطناعي ستصبح أكثر ارتفاعًا. تتوقع JPMorgan أنه بحلول عام 2030، ستصل الديون المرتبطة بالذكاء الاصطناعي إلى 4.1 تريليون دولار.
من إنقاذ Credit Suisse إلى التفكير في الاندماج عبر الحدود: UBS تقع في "حصار رأسمالي"، فهل ستكون المحطة التالية التعاون مع وول ستريت؟
مع مواجهة أكبر بنك في سويسرا ضغوطاً لزيادة متطلبات رأس المال، تواصلت عدة بنوك دولية رئيسية مع UBS بشأن اندماج محتمل أو أشكال أخرى من التعاون.

أسعار العملات المشفرة
المزيد


